عندما تكبر الالتزامات اليومية للمنشأة، لا يعود الحساب البنكي وحده كافيًا لفهم الصورة. قد تكون المبيعات جيدة، لكن المدفوعات المستحقة، الرواتب، الموردين، وحركة أكثر من حساب تجعل القرار المالي أبطأ وأقل وضوحًا. هنا تظهر قيمة مصرفية المنشآت الصغيرة كمدخل لإدارة المال، لا كخدمة بنكية منفصلة فقط.
صاحب المنشأة أو المدير المالي لا يحتاج إلى قائمة منتجات طويلة بقدر ما يحتاج إلى إجابة عملية: أين السيولة؟ ما المدفوعات القادمة؟ هل بيانات المستفيدين صحيحة؟ وهل يمكن رؤية الحسابات البنكية المتعددة من مكان واحد قبل اتخاذ قرار شراء، دفع، أو تمويل؟
هذه المقالة تنظر إلى مصرفية المنشآت الصغيرة من زاوية تشغيلية تناسب السوق السعودي: إدارة الحسابات، Cash Management، المدفوعات التجارية، تقليل الأخطاء، ودور المصرفية المفتوحة في تحويل البيانات البنكية إلى رؤية قابلة للاستخدام.
بصورة عملية، مصرفية المنشآت الصغيرة هي مجموعة خدمات وأدوات تساعد المنشأة على إدارة حسابات الأعمال، التمويل، المدفوعات، والسيولة اليومية. لكن قيمتها الحقيقية تظهر عندما تتصل هذه الخدمات برؤية موحدة للبيانات، وتقلل العمل اليدوي، وتساعد فريق الخزينة والمحاسبة على اتخاذ قرارات أسرع وأكثر انضباطًا.
العلاقة البنكية التقليدية غالبًا تبدأ من فتح حساب، بطاقة أعمال، تحويلات، أو طلب تمويل. هذه عناصر مهمة، وتظهر بوضوح في صفحات البنوك التي تعرض حسابات الأعمال، التمويل، برنامج كفالة، وخدمات المدفوعات للمنشآت الصغيرة والمتوسطة. لكنها لا تجيب وحدها عن سؤال التشغيل اليومي: كيف ترى المنشأة وضعها المالي الآن؟
المشكلة ليست في وجود أكثر من خدمة، بل في تشتت المعلومات بين البنك، نظام المحاسبة، ملفات Excel، ورسائل الموردين. مع الوقت، يصبح الفريق المالي مضطرًا لتجميع الأرصدة يدويًا، ومراجعة بيانات المستفيدين قبل كل دفعة، ثم مطابقة التحويلات مع الفواتير بعد التنفيذ.
هذا التشتت قد لا يظهر كأزمة في بداية النشاط، لكنه يتضخم مع زيادة الفروع، الموردين، قنوات البيع، أو الحسابات البنكية. لذلك، لا ينبغي النظر إلى SME Banking أو Business Banking كحساب وتمويل فقط، بل كبنية تساعد المنشأة على إدارة النقد، المخاطر التشغيلية، والقرار المالي اليومي.
المنشأة الصغيرة تحتاج إلى مصرفية عملية تقرّب البيانات من القرار. ليست كل منشأة بحاجة إلى تعقيد كبير، لكن معظم المنشآت تحتاج إلى ثلاثة مستويات واضحة: معرفة السيولة المتاحة، تنظيم المدفوعات، وتقليل أخطاء بيانات المستفيدين قبل أن تتحول إلى تأخير أو تكلفة تشغيلية.
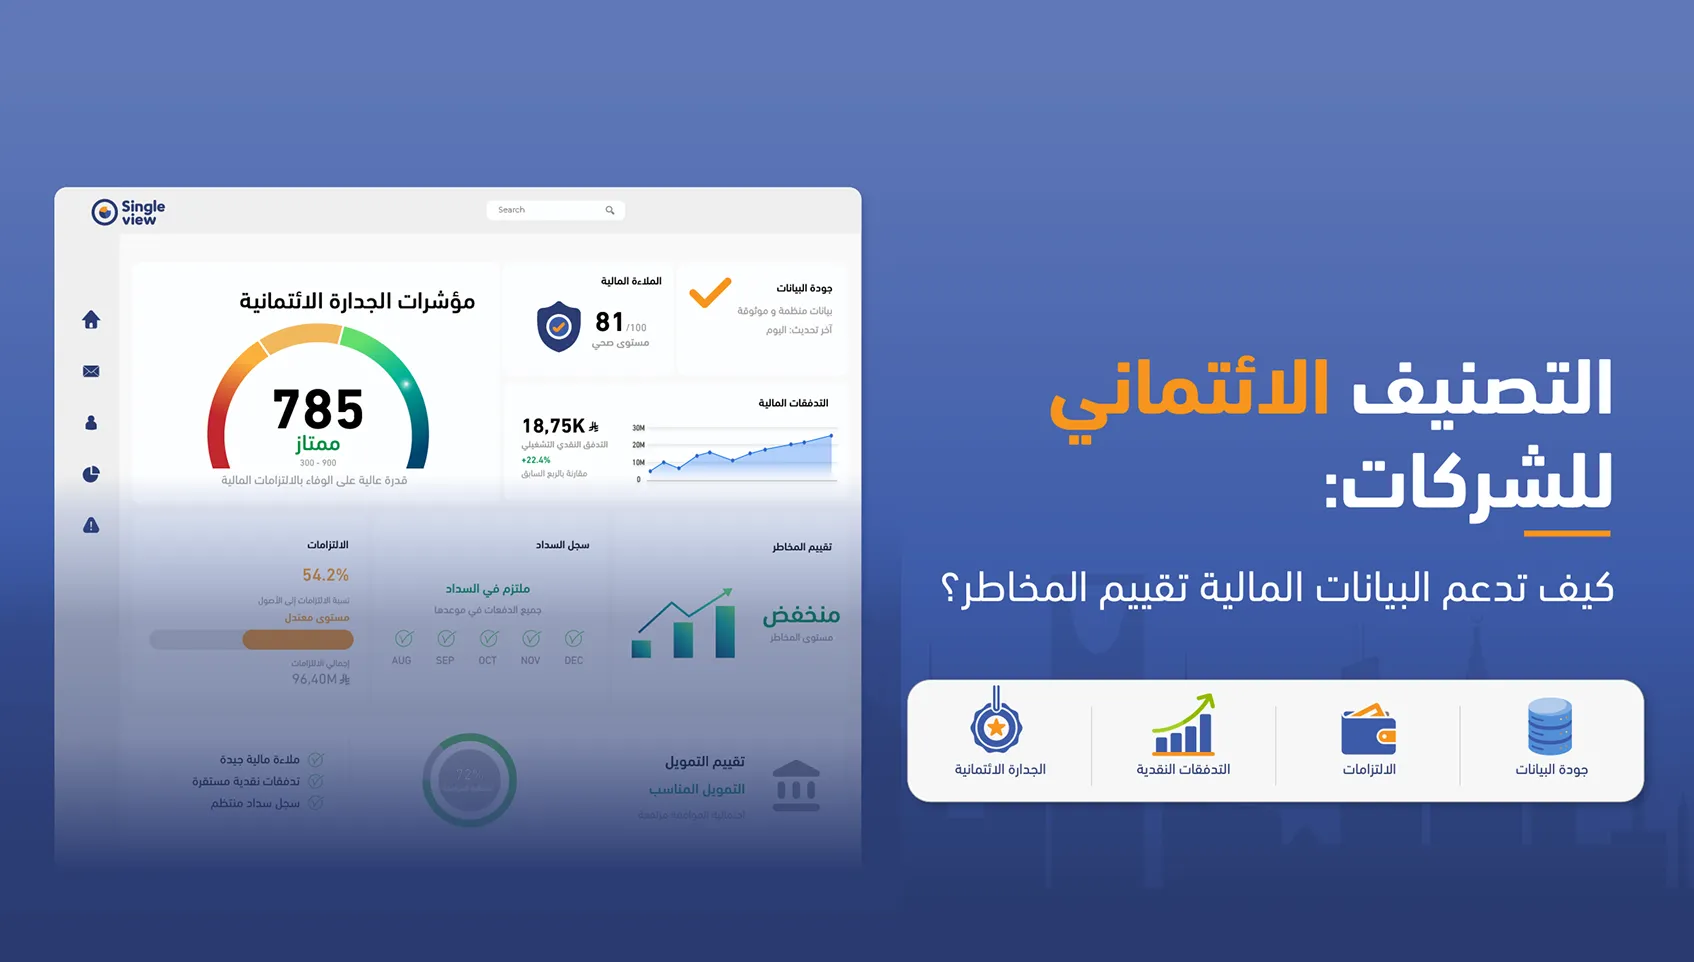
إدارة السيولة لا تعني معرفة الرصيد فقط. الأهم هو فهم ما سيخرج من الحسابات خلال الأيام القادمة، وما الذي يمكن تأجيله، وما الالتزامات التي يجب ترتيبها أولاً. عندما يرى فريق الخزينة الحسابات البنكية المتعددة في سياق واحد، يصبح تخطيط الرواتب، الموردين، والضرائب أكثر وضوحًا.
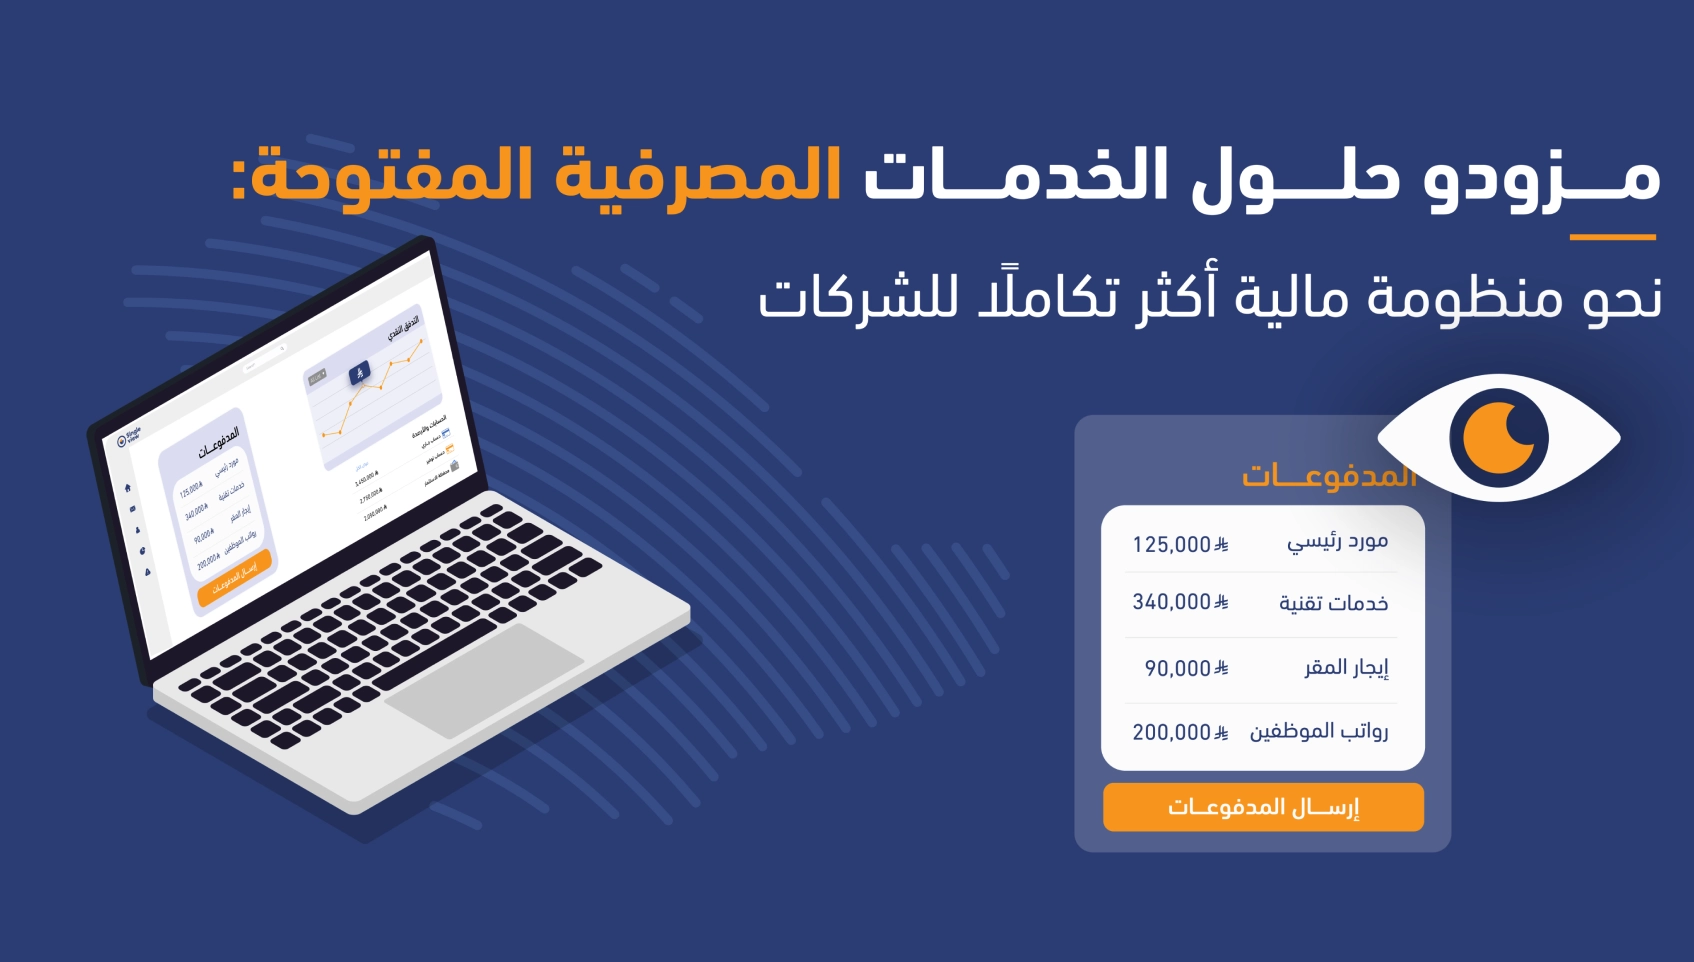
المدفوعات التجارية داخل المنشآت الصغيرة قد تبدو بسيطة، لكنها تتكرر وتتشعب بسرعة. موردون، إيجارات، اشتراكات، رواتب، ومدفوعات تشغيلية تحتاج إلى موافقات ومراجعة. كلما زادت العمليات اليدوية، زاد احتمال التأخير أو تكرار الدفع أو صعوبة المصالحة لاحقًا.
قبل تنفيذ أي دفعة، تحتاج المنشأة إلى التأكد من أن بيانات المستفيد صحيحة. هنا يصبح التحقق من الآيبان خطوة مهمة، خصوصًا عند التعامل مع موردين جدد أو مدفوعات دورية. الهدف ليس تسريع الدفع فقط، بل تقليل احتمالات الخطأ وتحسين جودة بيانات المدفوعات داخل الشركة.
يمكن للمدير المالي أو صاحب المنشأة استخدام الإطار التالي لتحديد ما إذا كانت المصرفية الحالية تساعد التشغيل فعلاً، أم أنها تكتفي بتوفير الحسابات والخدمات الأساسية:
| السؤال | ما الذي يكشفه؟ | الإجراء المناسب |
|---|---|---|
| هل تعتمد المنشأة على أكثر من حساب بنكي؟ | درجة تشتت البيانات المالية. | تجميع الرؤية بدل مراجعة كل حساب منفصل. |
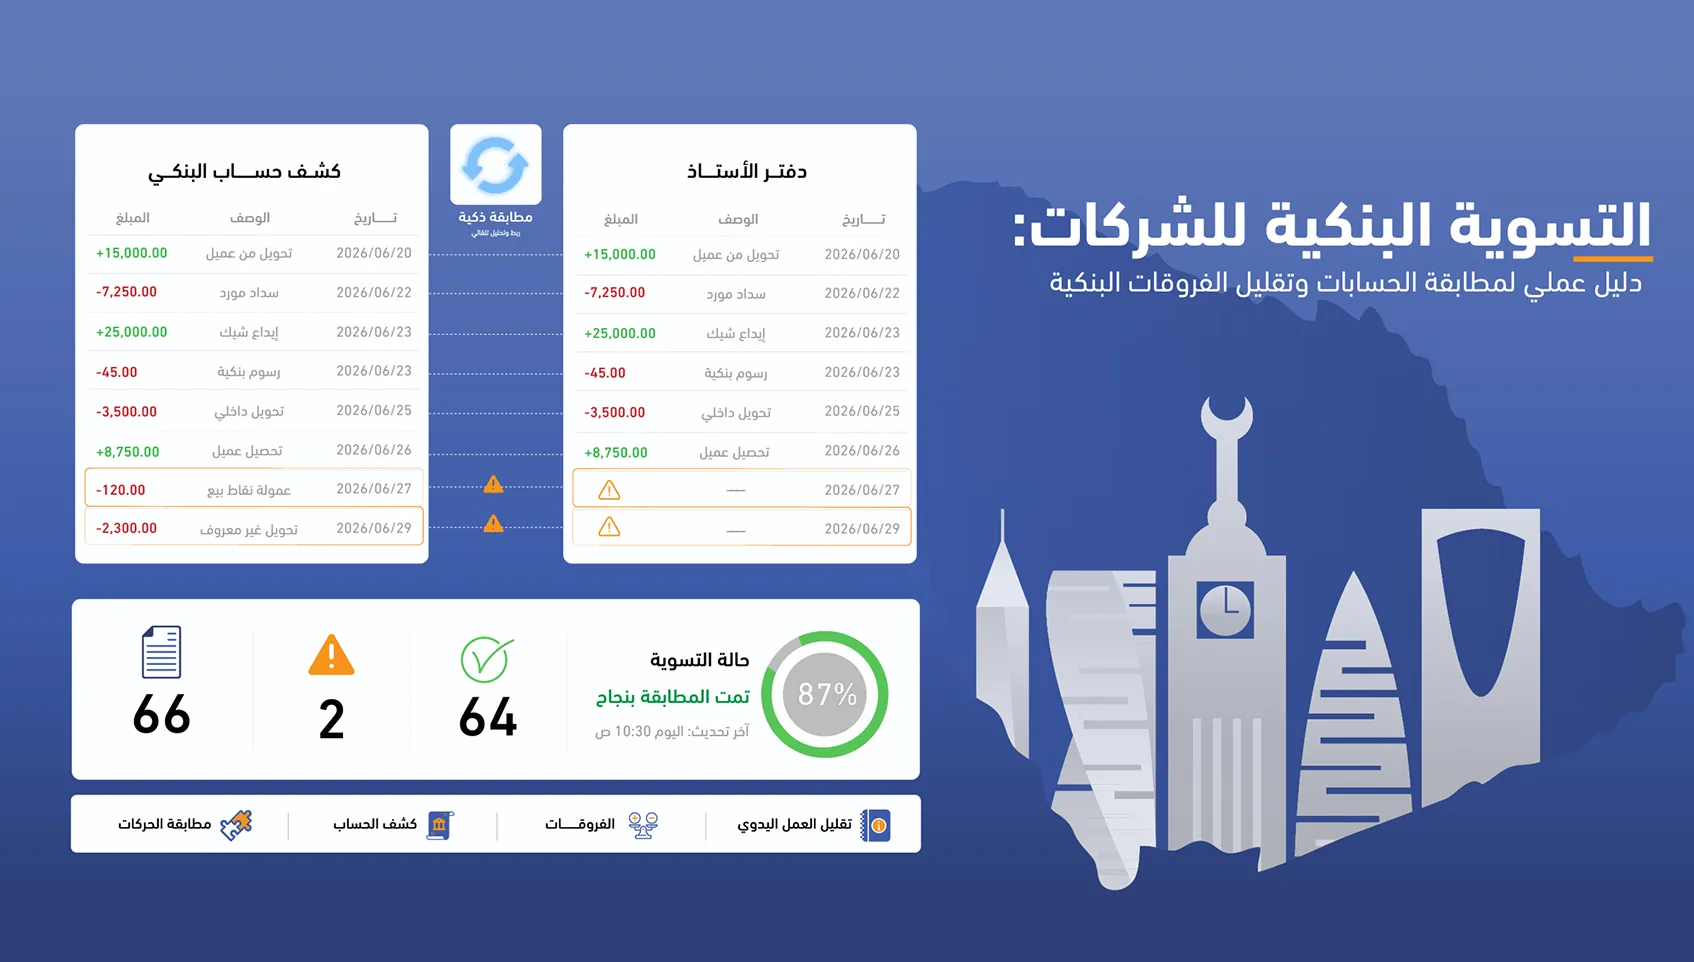
| هل تتأخر المصالحة بعد المدفوعات؟ | وجود عمل يدوي زائد أو بيانات غير مكتملة. | ربط المدفوعات بالتقارير والمراجعة الدورية. |
| هل تحدث أخطاء في بيانات المستفيدين؟ | ضعف التحقق قبل الدفع. | إضافة تحقق من الآيبان ضمن workflow المدفوعات. |
| هل يصعب توقع السيولة للأسبوع القادم؟ | غياب رؤية Cash Management عملية. | بناء متابعة دورية للتدفقات النقدية والالتزامات. |
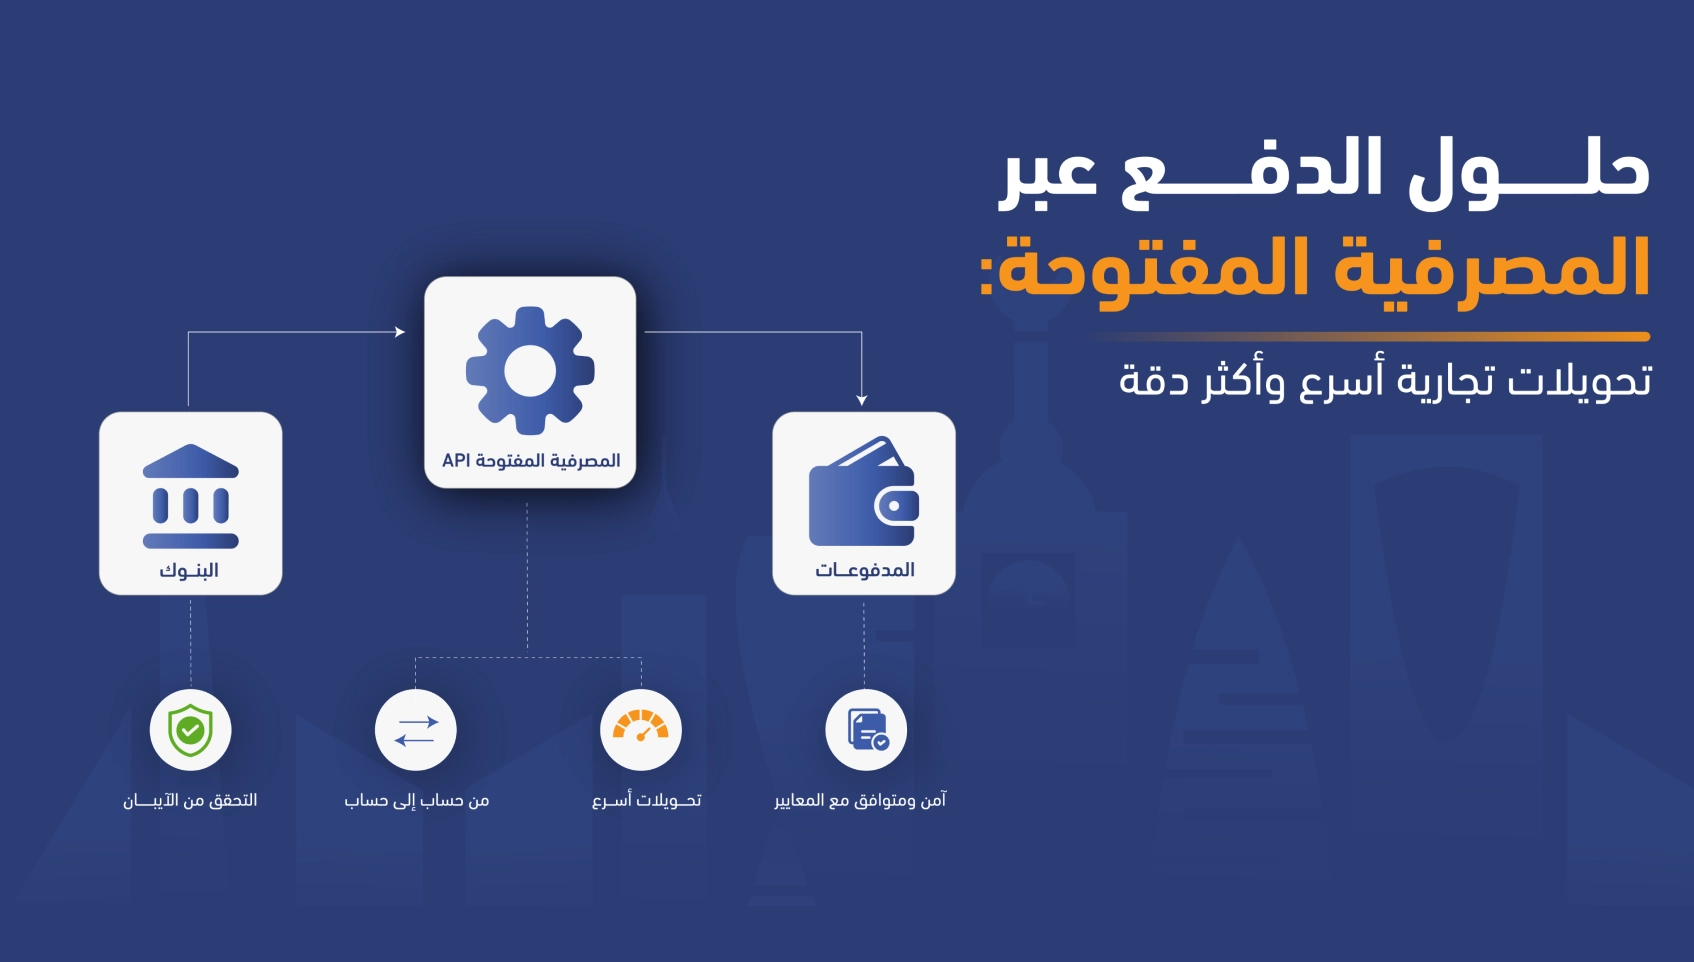
تعتمد المصرفية المفتوحة على تمكين العميل من مشاركة بياناته المالية بشكل آمن مع مزودي خدمات مرخصين أو معتمدين، وفق موافقة واضحة.
في سياق الشركات، يفتح هذا المجال أمام Account Aggregation، وتحليل التدفقات، وربط البيانات البنكية بأدوات تساعد الإدارة المالية على العمل من مصدر أوضح.
عمليًا، يمكن لتقنيات Open Banking أن تقلل المسافة بين البنك ونظام القرار داخل المنشأة. بدل أن ينتقل الفريق بين بوابات مصرفية وتقارير منفصلة، يمكن بناء طبقة تعرض الأرصدة، الحركات، والالتزامات بطريقة تساعد Treasury والمحاسبة على المتابعة اليومية.
هذا لا يعني أن المصرفية المفتوحة تلغي دور البنك أو حلول التمويل. بالعكس، هي تجعل العلاقة المصرفية أكثر قابلية للاستخدام داخل التشغيل، لأنها تربط الحسابات والمدفوعات والرؤية المالية بمسار عمل واضح، بدل أن تظل البيانات موزعة بين قنوات متعددة.
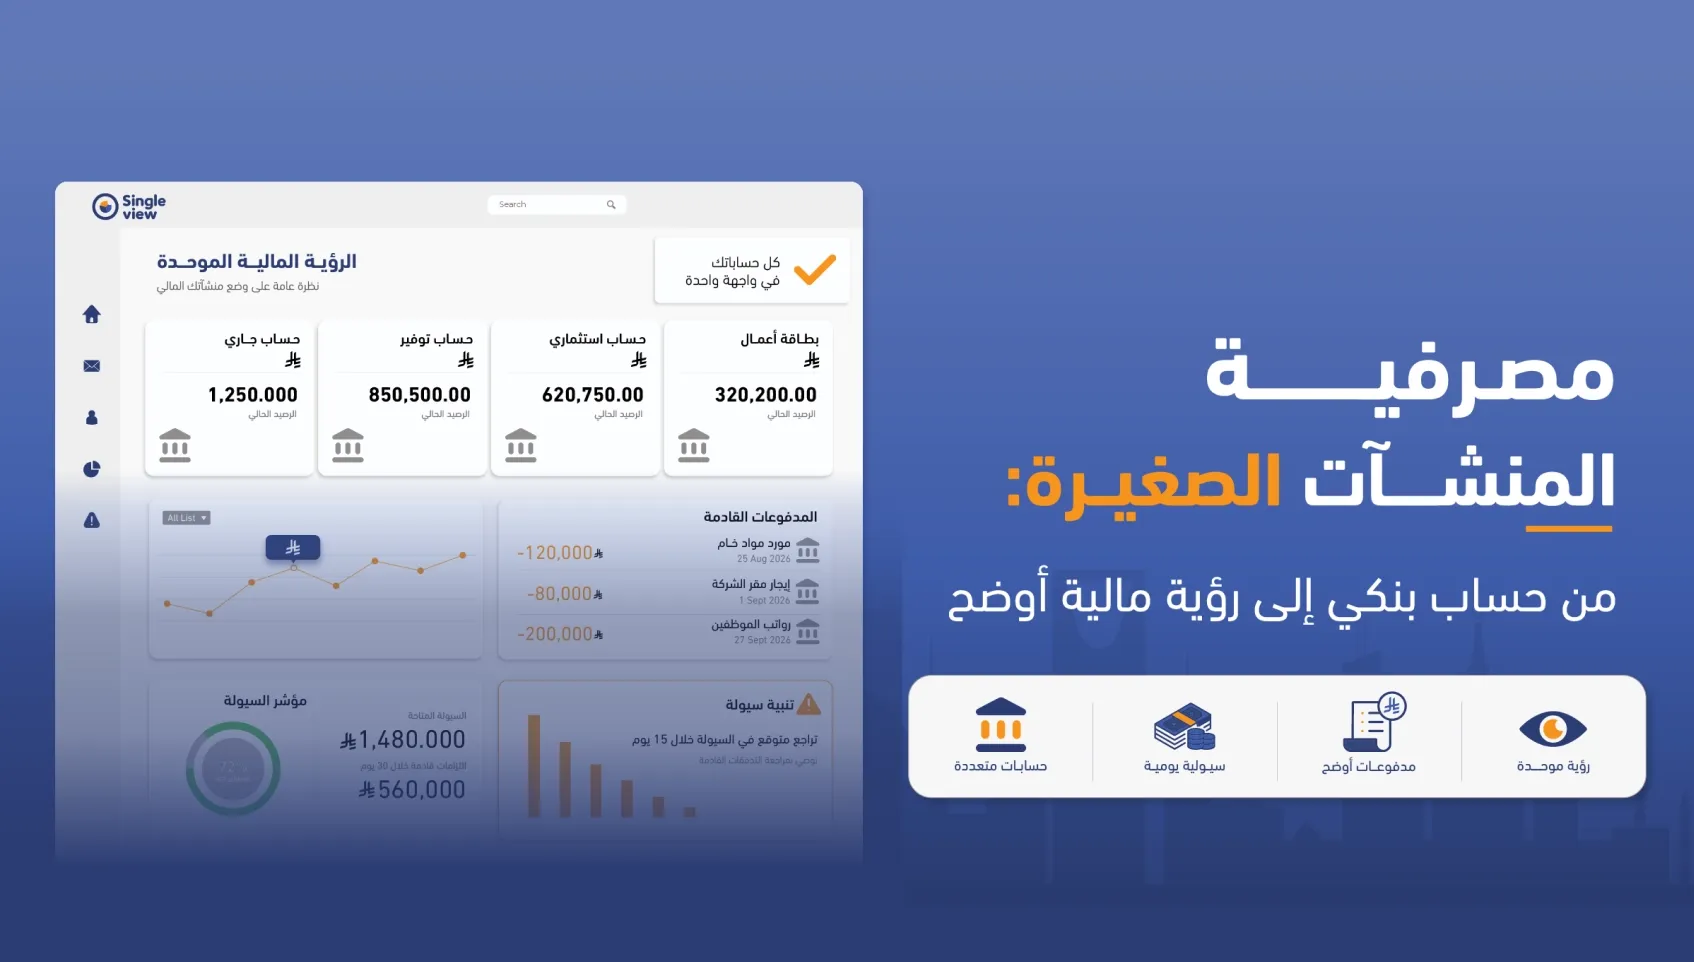
تظهر قيمة SingleView عندما تنتقل المنشأة من متابعة الحسابات بشكل منفصل إلى بناء رؤية مالية موحدة. من خلال حلول مرتبطة بالمصرفية المفتوحة، يمكن للشركات التعامل مع الحسابات البنكية المتعددة، متابعة التدفقات، ودعم قرارات الدفع والتحقق بطريقة أوضح. وهذا يرتبط مباشرة بااحتياج كثير من المنشآت إلى مصرفية الشركات التي تخدم التشغيل وليس العلاقة البنكية فقط.
في حالة منشأة لديها حساب تشغيلي، حساب للرواتب، وحساب آخر للمبيعات، قد يبدو الرصيد الإجمالي جيدًا، بينما توجد التزامات قريبة تستنزف السيولة خلال أيام. الرؤية الموحدة تساعد الفريق على قراءة الوضع قبل القرار، لا بعد ظهور المشكلة في كشف الحساب.
كما يمكن إدخال خدمة التحقق من بيانات المستفيدين ضمن مسار المدفوعات، بحيث لا تصبح مراجعة الآيبان خطوة منفصلة أو متأخرة. بهذه الطريقة تتحول المدفوعات من مهمة تنفيذية متكررة إلى عملية أكثر ضبطًا من حيث البيانات، التوقيت، والمراجعة.
مصرفية المنشآت الصغيرة لا ينبغي أن تُفهم كحساب بنكي أو تمويل فقط. المنشأة التي تريد النمو بانضباط تحتاج إلى رؤية أوضح لحساباتها، سيولتها، ومدفوعاتها، حتى تستطيع اتخاذ القرار في الوقت المناسب وباعتماد أقل على التجميع اليدوي.
في السوق السعودي، يصبح هذا أكثر أهمية مع توسع الحلول الرقمية والمصرفية المفتوحة وارتفاع توقعات السرعة والدقة داخل الشركات. إذا كانت شركتك تعتمد على أكثر من حساب بنكي أو أكثر من مسار دفع، فقد تكون الرؤية الموحدة خطوة عملية لتحسين إدارة السيولة والمدفوعات. ابدأ في استكشاف حلول SingleView لإدارة الحسابات، التحقق من بيانات المستفيدين، وبناء رؤية مالية أوضح لشركتك.