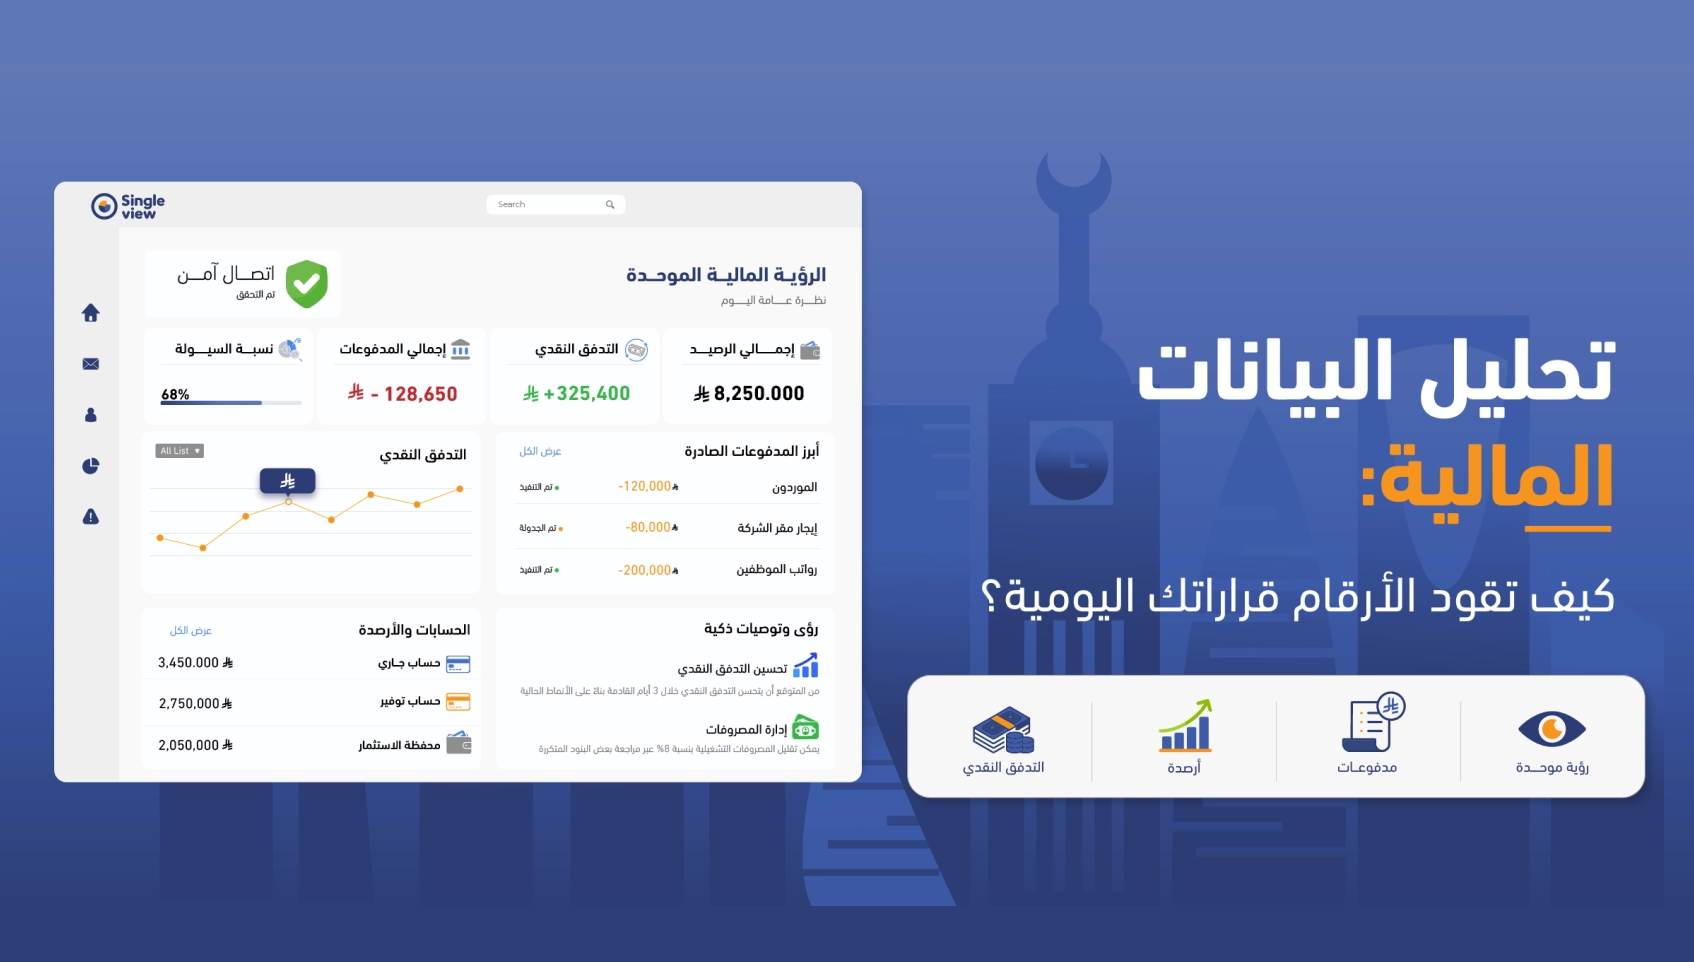
مع توسع أعمال الشركات وتزايد حجم معاملاتها، تصبح إدارة المدفوعات الصادرة عنصرًا أساسيًا في كفاءة العمليات المالية اليومية. فمدفوعات الإيجار والاشتراكات الدورية، وفواتير الموردين، ورواتب الموظفين تتطلب دقة في المعالجة، وضوابط واضحة، وتنفيذًا منظمًا يضمن سداد الالتزامات في مواعيدها.
ومع ذلك، لا تزال العديد من الشركات تعتمد على إجراءات يدوية لمعالجة المدفوعات، بدءًا من إعداد بيانات التحويل ومراجعتها، وصولاً إلى تنفيذها ومتابعة حالتها. مما يؤدي إلى إطالة دورة الدفع، وزيادة احتمالية وقوع الأخطاء، ورفع الأعباء التشغيلية على الفرق المالية.
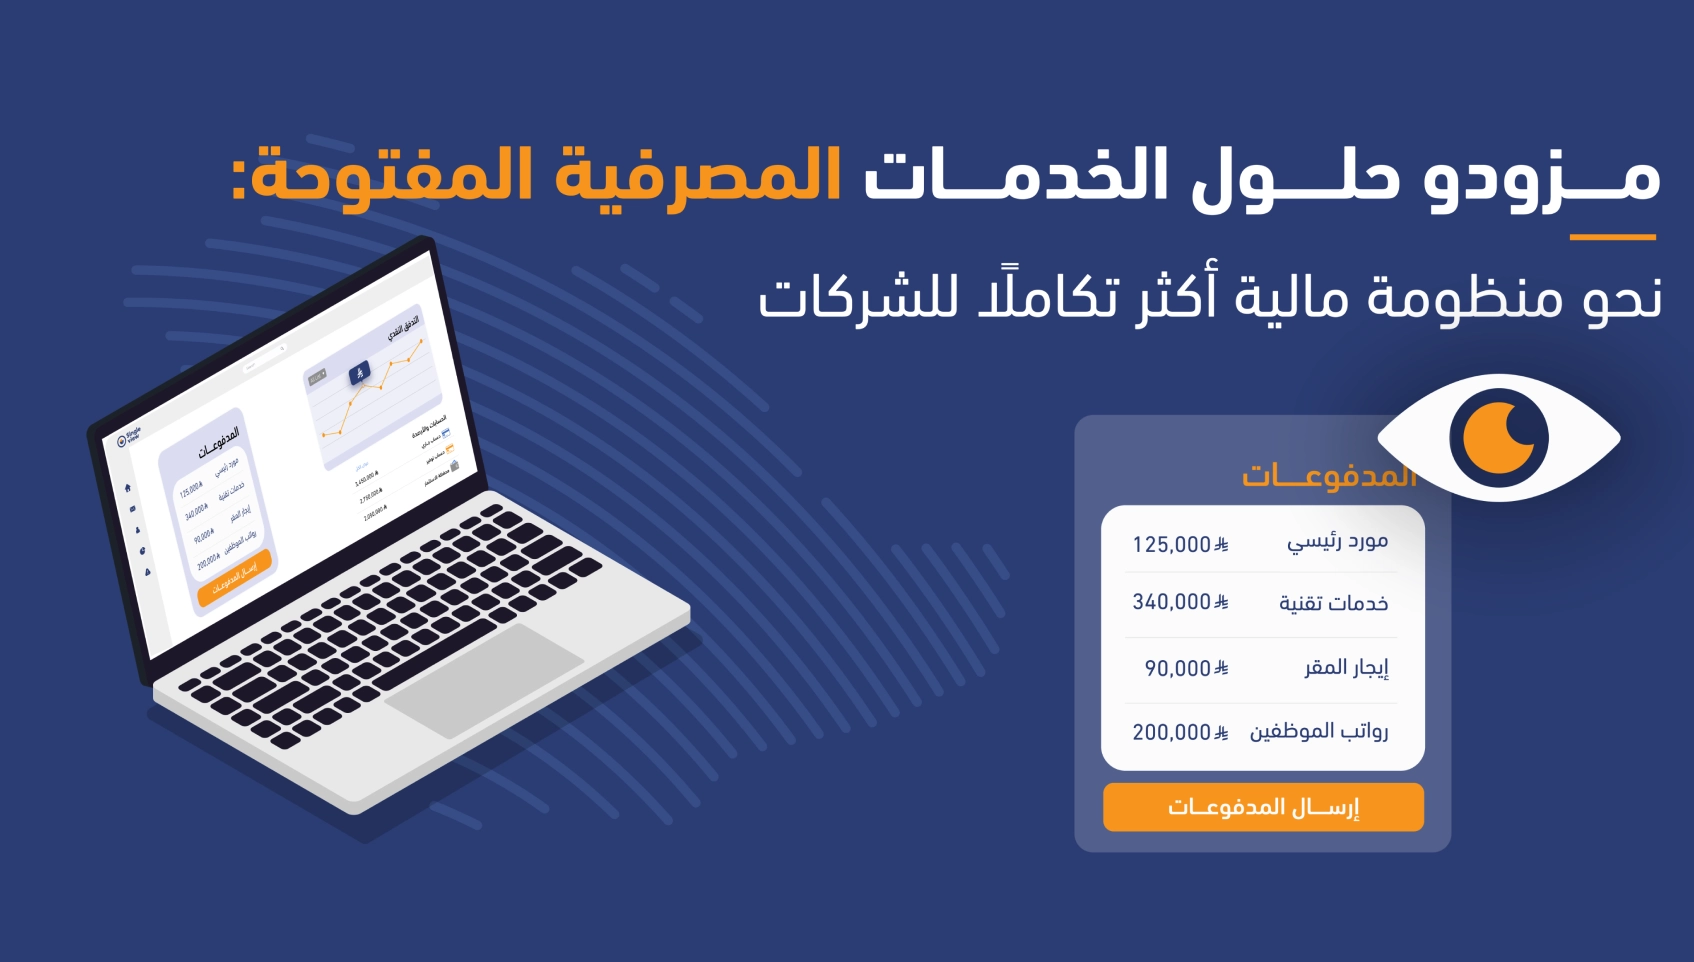
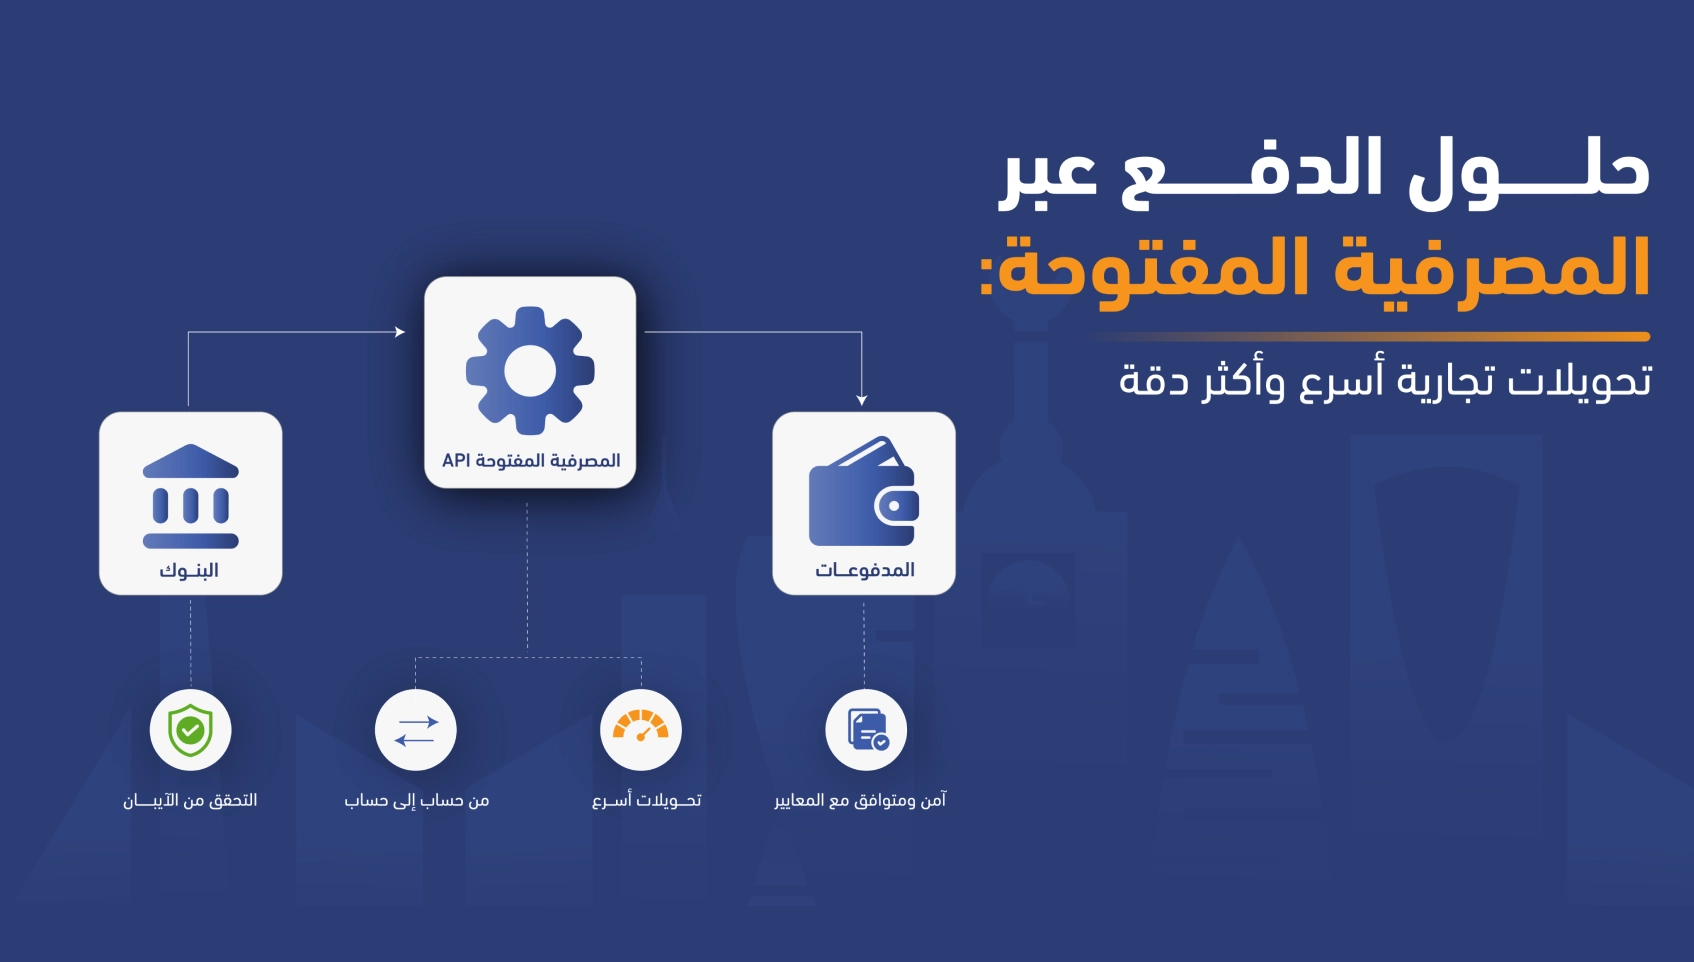
يساعد اعتماد حلول الدفع عبر المصرفية المفتوحة على تطوير الطريقة التي يتم بها إعداد مدفوعات الشركات والتحقق منها وتنفيذها.
ومن خلال إتاحة بدء المدفوعات مباشرة من حساب إلى حساب (A2A) عبر الأنظمة المالية المستخدمة داخل الشركة، تقل الحاجة إلى رفع ملفات المدفوعات يدويًا على بوابات البنوك، وتنخفض العمليات اليدوية، وتصبح مطابقة المعاملات أكثر سرعة وكفاءة.
في نماذج إدارة الخزانة التقليدية، قد يتطلب تنفيذ المدفوعات تصدير ملفات من النظام المحاسبي، ثم رفعها يدويًا إلى بوابة البنك، ومراجعة بيانات كل عملية مرة أخرى، وانتظار الموافقات المطلوبة قبل تنفيذ الدفعة.
هذا الفصل بين الأنظمة يزيد من احتمالية الخطأ البشري، وقد يؤدي إلى تأخير المدفوعات المستحقة للموردين.
ومن خلال بروتوكولات المصرفية المفتوحة، يمكن لمقدمي خدمات بدء الدفع (PISPs) تمكين الشركات من إنشاء طلبات التحويل مباشرة من بيئة البرامج والأنظمة المالية المستخدمة لديها.
ويساعد ذلك على تطوير عمليات الخدمات المصرفية للشركات من خلال عدد من المزايا التشغيلية:
قد تفشل المدفوعات التجارية بسبب أخطاء بسيطة في إدخال البيانات، مثل كتابة رقم خاطئ داخل الآيبان أو تسجيل اسم المستفيد بصورة غير صحيحة.
وعند فشل التحويل، قد تتحمل الشركة رسومًا إضافية، وتتأخر الأموال مؤقتًا، كما يمكن أن يتأثر انتظام سداد مستحقات الموردين.
لذلك، يساعد دمج خطوة آلية ـ التحقق من الآيبان ضمن مسار الدفع على مراجعة بيانات حساب المستفيد قبل تنفيذ التحويل.
ويسهم التحقق المسبق من بيانات الحساب في تقليل احتمالات إرسال الأموال إلى بيانات غير صحيحة، والحد من التحويلات الفاشلة والإجراءات التصحيحية التي تليها.
| الميزة | المدفوعات التقليدية عبر بوابة البنك | حلول الدفع عبر المصرفية المفتوحة |
|---|---|---|
| مصدر بدء عملية الدفع | رفع الملفات يدويًا على بوابة البنك | تنفيذ مباشر عبر API من نظام الشركة |
| التحقق من بيانات المستفيد | يدوي أو قد لا يتم قبل رفع الدفعة | التحقق الآلي من الآيبان قبل التنفيذ |
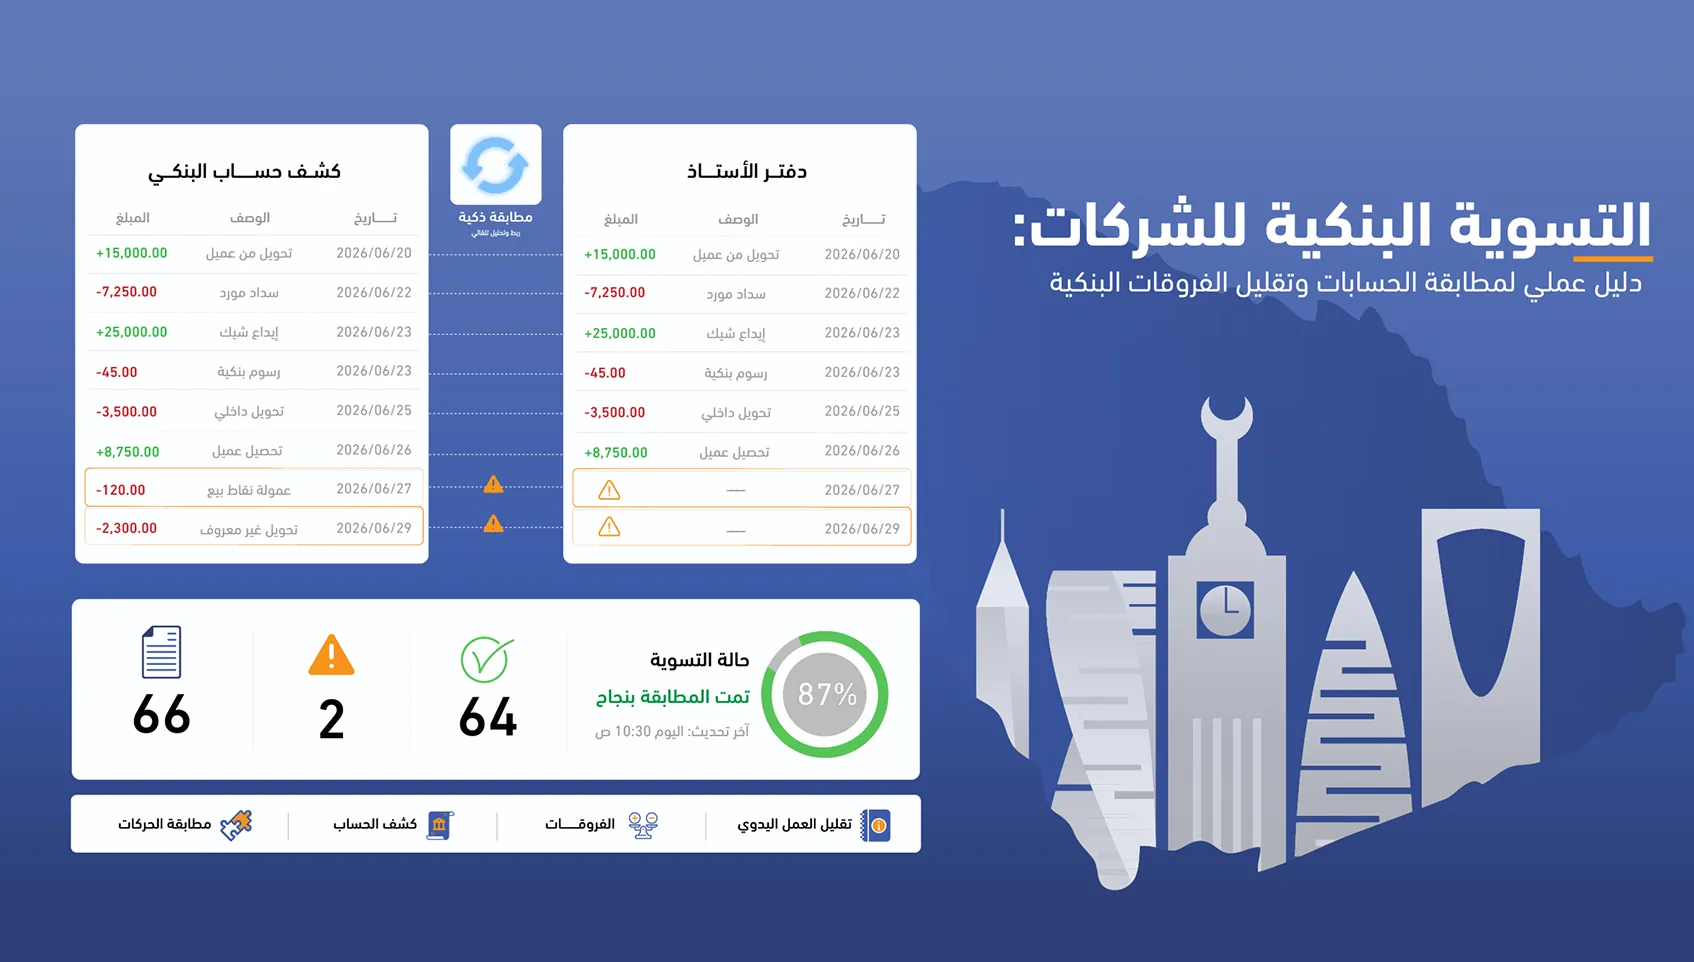
| مطابقة البيانات | مطابقة يدوية بعد تنفيذ المعاملات | مزامنة ومتابعة أكثر سرعة لبيانات المعاملات |
تساعد حلول الدفع عبر المصرفية المفتوحة على تحويل المدفوعات التجارية من مجموعة إجراءات يدوية متفرقة إلى عملية مالية أكثر دقة وتنظيمًا.
ومن خلال الجمع بين بدء المدفوعات مباشرة من أنظمة الشركة والتحقق المسبق من بيانات المستفيد، تستطيع الفرق المالية تقليل الأخطاء، وتسريع تنفيذ المدفوعات، وتحسين الرقابة على التدفقات النقدية، مع الحفاظ على انتظام التعاملات المالية مع الموردين.