عندما تطلب جهة تمويل أو شريك استثماري فهم قدرة شركة على السداد، لا يكفي النظر إلى حجم الإيرادات وحده. التصنيف الائتماني للشركات يرتبط بدرجة الثقة في قدرة الشركة على الوفاء بالتزاماتها، لكنه يصبح أكثر دقة عندما تكون البيانات المالية واضحة، محدثة، وقابلة للتحقق.
في السوق السعودي، تهتم الشركات بهذه الفكرة عند التوسع، طلب تمويل، تحسين شروط الموردين، أو إدارة علاقتها مع البنوك. فالسؤال ليس فقط: هل الشركة تحقق مبيعات؟ بل: هل لديها تدفقات نقدية مستقرة؟ وهل تظهر التزاماتها بشكل منظم؟ وهل يمكن قراءة وضعها المالي دون مراجعات يدوية طويلة؟
هذا الدليل يشرح العوامل التي تؤثر في الجدارة الائتمانية، وكيف يمكن للبيانات البنكية والتدفقات النقدية أن تساعد في قراءة المخاطر، ثم يوضح دور المصرفية المفتوحة والرؤية المالية الموحدة دون افتراض أن أي أداة تقنية يمكنها وحدها تحسين التصنيف.
عمليًا، التصنيف الائتماني (Credit Rating) هو تقييم لقدرة الشركة على الوفاء بالتزاماتها المالية في الوقت المناسب. أما مخاطر الائتمان (Credit Risk) فهي احتمال تعثر السداد أو تأخره. كلما كانت البيانات المالية أكثر وضوحًا، أصبح تقييم المخاطر أقرب إلى الواقع بدل الاعتماد على صور مجزأة أو تقارير متأخرة.
تهتم الشركات بتصنيفها الائتماني لأنه يؤثر في طريقة نظر البنوك، المستثمرين، الموردين، والجهات المالية إلى قدرتها على الالتزام. التصنيف لا يخص الشركات المدرجة أو الكبيرة فقط؛ فالشركات الصغيرة والمتوسطة تحتاج أيضًا إلى إظهار Financial Health واضح عندما تسعى إلى تمويل أو تفاوض على شروط دفع أفضل.
قد يظهر أثر التصنيف في تكلفة التمويل، مدة الموافقة، حدود الائتمان، وثقة الأطراف التجارية. حتى عندما لا يوجد تصنيف رسمي منشور، فإن الجهة الممولة تقيّم الشركة داخليًا من خلال مؤشرات قريبة: السيولة، الديون، انتظام السداد، جودة التقارير، واستقرار التدفق النقدي.
من هنا، يصبح تحسين وضوح البيانات جزءًا من استعداد الشركة للنمو. فالشركة التي تمتلك بيانات بنكية ومالية منظمة تستطيع تقديم صورة أوضح عن قدرتها التشغيلية، بينما الشركة التي تعتمد على ملفات متفرقة أو كشف حساب متأخر قد تواجه أسئلة أكثر قبل اتخاذ قرار التمويل.
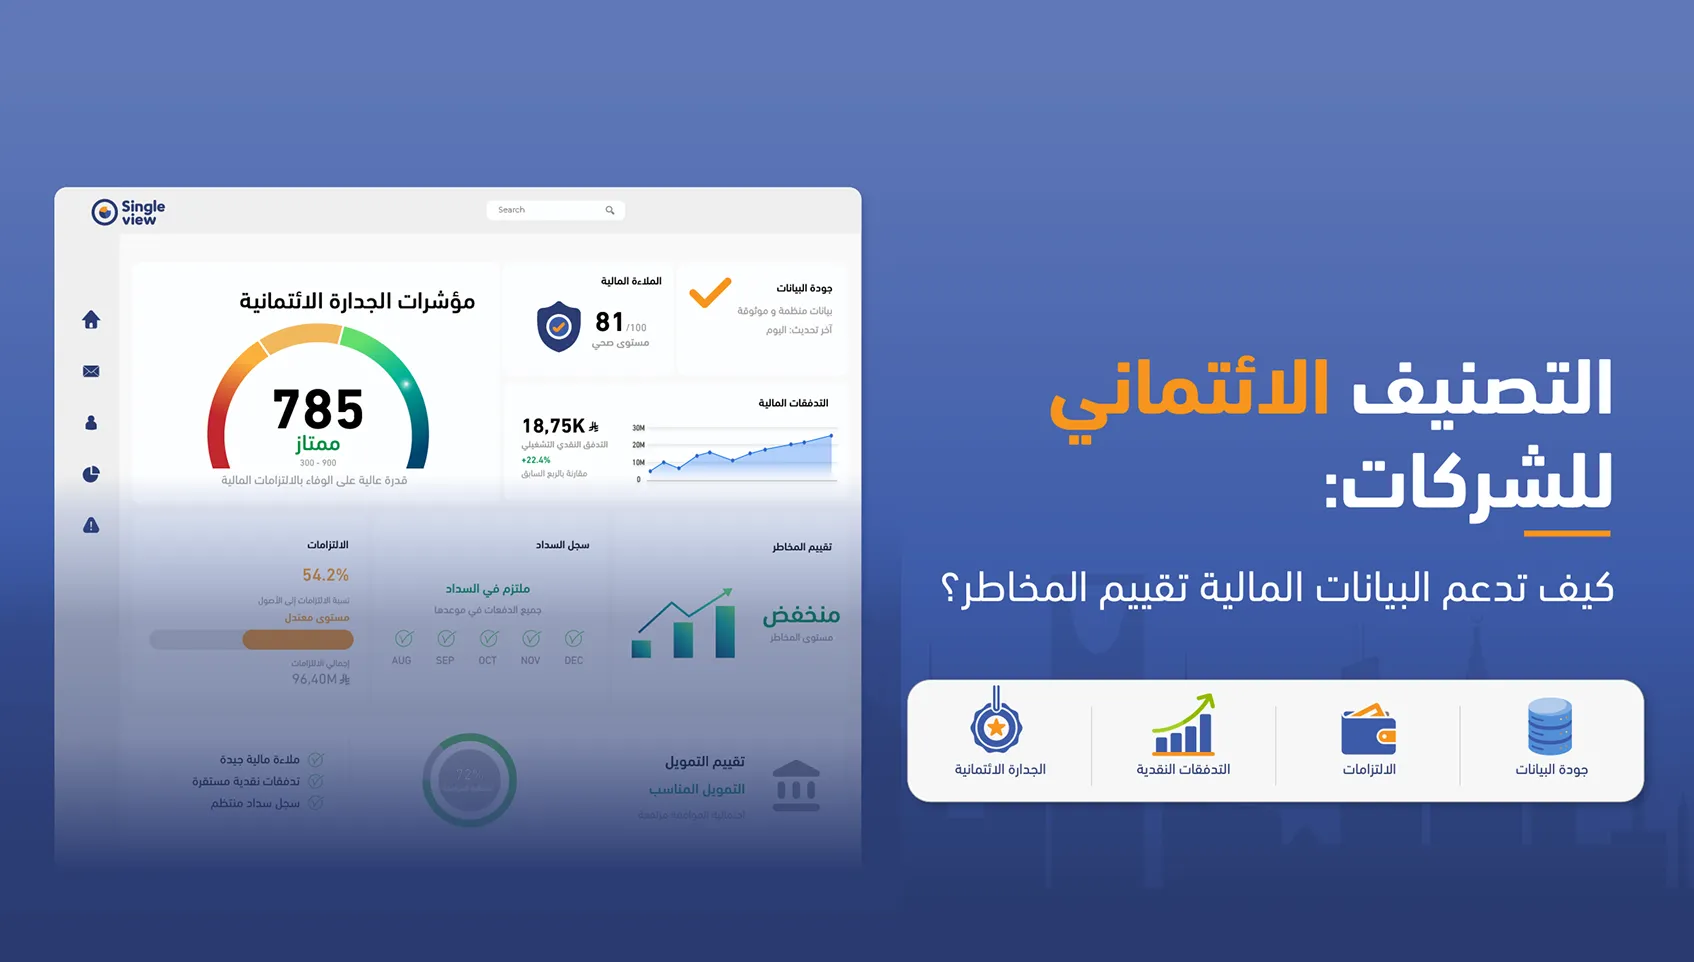
الجدارة الائتمانية ليست رقمًا واحدًا. هي نتيجة قراءة متكاملة لعدة عوامل مالية وتشغيلية. قد تختلف منهجية التقييم من جهة إلى أخرى، لكن معظم عمليات تقييم المخاطر تدور حول قدرة الشركة على تحقيق تدفقات نقدية مستدامة، إدارة الالتزامات، المحافظة على سجل سداد مستقر، وتقديم بيانات يمكن الوثوق بها.
التدفقات النقدية تكشف قدرة الشركة على تحويل النشاط التجاري إلى نقد متاح. قد تكون المبيعات جيدة على الورق، لكن تأخر التحصيل أو تراكم المصروفات يضغط على السيولة. لذلك يركز المقيمون على انتظام دخول الأموال وخروجها، وليس فقط على إجمالي الإيرادات أو عدد العملاء.
الالتزامات تشمل القروض، المدفوعات المؤجلة، مستحقات الموردين، الرواتب، والإيجارات. كلما كان لدى الشركة التزامات واضحة ومجدولة، أصبح من الأسهل تقدير القدرة على الاقتراض أو القدرة على تحمل دين إضافي. أما الالتزامات غير المرئية أو غير المحدثة فقد تجعل قراءة المخاطر أقل دقة.
تاريخ السداد يوضح كيف تعاملت الشركة مع التزاماتها السابقة. الانتظام في السداد يعطي إشارة إيجابية، بينما التأخر المتكرر قد يرفع مستوى الحذر. الأهم أن سجل السداد يحتاج إلى بيانات منظمة؛ لأن الاعتماد على الذاكرة أو ملفات متناثرة لا يكفي عند مراجعة قرارات مالية مهمة.
جودة البيانات قد تكون العامل الأقل وضوحًا لكنها شديدة التأثير. إذا كانت الحسابات البنكية موزعة على أكثر من بنك، والتقارير تُجمع يدويًا، وبيانات المستفيدين غير محدثة، فقد يصعب تكوين صورة دقيقة عن الوضع المالي. هنا لا تكون المشكلة في الأداء المالي فقط، بل في قابلية قراءته.
| نوع البيانات | السؤال الذي تساعد في الإجابة عنه | الأثر على تقييم المخاطر |
|---|---|---|
| التدفقات النقدية | هل تدخل الأموال وتخرج بنمط مستقر؟ | تساعد على فهم قدرة الشركة على السداد التشغيلي. |
| الالتزامات القادمة | ما حجم المدفوعات المستحقة خلال الفترة القريبة؟ | توضح الضغط المتوقع على السيولة. |
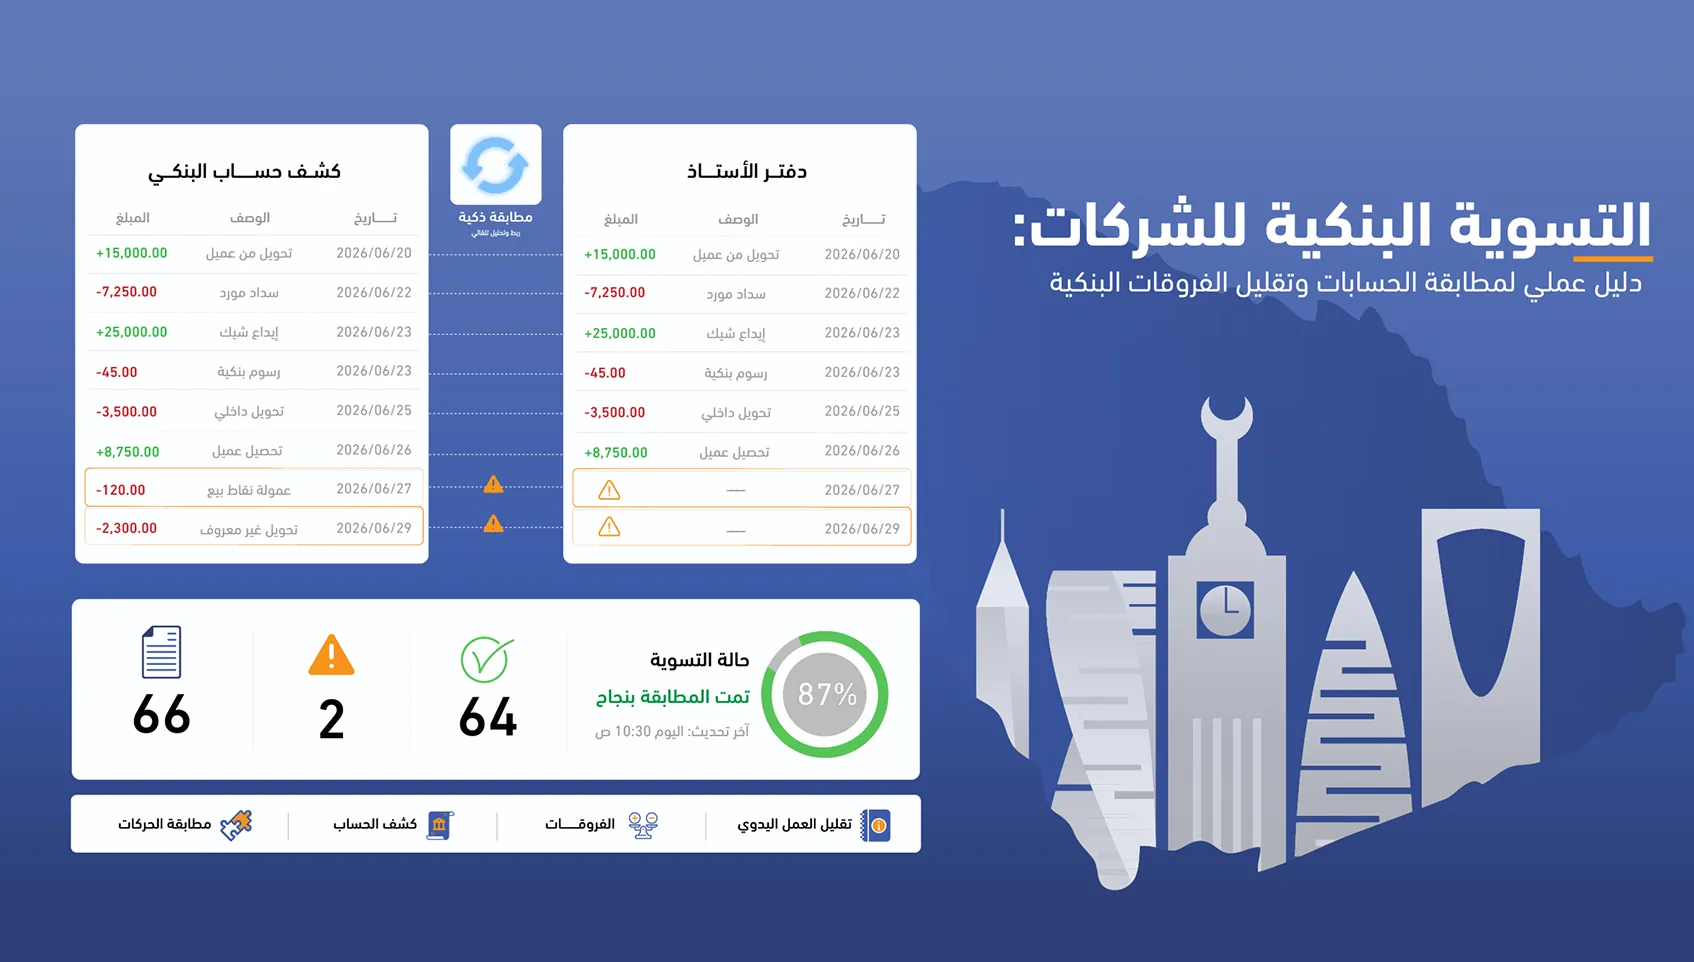
| حركة الحسابات البنكية | هل الحسابات تعكس النشاط الحقيقي للشركة؟ | تقلل الاعتماد على تقارير متأخرة أو مجزأة. |
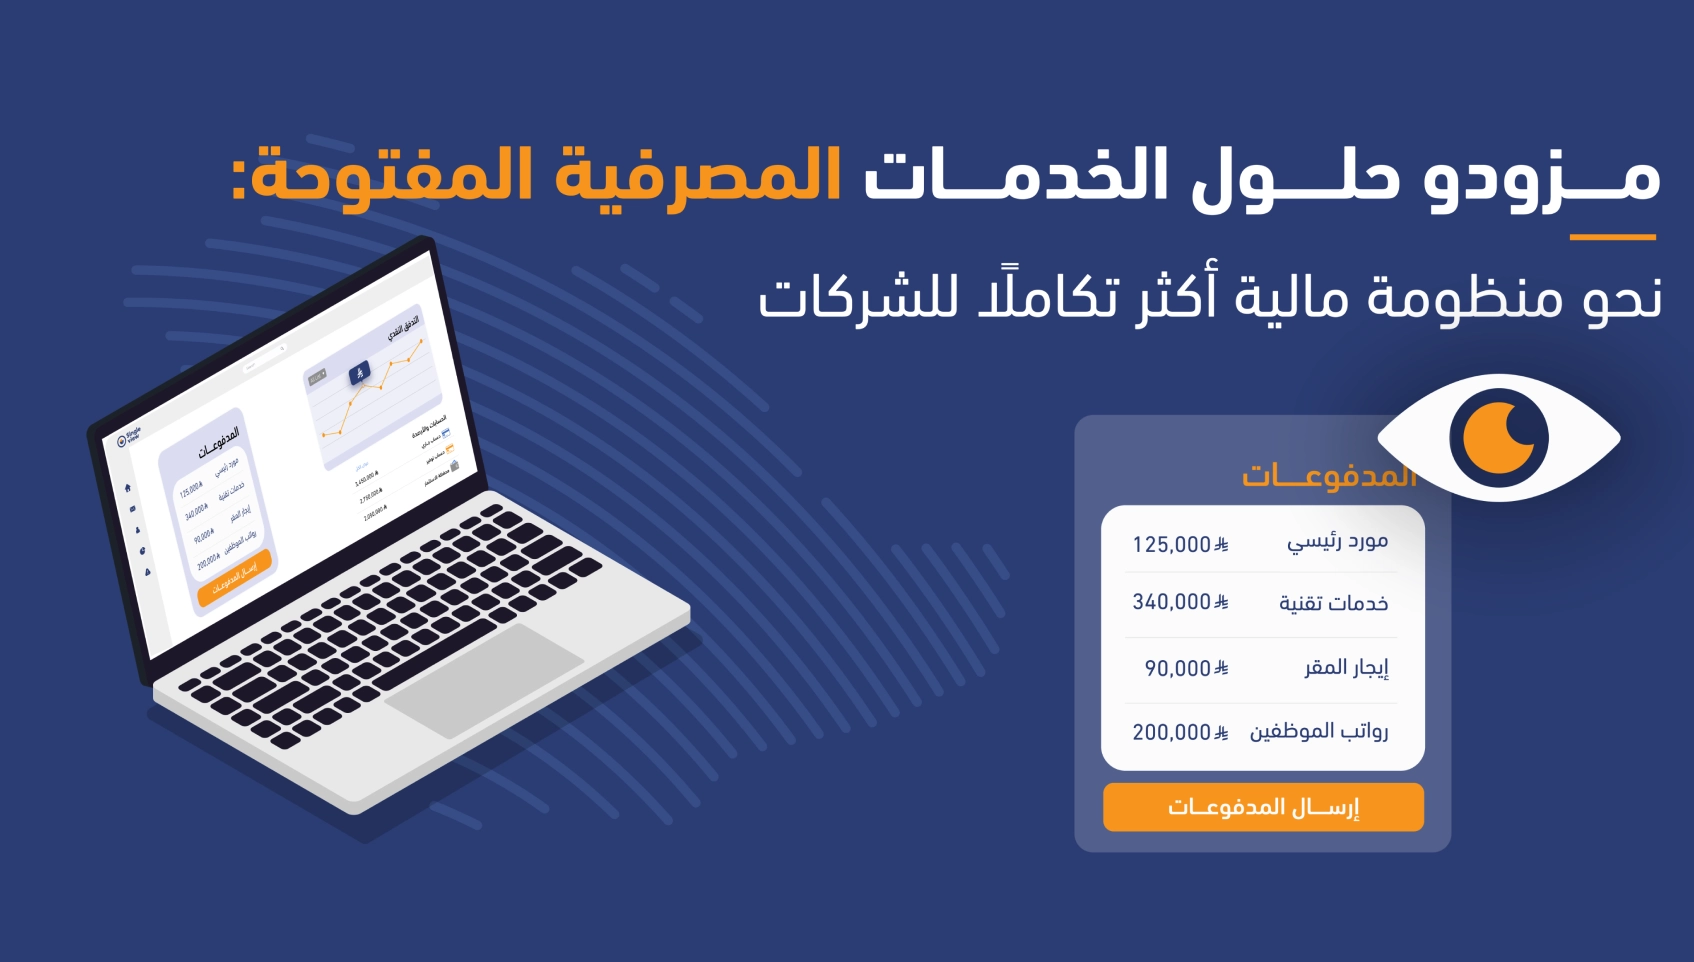
| بيانات المستفيدين والمدفوعات | هل المدفوعات تُنفذ إلى حسابات صحيحة ومراجعة؟ | تخفض أخطاء التشغيل التي قد تؤثر في الانضباط المالي. |
البيانات البنكية تضيف طبقة عملية إلى تقييم المخاطر لأنها تعكس الحركة الفعلية للحسابات. القوائم المالية مهمة، لكنها غالبًا تأتي على فترات دورية. أما قراءة الحسابات والتدفقات والمدفوعات، عندما تتم بطريقة منظمة ومصرح بها، فتساعد الشركة على تكوين رؤية أقرب إلى الوضع اليومي للسيولة.
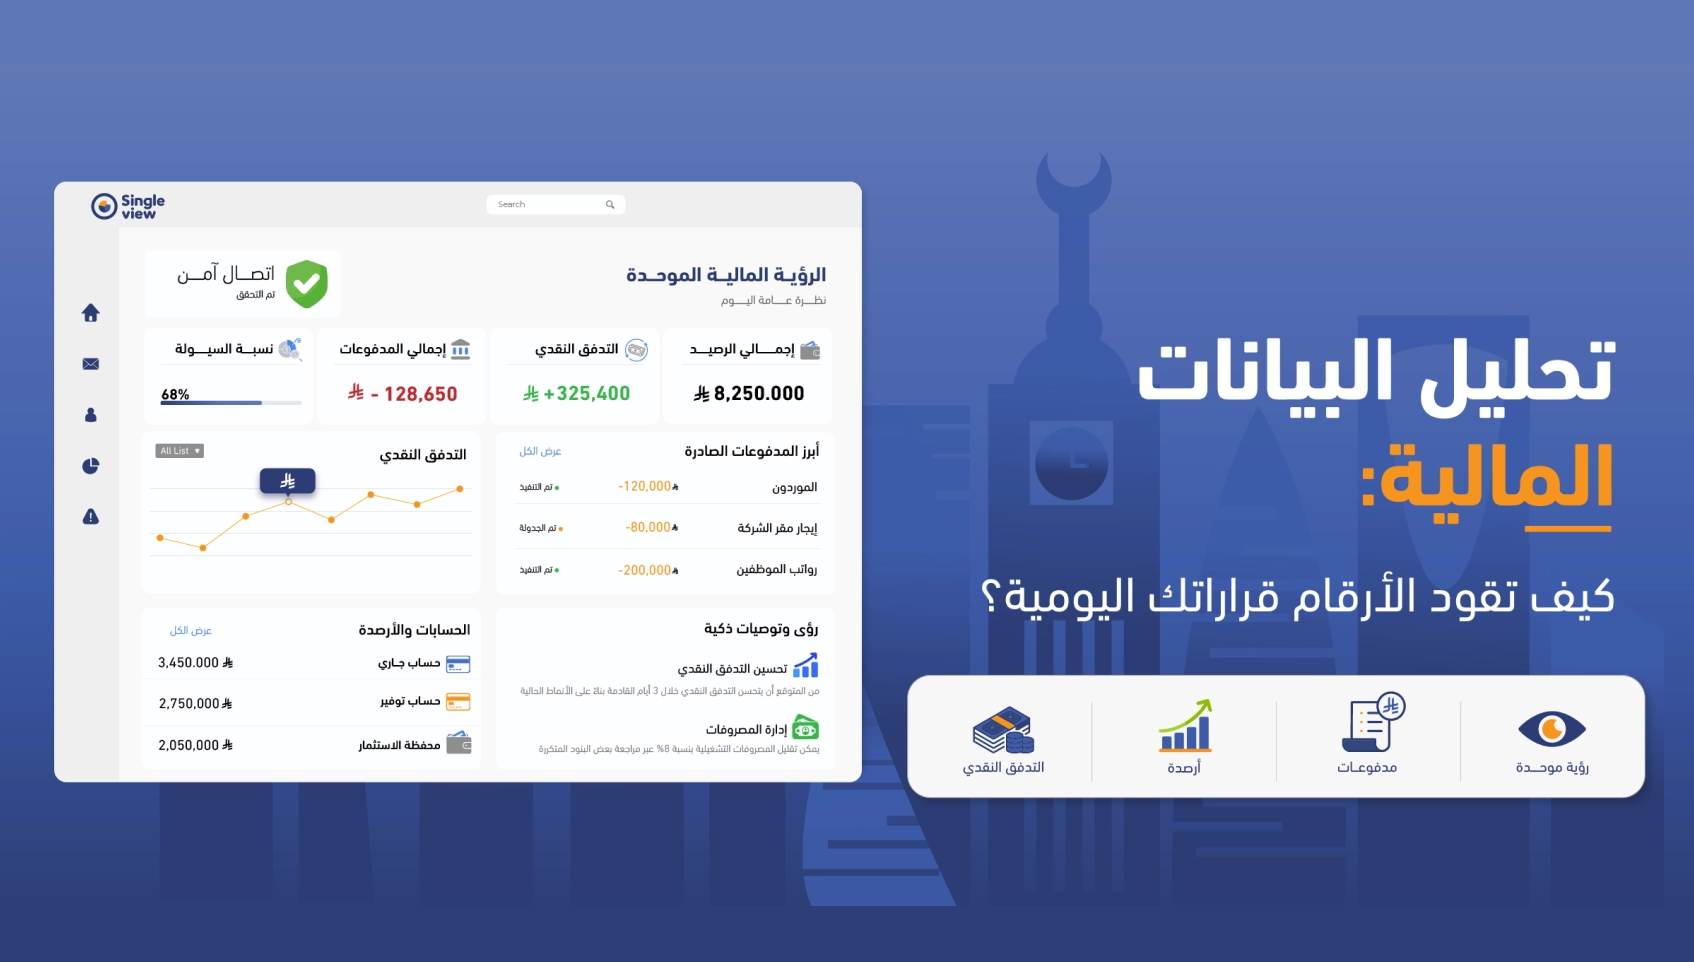
تظهر القيمة عندما لا يكتفي المدير المالي بمعرفة الرصيد الحالي، بل يرى ما وراءه: مصادر النقد، المصروفات المتكررة، التحويلات الكبيرة، الالتزامات القريبة، والفجوات بين التحصيل والدفع. هذه القراءة لا تمنح تصنيفًا ائتمانيًا تلقائيًا، لكنها تجعل مناقشة المخاطر أكثر استنادًا إلى بيانات.
في شركة لديها أكثر من حساب بنكي، قد يبدو كل حساب مقبولًا منفردًا، بينما الصورة الإجمالية تكشف ضغطًا في السيولة أو تركّزًا زائدًا في مدفوعات معينة. لذلك ترتبط جودة البيانات المالية بقدرة الإدارة على شرح وضعها بوضوح أمام الجهة الممولة أو مجلس الإدارة.
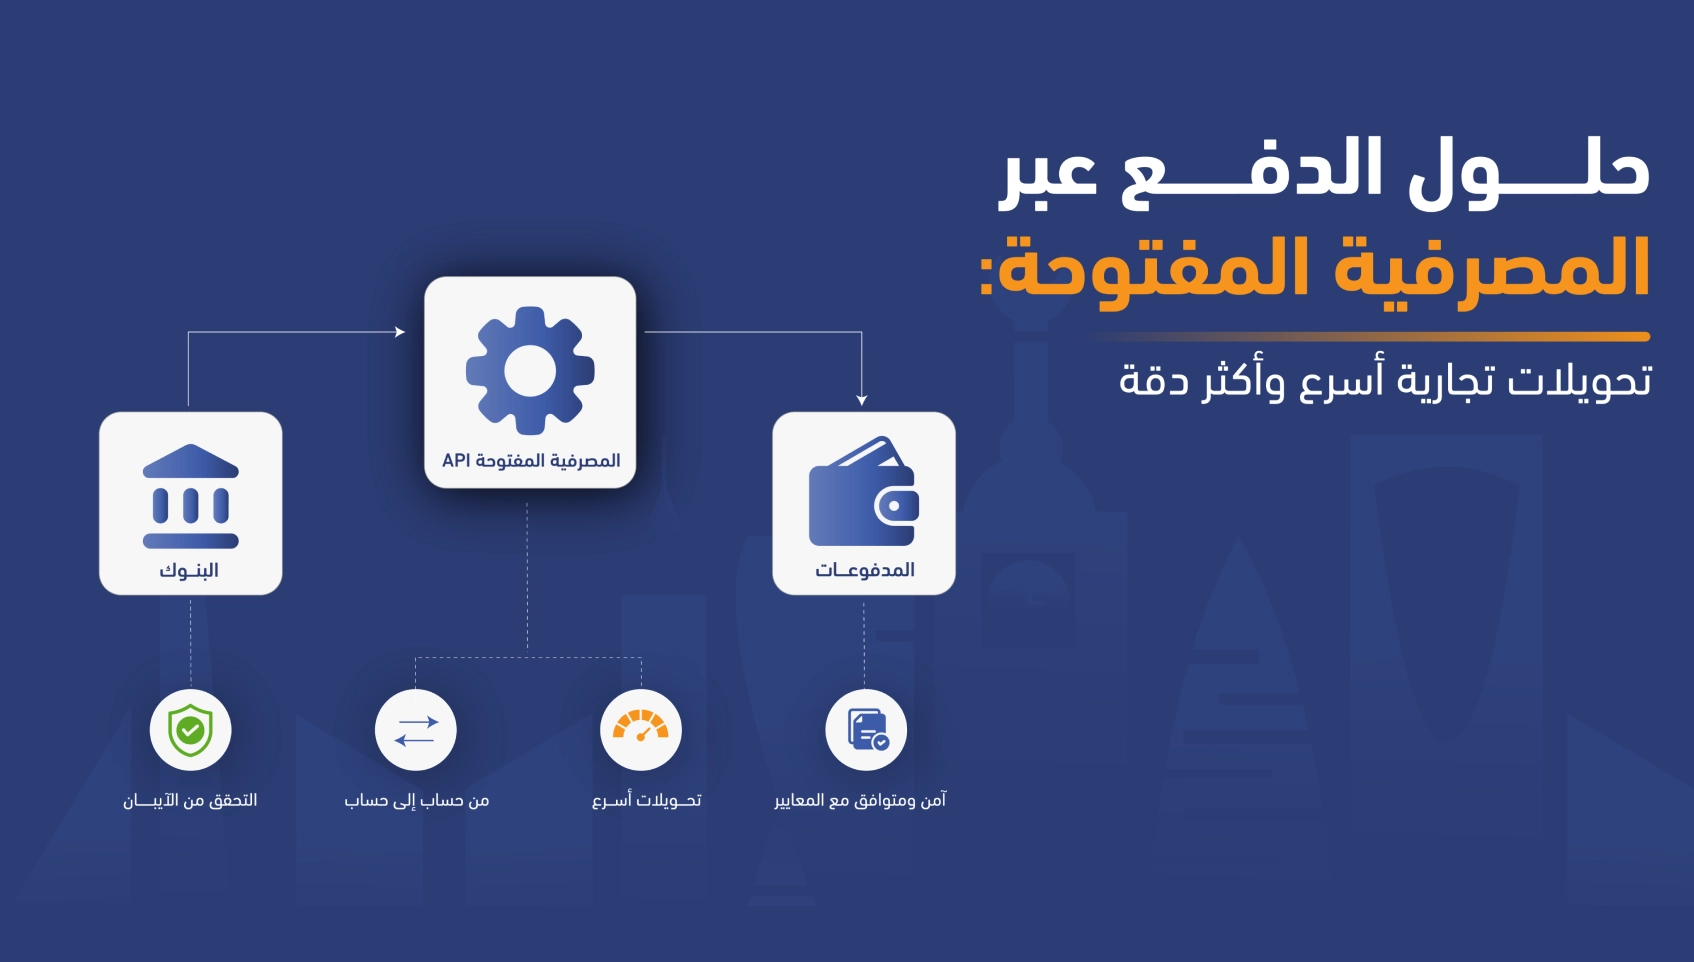
تدعم المصرفية المفتوحة فكرة مشاركة البيانات المالية بشكل آمن وبموافقة صاحب الحساب، عبر واجهات تقنية بين المؤسسات المالية ومقدمي الخدمات. عند استخدام المصرفية المفتوحة بطريقة صحيحة، يمكن للشركات تنظيم بيانات الحسابات والتدفقات بدل جمعها يدويًا من أكثر من مصدر.
هذا لا يعني أن بيانات الخدمات المصرفية المفتوحة تستبدل التحليل الائتماني أو قرار الجهة الممولة. دورها الأقرب هو تحسين جودة المدخلات التي يعتمد عليها التحليل: أرصدة، حركات، التزامات، وتغيرات في السلوك المالي. وكلما كانت المدخلات أوضح، أصبح الحوار حول المخاطر والقدرة على السداد أكثر عملية.
بالنسبة للشركات الصغيرة والمتوسطة، قد يكون ذلك مهمًا لأنها لا تمتلك دائمًا تاريخًا طويلًا أو تقارير داخلية متقدمة. وجود بيانات بنكية منظمة يمكن أن يساعد في بناء صورة مالية قابلة للفهم، خاصة عندما تكون الشركة في مرحلة توسع أو تبحث عن تمويل تشغيلي.
تدخل سنقل فيو في هذه النقطة كطبقة تنظيم ورؤية، لا كبديل عن جهة التصنيف أو البنك أو قرار التمويل. عندما تجمع الشركة حساباتها ومدفوعاتها وبياناتها البنكية في رؤية موحدة، يصبح لدى فريق المالية أساس أفضل لفهم السيولة، مراقبة الالتزامات، ومراجعة المعلومات قبل مشاركتها داخليًا أو مع أطراف أخرى.
ضمن هذا السياق، يمكن أن تكون حلول مصرفية الشركات مفيدة للشركات التي تدير أكثر من حساب أو تحتاج إلى تقارير أوضح عن وضعها المالي. الهدف ليس الوعد بتحسين التصنيف الائتماني، بل دعم وضوح البيانات التي يعتمد عليها أي تقييم مالي جاد.
كما أن جودة بيانات المستفيدين والمدفوعات جزء من الانضباط المالي. لذلك قد تساعد خدمة التحقق من الآيبان في تقليل أخطاء الحسابات قبل تنفيذ المدفوعات، خصوصًا عند التعامل مع موردين متعددين أو دفعات متكررة. هذا الجانب لا يصنع التصنيف، لكنه يدعم عمليات مالية أكثر اتساقًا.
قبل الدخول في نقاش مع بنك أو جهة تمويل، يمكن للمدير المالي استخدام قائمة مراجعة مختصرة لتقييم جاهزية البيانات. ليست هذه القائمة بديلًا عن الاستشارة المالية، لكنها تساعد على تقليل الفجوات التي تظهر عادة أثناء مراجعة الجدارة الائتمانية:
هذه الخطوات تساعد الشركة على تقديم قصة مالية أكثر تماسكًا. فبدل أن تكون البيانات موزعة بين البنك، النظام المحاسبي، وملفات الفريق، يصبح لدى الإدارة إطار أوضح لشرح وضعها، حدود قدرتها على السداد، واحتياجها الفعلي للتمويل.
لا يمكن اختزال التصنيف الائتماني للشركات في رقم أو تقرير منفصل. هو نتيجة قراءة أوسع للسيولة، الالتزامات، التدفقات النقدية، تاريخ السداد، وجودة البيانات المالية. وكلما كانت هذه البيانات منظمة ومحدثة، أصبح تقييم المخاطر أكثر واقعية وأقل اعتمادًا على التخمين أو المراجعات اليدوية.
إذا كانت شركتك تدير أكثر من حساب بنكي أو تستعد لتمويل أو توسع، فقد تكون الرؤية المالية الموحدة خطوة مهمة قبل أي نقاش ائتماني. استكشف كيف يمكن لسنقل فيو دعم وضوح بيانات شركتك وتحسين إدارة الحسابات والمدفوعات ضمن عمليات مالية أكثر تنظيمًا.