الخدمات المصرفية المفتوحة هي إطار عمل آمن يمكّن البنوك من مشاركة البيانات المالية مع مزودي خدمات الطرف الثالث المعتمدين، بموافقة العميل. يعتمد هذا النظام على واجهات برمجة التطبيقات (APIs) لتسهيل التواصل السلس بين مختلف الأنظمة المالية، مما يمنح العملاء إمكانية الوصول إلى مجموعة أوسع من الخدمات والمنتجات. من خلال تعزيز التعاون بين المؤسسات المالية ومقدمي خدمات التقنية المالية، تخلق الخدمات المصرفية المفتوحة نظامًا بيئيًا مترابطًا يمكن للعملاء من خلاله إدارة أموالهم بكفاءة أكبر، ومقارنة المنتجات، وإجراء المدفوعات بسهولة.
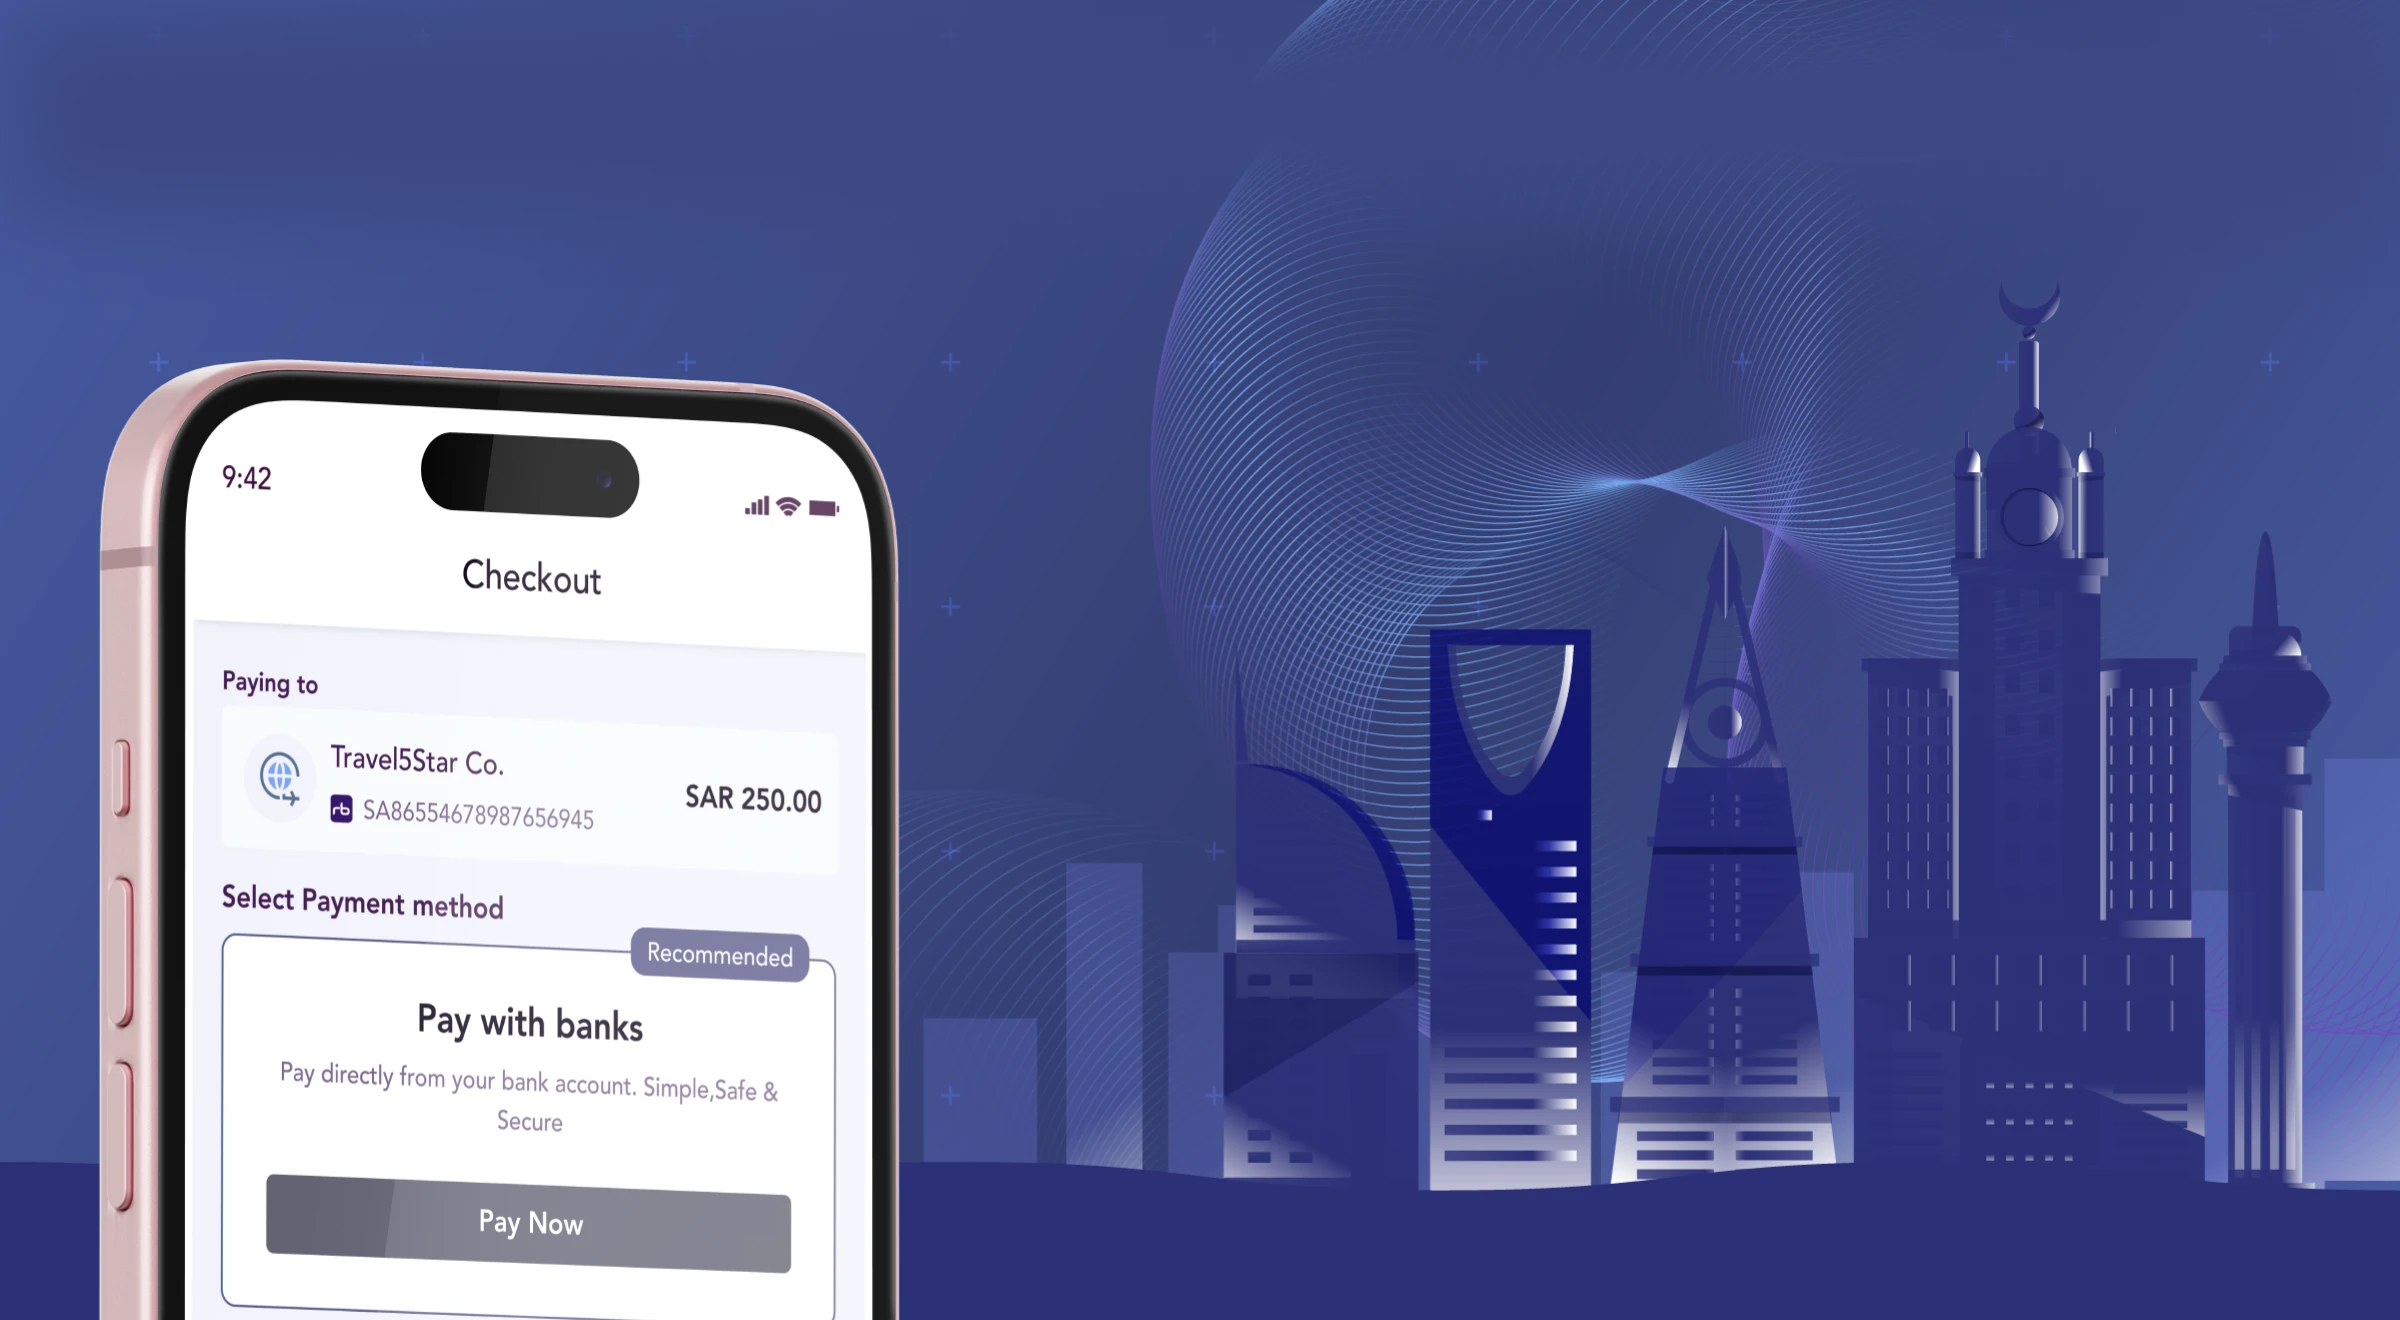
تعد خدمة إنشاء المدفوعات (PIS) عنصراً أساسيًا في الخدمات المصرفية المفتوحة، حيث تتيح لمزودي الخدمات من الأطراف الثالثة بدء عمليات الدفع مباشرة من حساب العميل البنكي، بعد الحصول على موافقته. على عكس طرق الدفع التقليدية التي تعتمد على شبكات البطاقات، كما تمكن خدمة إنشاء المدفوعات العملاء من تفويض المدفوعات بسرعة وأمان عبر حساباتهم البنكية، مما يقلل من الاعتماد على بطاقات الائتمان أو الخصم المباشر. يدعم هذا النهج المبسّط كلًا من المدفوعات لمرة واحدة والمدفوعات المتكررة، مما يتيح للشركات تلقي الأموال مباشرة من حسابات العملاء.
بالنسبة للعملاء، تسهل خدمة إنشاء المدفوعات عملية الدفع من خلال تسجيل الدخول الآمن إلى البنك، مما يعزز الراحة والثقة. أما بالنسبة للتجار، فإن خدمة إنشاء المدفوعات توفر معاملات أسرع وأقل تكلفة وتجربة دفع أفضل بشكل عام، مما يساعد على زيادة معدلات التحويل وولاء العملاء.
في المملكة العربية السعودية، يرتكز إطار عمل خدمة إنشاء المدفوعات (PIS) على نظام المدفوعات المحلي القائم (نظام سريع). تُمكّن هذه البنية التحتية من إجراء معاملات بنكية في الوقت الفعلي، مما يسمح للتجار باستلام الأموال فورًا بعد الحصول على التفويض.
من خلال التكامل مع أنظمة مثل نظام سريع، توفر خدمة إنشاء المدفوعات (PIS) حلاً فعالًا وآمنًا للمدفوعات يتماشى مع احتياجات السوق السعودي. يدعم هذا الإعداد تسويات أسرع، وتكاليف معاملات أقل، وتجربة دفع محسّنة لكل من التجار والمستهلكين.
عندما يتعلق الأمر بالمعاملات عبر الإنترنت، تقدم مدفوعات المصرفية المفتوحة تجربة سلسة وآمنة. على عكس مدفوعات البطاقات التقليدية، تتيح المصرفية المفتوحة للمستخدمين تفويض المعاملات من خلال تسجيل الدخول الآمن إلى حسابهم البنكي، مما يلغي الحاجة إلى إدخال أو تخزين معلومات البطاقة الحساسة. بالنسبة للشركات، توفر مدفوعات المصرفية المفتوحة فوائد كبيرة:
| الميزة | المدفوعات عبر الخدمات المصرفية المفتوحة | طرق الدفع الأخرى | ||||
|---|---|---|---|---|---|---|
| أبل باي | الدفع بالبطاقات (مدى/ فيزا/ماستر كارد) | أوامر مستديمة | الديون مباشرة | التحويل البنكي اليدوي | ||
| التكلفة على التاجر | منخفضة التكلفة | متوسطة (رسوممعاملات Apple) | مرتفعة لبطاقات فيزا وماستر كارد، بينما توفر بطاقة مدى رسومًا أقل داخل المملكة. | رسوم معاملات منخفضة، لكن تكاليف تشغيلية مرتفعة | منخفضة | رسوم معاملات منخفضة لكن تكاليف تشغيلية مرتفعة |
| سرعة التسوية | فورية | تسوية فورية للمعاملات، لكن أوقات التسوية تعتمد على معالجة البنك/البطاقة | يستغرق الأمر من 3-1أيام لفيزا وماستركارد؛ بينما تقدم مدى تسوية محلية أسرع داخل المملكة | فورية لكن غالبًا تتطلب إعدادًا يدويًا | من 5-3 أيام | فورية لكن غالبًا تتطلب إعدادًا يدويًا |
| تجربة المستخدم | محسّن للأجهزة المحمولة، متكامل، ومؤتمت للمعاملات عبر الإنترنت | سلس، داخل التطبيقات أو بدون تلامس؛ ملائم للمدفوعات عبر الأجهزة المحمولة | جيد عند حفظ التفاصيل في الملف، ولكنه يتطلب إدخالًا يدويًا إذا لم تكن محفوظة | يتطلب إعدادًا يدويًا | مزيج؛ يتطلب الإعداد تفويضًا في البداية ثم يصبح مؤتمتًا | يدوي، يتطلب تسجيل الدخول وإدخال التفاصيل |
| معدل النجاح | معدل نجاح مرتفع (أكثر من 95%.) | معدل تحويل مرتفع، خاصة على الأجهزة المحمولة | متوسط إلى مرتفع (85-90%)، لدى مدى معدلات نجاح أعلى في السعودية. | مرتفع بمجرد اكتمال الإعداد | مرتفع بمجرد اكتمال الإعداد | يتطلب إدخالًا يدويًا، مما قد يقلل من معدل التحويل |
| الأمان | قوي، من خلال تسجيل دخول آمن للبنك. | مرتفع، باستخدام القياسات الحيوية أو الرمز السري للمصادقة دون مشاركة بيانات الاعتماد | جيد بالنسبة لمدى بسبب الشبكة المحلية الآمنة، تعتمد فيزا وماستر كارد على التحقق من حامل البطاقة | قوي، يتطلب إعدادًا يدويًا للمصادقة | مزيج، آمن ولكنه يفتقر إلى المصادقة في الوقت الفعلي | آمن، ولكنه يتطلب إدخال بيانات الاعتماد يدويًا |
| المدفوعات المدعومة | معاملات مباشرة من حساب إلى حساب، في الوقت الفعلي | بدون تلامس في المتاجر، وداخل التطبيقات للمشتريات عبر الإنترنت | مقبول على نطاق واسع في المتاجر الفعلية وعبر الإنترنت؛ تركز مدى بشكل أساسي على السعودية، بينما فيزا وماستر كارد عالميتان. | بشكل أساسي للمدفوعات المتكررة ثابتة مثل المدخرات أو الفواتير | بشكل أساسي للمبالغ المتغيرة المتكررة مثل فواتير الخدمات | عادةً للمدفوعات لمرة واحدة أو غير متكررة |
| الاسترداد | فورية، حسب وقت معالجة البنك؛ لا حاجة إلى وسيط | عادة ما عادةً ما تتم معالجتها كاسترداد للبطاقة؛ تعتمد على الجداول الزمنية لمعالجة البنك أو البطاقة | عملية استرداد البطاقة القياسية (قد تستغرق من 5 إلى 7 أيام) | غير مدعومة عادةً للأوامر المستديمة؛ تتطلب تعديلًا يدويًا | متوفرة ولكن تتطلب وقت معالجة، حسب البنك | استرداد يدوي؛ قد يستغرق وقتًا طويلاً بسبب عملية المطابقة. |
| تأخير تسوية المعاملة | بدون تأخير؛ يتم تحويل الأموال فورًا عند التفويض | لا يوجد تأخير كبير؛ يتم تحويل الأموال فورًا ولكن تعتمد على معالج البطاقة الأساسي | قد يحدث تأخير إذا احتجزت بوابة الدفع الأموال حتى يتم التفويض أو التحقق من المعاملة بالكامل (عادةً حتى 24 ساعة) | لا يوجد تأخير بمجرد التفويض، لكن الإعداد يتطلب وقتًا | قد يحدث تأخير حسب المزود وأوقات معالجة البنك | تأخير في الاحتساب حيث يتم تحويل الأموال يدويًا؛ غالبًا ما يتطلب مطابقة يدوية |
بالنسبة للشركات السعودية، فإن دمج الخدمات المصرفية المفتوحة وخدمة إنشاء المدفوعات (PIS) لا يتعلق فقط بمواكبة التقنية المالية، بل يتعلق بتقديم تجربة دفع أكثر ترابطًا وكفاءة وسهولة للمستخدم. من خلال تبني خدمة إنشاء المدفوعات (PIS)، يمكن للتجار أن يتوقعوا:
تقلل المصرفية المفتوحة بشكل كبير رسوم المعاملات مقارنة بالطرق المصرفية التقليدية، مما يتيح للشركات الاحتفاظ بجزء أكبر من كل عملية بيع. من خلال توفير خيار دفع سلس ومباشر، تُزيل الخدمات المصرفية المفتوحة العوائق غير الضرورية عند الدفع، مما يؤدي إلى زيادة معدلات التحويل. كما أن الراحة التي توفرها تشجع العملاء على الشراء المتكرر، مما يسهل عملية بيع الخدمات المستمرة مثل الاشتراكات، وبالتالي زيادة قيمة عمر العملاء.
مع المصرفية المفتوحة، تتم معالجة المدفوعات في الوقت الفعلي، مما يعني وصول الأموال إلى حسابك بشكل شبه فوري. يساهم هذا الوصول السريع إلى الإيرادات في تحسين التدفق النقدي، ويقضي على التأخيرات ويقلل الحاجة إلى متابعة المدفوعات. بالإضافة إلى ذلك، تعمل قدرات الأتمتة في المصرفية المفتوحة على تبسيط عملية المعالجة والمطابقة، مما يقلل الحاجة إلى التدخل اليدوي. هذا يتيح توفير الموارد القيمة، مما يسمح لفريق العمل بالتركيز على الأنشطة الأساسية التي تعزز النمو.
تم تصميم الخدمات المصرفية المفتوحة بتدابير أمان متقدمة تخضع للوائح صارمة. مما يقلل من الحاجة إلى تخزين بيانات الدفع الحساسة للمستخدمين، ويمنح العملاء شعوراً متزايداً بالأمان بفضل المصادقة الآمنة عبر بيانات تسجيل الدخول. يركز هذا النهج على الأجهزة المحمولة، مما يحمي معلوماتهم الشخصية من الاحتيال وسوء الاستخدام.
مع تقدم المملكة العربية السعودية في مجال الخدمات المصرفية المفتوحة، تتوسع الفوائد التي يحصل عليها التجار. ستتمكن الشركات التي تعتمد خدمة إنشاء المدفوعات (PIS) من تلبية توقعات المستهلك الحديث، بالإضافة إلى تحقيق كفاءة تشغيلية، مما يجهزها لمستقبل مالي رقمي وآمن ومتكامل. تقود الخدمات المصرفية المفتوحة وخدمات إنشاء المدفوعات المملكة نحو مشهد مدفوعات سلس ومعتمد رقميًا.