لدى كثير من الشركات بيانات مالية كثيرة: كشوف حسابات، تقارير محاسبية، ملفات مدفوعات، أرصدة يومية، ومصالحات بنكية. المشكلة لا تكون دائمًا في غياب البيانات، بل في صعوبة تحويلها إلى قرار واضح في الوقت المناسب. هنا تظهر قيمة تحليل البيانات المالية عندما ينتقل من مجرد قراءة أرقام إلى فهم قابل للتنفيذ.
المدير المالي لا يحتاج فقط إلى معرفة ما حدث في نهاية الشهر. غالبًا يحتاج إلى معرفة ما إذا كانت السيولة تكفي لدفعات الأسبوع، وأي حساب بنكي يحمل رصيدًا غير مستغل، وأي التزامات قادمة قد تضغط على التدفقات النقدية.
بصورة عملية، تحليل البيانات المالية هو استخدام بيانات القوائم، الحسابات البنكية، المدفوعات، والتدفقات النقدية لفهم وضع الشركة واتخاذ قرارات أدق. وعندما تكون البيانات موحدة ومحدثة، يصبح التحليل أقرب إلى أداة يومية لإدارة السيولة، وليس تقريرًا متأخرًا بعد انتهاء الفترة.
تحليل القوائم المالية مهم لأنه يوضح الأداء والربحية والمركز المالي، لكنه غالبًا ينظر إلى فترة انتهت بالفعل. هذا النوع من التحليل يساعد الإدارة على فهم الاتجاه العام، لكنه لا يجيب وحده عن أسئلة يومية مثل: هل يمكن تنفيذ دفعة كبيرة اليوم؟ هل يوجد رصيد متاح في حساب آخر؟ وهل التحصيل المتوقع سيصل قبل موعد الالتزام؟
لهذا تحتاج الشركات إلى ربط القوائم المالية، ببيانات بنكية وتشغيلية أقرب إلى الواقع اليومي. فالتحليل المالي التقليدي يشرح النتائج، بينما تحليل البيانات المالية المتصل بالحسابات والتدفقات يساعد على قراءة الحالة الحالية واتخاذ قرار قبل أن تظهر المشكلة في تقرير نهاية الشهر.
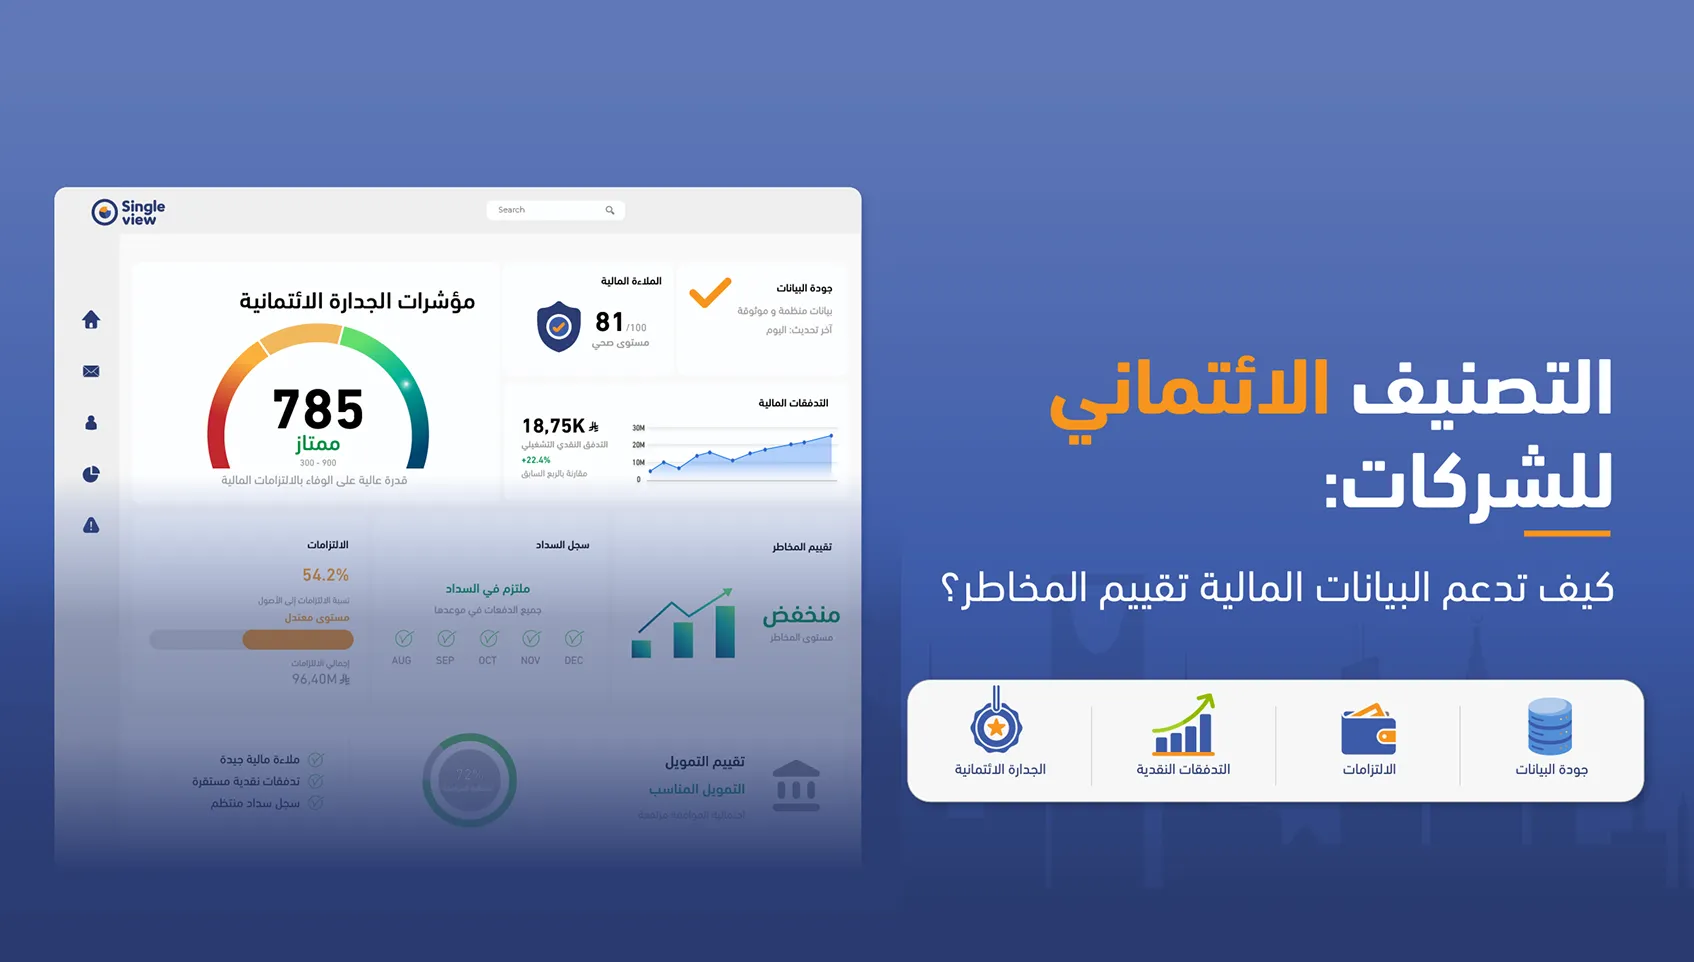
ليست كل البيانات بنفس الأهمية. قد تمتلك الشركة عشرات التقارير، لكن القرار المالي اليومي يحتاج إلى مجموعة محددة من البيانات التي توضّح السيولة، الحركة، الالتزامات، وجودة بيانات المستفيدين. كلما أصبحت هذه البيانات موحدة، قلت الحاجة إلى جمعها يدويًا من أكثر من نظام.
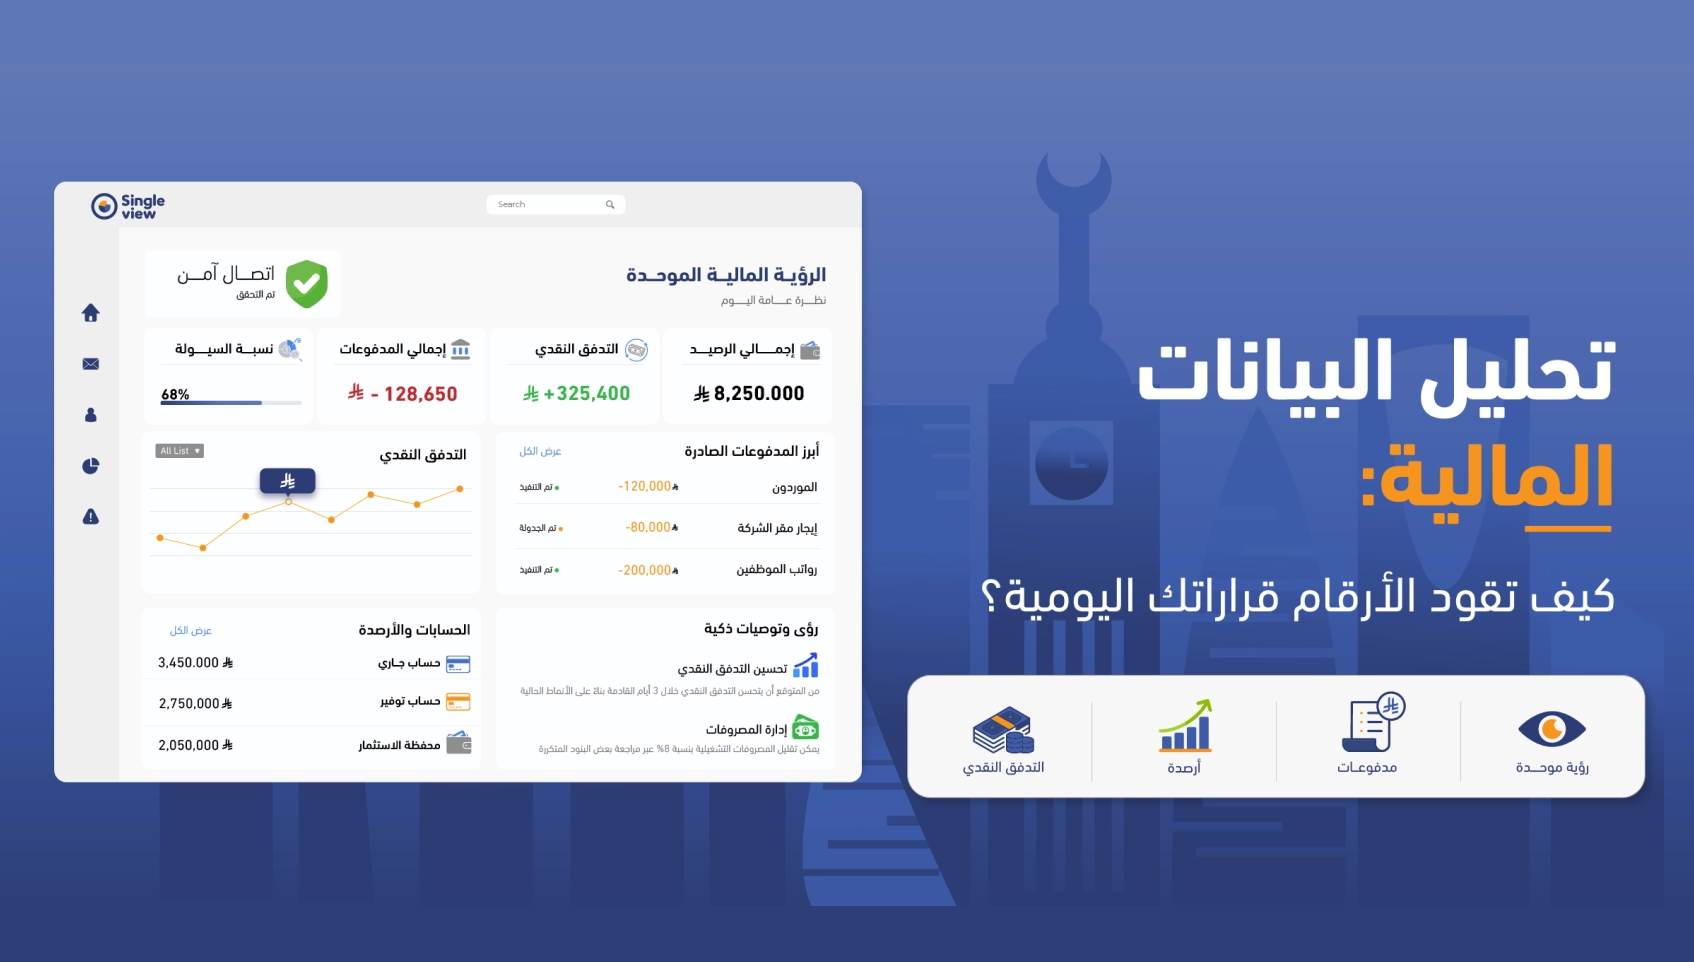
الأرصدة البنكية لا تُقرأ كأرقام منفصلة فقط، بل كخريطة سيولة. قد يكون لدى الشركة رصيد كافٍ إجمالًا، لكنه موزع بين حسابات مختلفة أو بنوك متعددة. من هنا يحتاج فريق الخزينة إلى رؤية مجمعة تساعده على معرفة الحساب الأنسب للدفع، والحساب الذي يحتاج تحويلًا داخليًا، والحساب الذي يجب مراقبته قبل نهاية اليوم.
التدفقات النقدية تكشف اتجاه المال داخل الشركة: ما الذي يدخل؟ ما الذي يخرج؟ ومتى يحدث ذلك؟ عند استخدام تحليل التدفق النقدي، لا يكون الهدف مجرد تسجيل الحركة، بل فهم الفجوات الزمنية بين التحصيل والدفع، ومعرفة أثرها على إدارة السيولة والالتزامات القادمة.
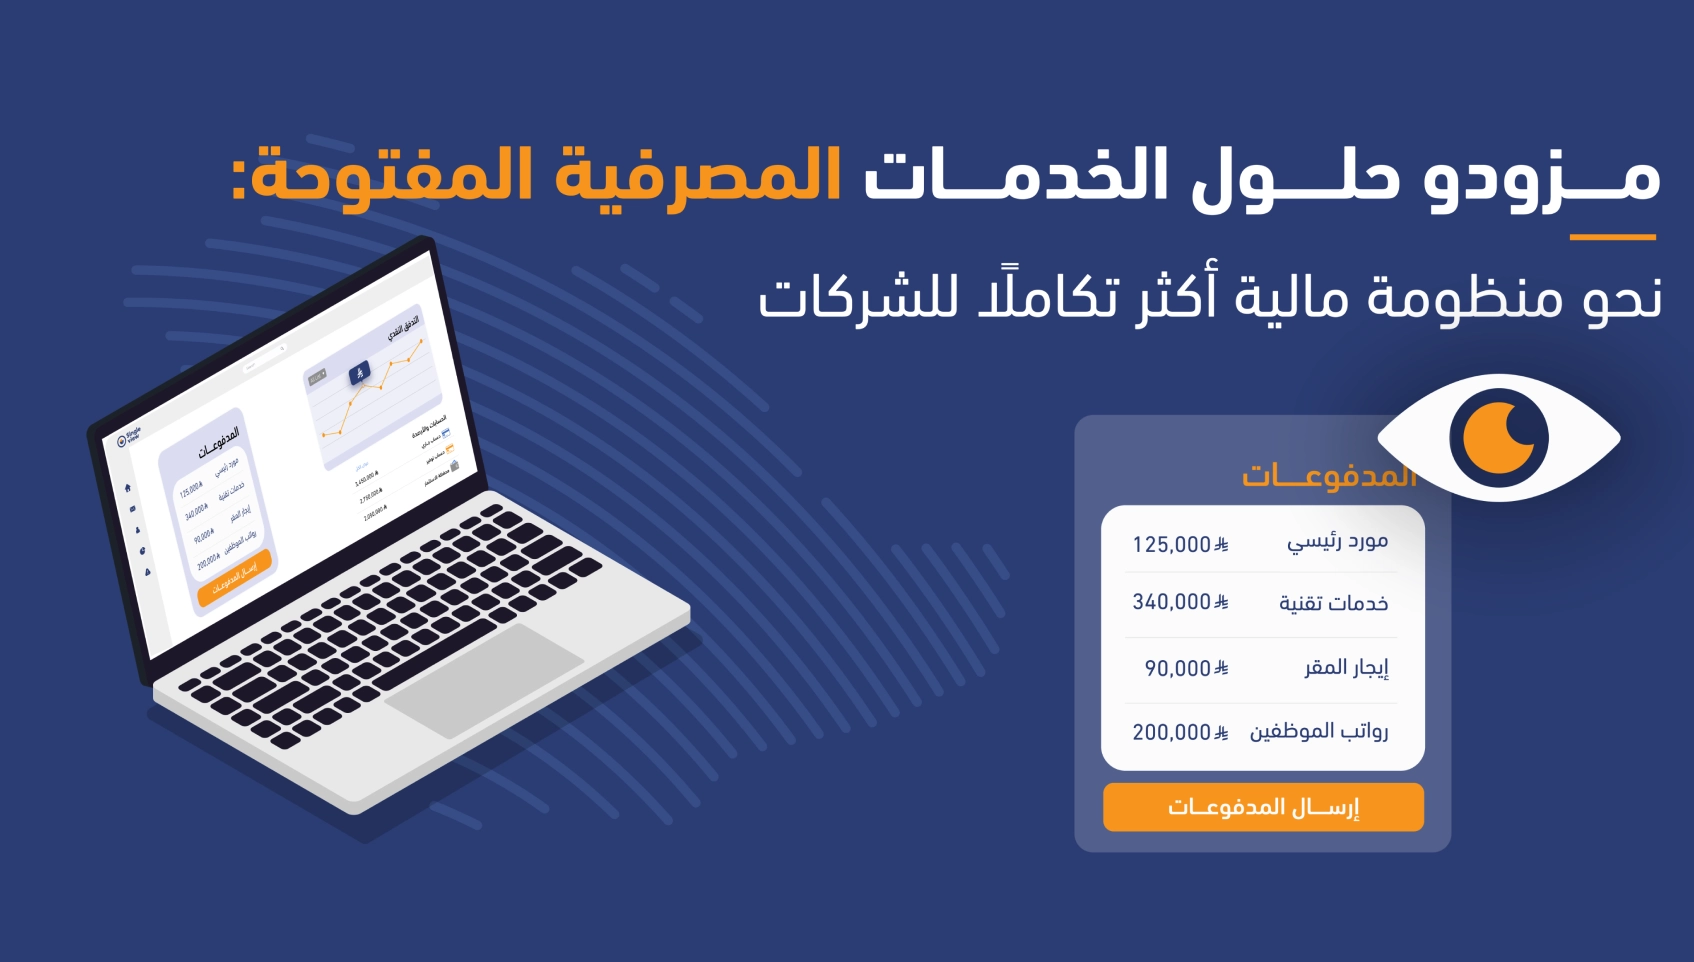
قرار الدفع لا يعتمد على الرصيد الحالي فقط. قد يبدو الرصيد كافيًا اليوم، لكن وجود رواتب، دفعات موردين، رسوم حكومية، أو أقساط قريبة قد يغيّر الصورة. لذلك تحتاج الشركة إلى ربط المدفوعات المجدولة بالرصيد المتوقع، حتى لا يتحول القرار الصحيح محاسبيًا إلى ضغط تشغيلي على السيولة.
قبل اختيار أي أداة أو نظام، يمكن للمدير المالي تقييم جاهزية الشركة من خلال إطار بسيط. الهدف ليس جمع مزيد من الأرقام، بل معرفة ما إذا كانت البيانات الحالية تساعد على قرار سريع وموثوق. هذا الإطار يصلح كنقطة بداية لفريق المالية أو الخزينة.
| السؤال العملي | ما الذي يكشفه؟ | الأثر على اتخاذ القرار |
|---|---|---|
| هل الأرصدة موحدة من كل الحسابات؟ | مدى وضوح السيولة المتاحة فعليًا. | اختيار الحساب الأنسب للدفع أو التحويل. |
| هل التدفقات النقدية محدثة؟ | الفجوات بين التحصيل والدفع. | تأجيل أو تقديم دفعات بناءً على الرصيد المتوقع. |
| هل توجد مؤشرات أداء مالية واضحة؟ | مدى قدرة الفريق على قياس الأداء عبر KPIs. | تحسين المتابعة بدل الاعتماد على انطباعات عامة. |
| هل بيانات المستفيدين موثوقة؟ | جودة معلومات الحسابات والآيبان. | تقليل أخطاء الدفع والمراجعات اليدوية. |
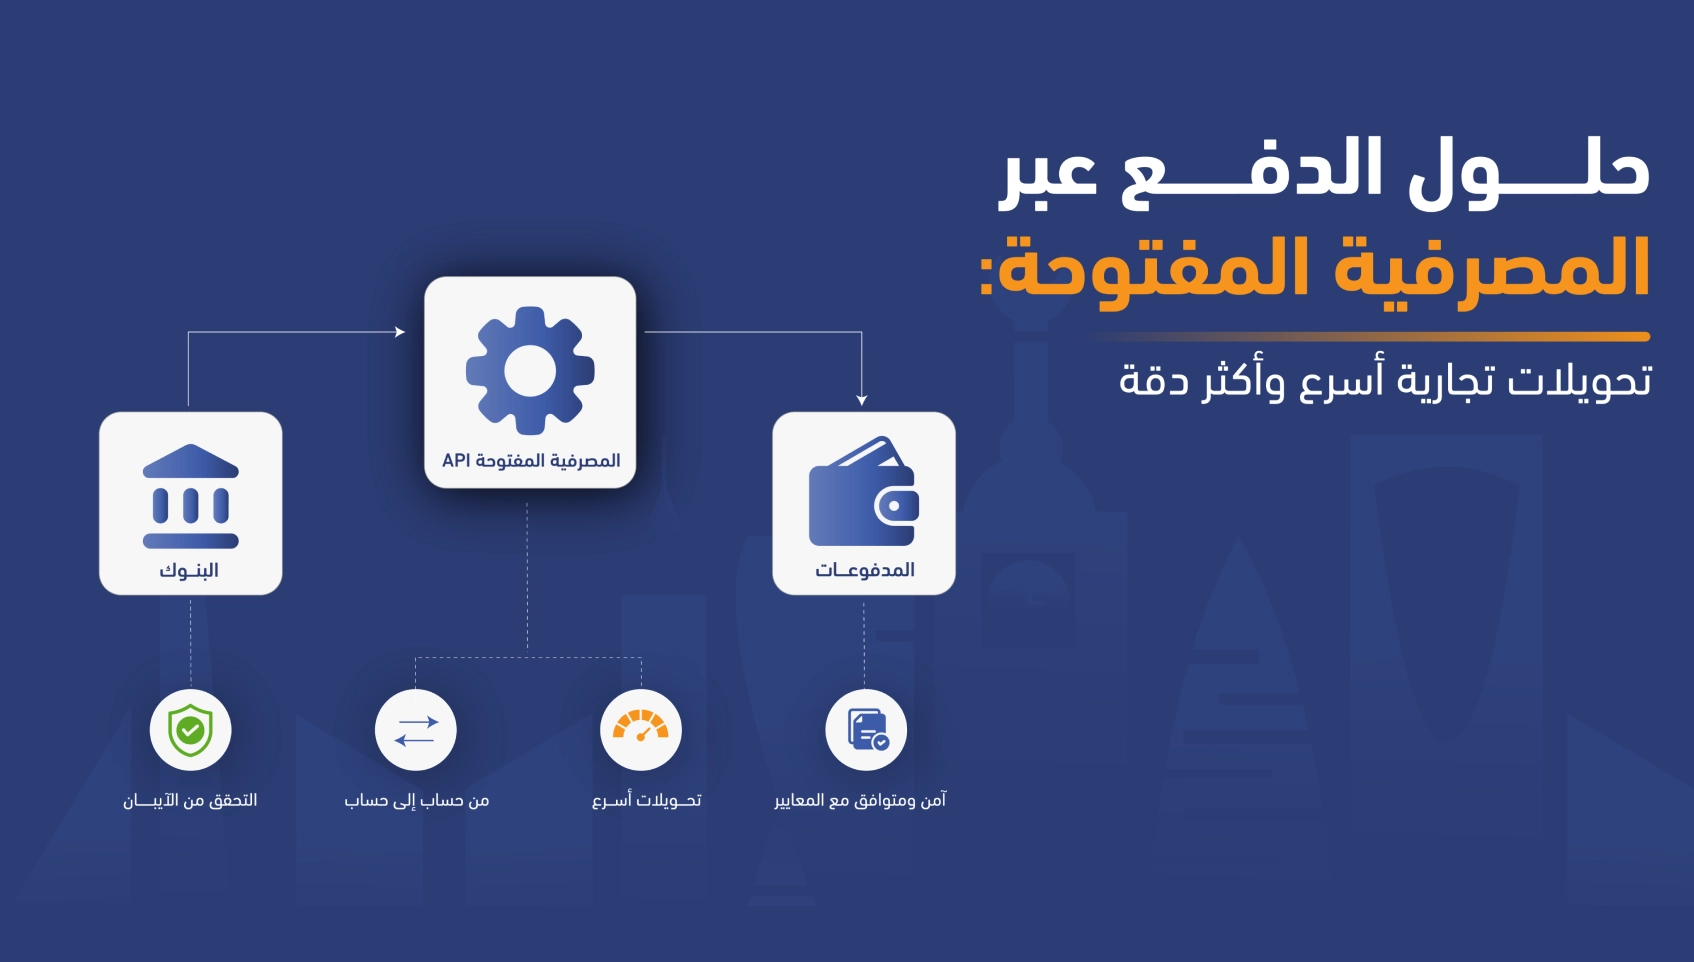
تساعد المصرفية المفتوحة الشركات على الوصول إلى بيانات مالية وبنكية بطريقة أكثر تنظيمًا، بدل الاعتماد المستمر على تنزيل كشوفات أو دمج ملفات متفرقة. الفكرة ليست مجرد ربط تقني، بل إنشاء أساس أفضل لتجميع البيانات وتحليلها ضمن سياق واحد.
عند توفر بيانات الخدمات المصرفية المفتوحة داخل بيئة منظمة، يصبح تجميع البيانات من أكثر من مصدر، خطوة قابلة للتكرار بدل أن تكون مهمة يدوية كل مرة. هذا يتيح لفريق المالية مقارنة الأرصدة والحركات والمدفوعات بوضوح أكبر، ثم بناء تقارير أقرب إلى الوضع الحالي.
مع ذلك، لا تلغي المصرفية المفتوحة دور السياسات الداخلية. لا تزال الشركة بحاجة إلى صلاحيات واضحة، مراجعات، واعتماد داخلي للمدفوعات. القيمة الحقيقية تظهر عندما تتكامل البيانات الموحدة مع ضوابط الفريق، بحيث يصبح التحليل أسرع دون أن يفقد دقته ومسؤوليته.
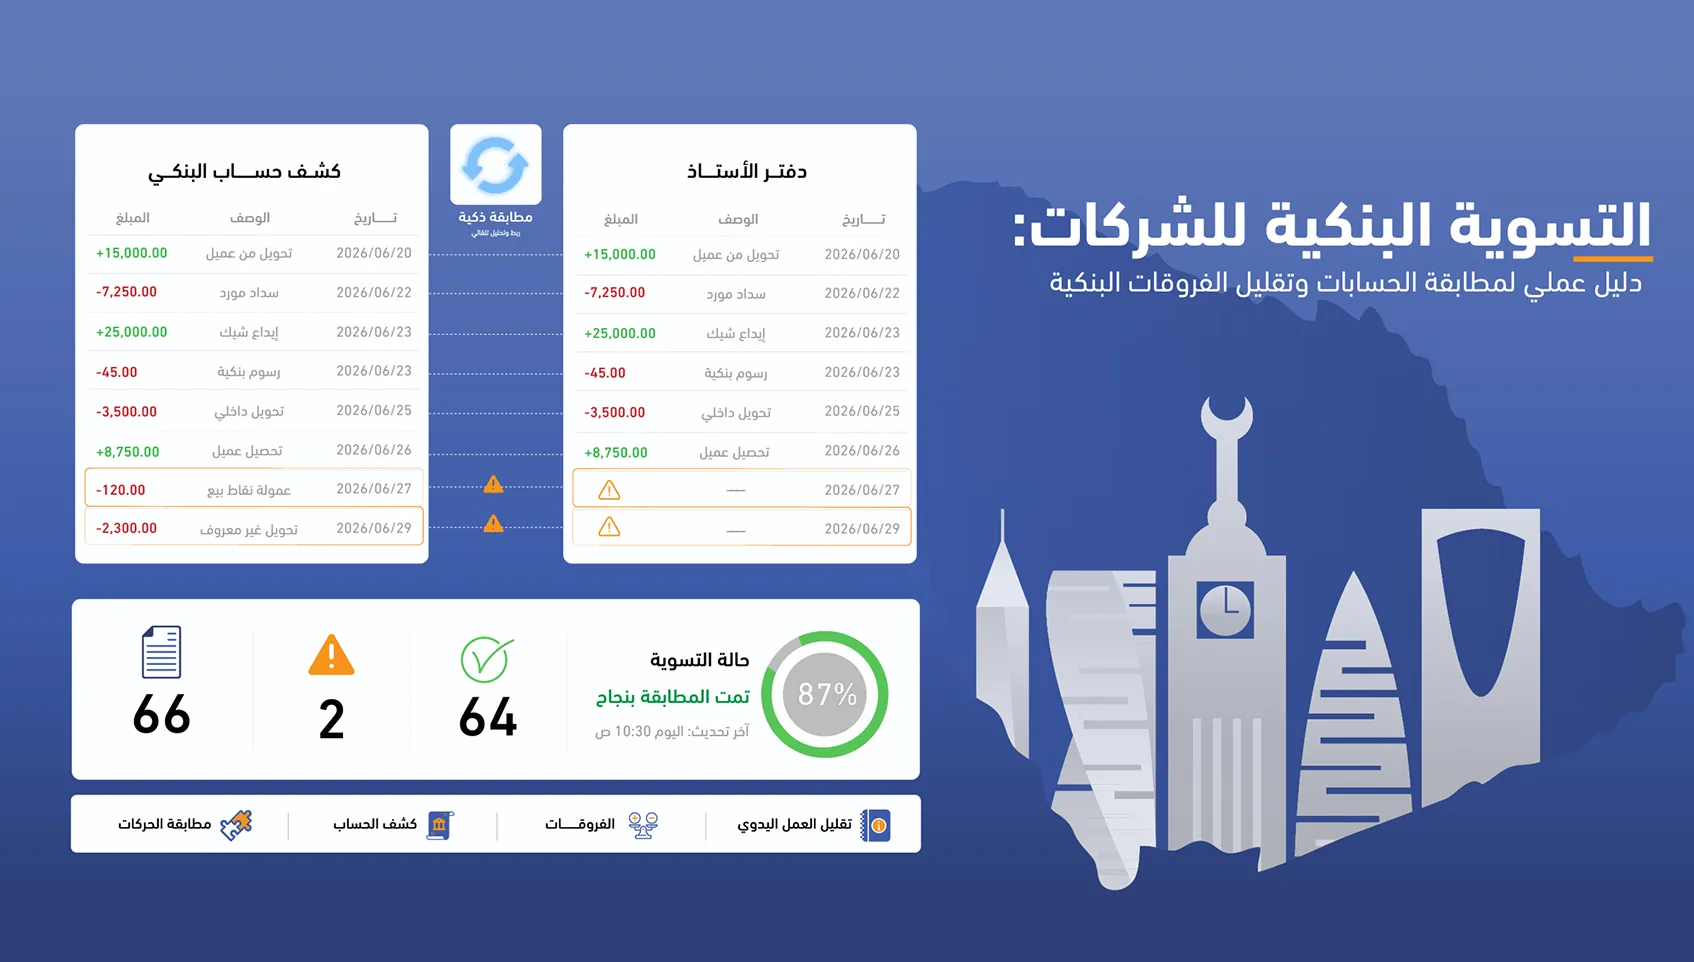
عندما تصبح البيانات البنكية والتشغيلية قابلة للمراجعة من مكان واحد، تتغير طريقة العمل اليومية. بدل أن يبدأ الفريق يومه بجمع الأرقام، يبدأ بالسؤال الأهم: ما القرار المطلوب الآن؟
تظهر الفائدة خصوصًا في الشركات التي لديها أكثر من حساب بنكي أو أكثر من فريق يعمل على المدفوعات. في هذه الحالة، لا يكون تحليل البيانات المالية وظيفة تقريرية فقط، بل وسيلة لتقليل التداخل بين الخزينة، المحاسبة، والعمليات.
تدعم سنقل فيو الشركات في الانتقال من متابعة مالية مجزأة إلى رؤية أوضح للحسابات والبيانات البنكية. ضمن سياق مصرفية الشركات، يمكن لفريق المالية التعامل مع الحسابات، الحركات، والسيولة من منظور موحد يساعده على تقليل العمل اليدوي وتحسين جودة المتابعة.
لا يعني ذلك أن التحليل يصبح آليًا بالكامل أو أن القرار ينتقل من الفريق إلى النظام. الأصح أن سنقل فيو تساعد على تجهيز البيانات بصورة أوضح، ثم يبقى القرار المالي مرتبطًا بسياسات الشركة، حدود الصلاحيات، والمراجعة الداخلية.
وعند الحديث عن جودة بيانات المدفوعات، يمكن ربط التحليل بخطوة التحقق من الآيبان قبل اعتماد بيانات المستفيدين. فالدقة في حسابات الموردين والموظفين جزء من جودة البيانات المالية، وأي خطأ في بيانات الدفع قد ينعكس على الوقت، المتابعة، وتجربة الفريق.
تحليل البيانات المالية لم يعد مقتصرًا على قراءة تقرير بعد نهاية الفترة. في بيئة الشركات، تصبح قيمته أوضح عندما يساعد المدير المالي وفريق الخزينة على فهم السيولة، متابعة التدفقات النقدية، ورؤية الالتزامات القادمة قبل اتخاذ القرار.
إذا كانت شركتك تعتمد على أكثر من حساب بنكي أو تدير مدفوعات متكررة، فقد تكون الرؤية الموحدة خطوة مهمة لتحسين التحليل المالي اليومي. ابدأ في استكشاف حلول سنقل فيو لإدارة الحسابات، السيولة، والمدفوعات بصورة أوضح وأكثر قابلية للمتابعة.