هذا التحول لم يأتِ من فراغ. فوفق تقديرات صادرة عن World Bank، فإن أكثر من 70% من البالغين عالميًايمتلكون حسابات مصرفية اليوم، لكن نسبة كبيرة منهم لا تستفيد إلا من خدمات أساسية محدودة. هنا تتدخل المصرفية المفتوحة لتلغي الفجوة بين “امتلاك الحساب” و“التمكين المالي الحقيقي”.
ولعل جوهر الفكرة يختصره قول الاقتصادي النمساوي جوزيف شومبيتر:
المصرفية المفتوحة هي هذا “الكسر الهادئ للقوالب”؛ لا تُلغي البنوك، لكنها تعيد تعريف دورها، ولا تتعارض مع التنظيم، بل تنمو في ظله. وفي عالم تتسارع فيه الابتكارات المالية، بات السؤال ليس: هل ستنتشر المصرفية المفتوحة؟ بل: كيف ستعيد تشكيل علاقتنا بالمال؟
في ظاهرها، تبدو المصرفية المفتوحة فكرة تقنية معقّدة، لكنها في جوهرها تقوم على معادلة بسيطة:
البيانات المالية ملكٌ للعميل، وليس حكرًا على البنك.
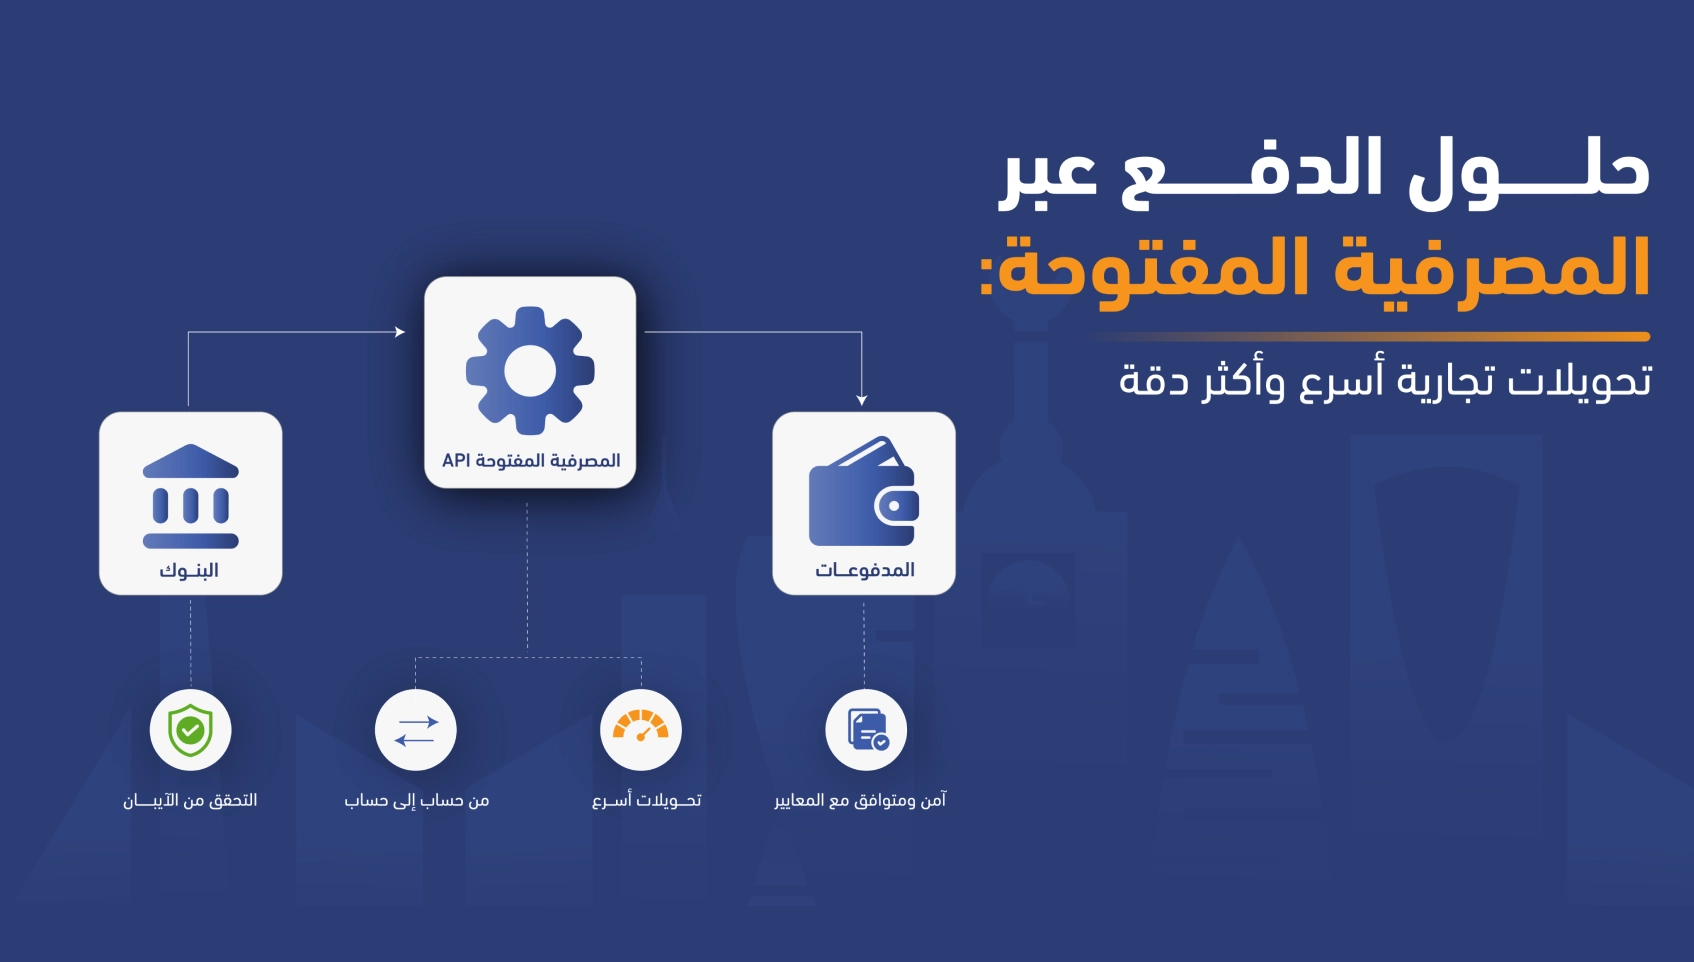
تعمل المصرفية المفتوحة عبر ثلاث حلقات مترابطة:
لم يكن الدافع وراء تبنّي المصرفية المفتوحة تقنيًا فقط، بل اقتصادي وتنظيمي بامتياز.
ففي كثير من الأسواق، تحوّلت البنوك الكبرى إلى ما يشبه “الأبواب المغلقة”، ما حدّ من المنافسة، وأبطأ وتيرة الابتكار، وأبقى البيانات حبيسة داخل المؤسسات.
في أوروبا، جاء التدخل التنظيمي واضحًا ومباشرًا؛ حيث فرض الاتحاد الأوروبي توجيه PSD2، الذي ألزم البنوك بفتح بيانات العملاء — بموافقتهم — أمام مزوّدي خدمات مرخّصين، تحت إشراف جهات رقابية مثل هيئة السلوك المالي في المملكة المتحدة.
والنتيجة؟
نمو سريع في تبنّي المصرفية المفتوحة، حيث تجاوز عدد المستخدمين في المملكة المتحدة وحدها 7 ملايين مستخدم خلال سنوات قليلة، مع توسّع مستمر في عدد التطبيقات والخدمات المبنية على هذا النموذج.
أما في المملكة العربية السعودية، فنحن لا نشهد مجرد نقل لتجربة عالمية، بل بناء نموذج أكثر نضجًا منذ البداية.
حيث جاء التوجه نحو المصرفية المفتوحة ضمن إطار تنظيمي واضح ومتدرّج، مدفوع برؤية أوسع تهدف إلى تطوير القطاع المالي، وتعزيز الابتكار، ورفع كفاءة الخدمات المالية.
وقد تزامن هذا التحول مع تحديثات تنظيمية لإطار ترخيص شركات التقنية المالية في مجال المصرفية المفتوحة، في خطوة تعكس توجّهًا واضحًا نحو:
وهذا يعكس انتقالًا مدروسًا من نموذج “البنوك المغلقة” إلى “الأنظمة المالية المفتوحة”، حيث لا تُفتح البيانات بشكل عشوائي، بل ضمن منظومة تنظيمية توازن بين الابتكار والحماية.
باختصار، إذا كانت أوروبا قد بدأت بكسر الحواجز، فإن المملكة تبني من الأساس نظامًا ماليًا أكثر انفتاحًا — لكن بطريقة منظمة، ومستدامة، ومهيأة للنمو طويل الأمد.
من منظور اقتصادي، المصرفية المفتوحة تعالج ثلاث مشكلات مزمنة:
المصرفية المفتوحة ليست اختراعًا للنقود، بل تحررٌ من فكرة أن البنك هو الوصي الوحيد على البيانات.
إذا كانت المصرفية المفتوحة قد أعادت رسم خريطة تدفّق البيانات المالية، فإن السؤال الأكثر واقعية هو: ماذا تغيّر فعليًا على الأرض؟
من المستفيد؟ ومن القَلِق؟ وأين تقف البنوك في هذا المشهد الجديد؟
المستهلك في الصدارة
أكبر تحوّل أحدثته المصرفية المفتوحة هو نقل مركز القوة من المؤسسة إلى الفرد.
فالعميل بات قادرًا على:
بالنسبة لشركات التقنية المالية (FinTech)، المصرفية المفتوحة هي وقود الابتكار.
بدل إنفاق سنوات في بناء بنية مصرفية كاملة، بات بإمكان الشركات التركيز على:
البنوك التي:
ستخسر تدريجيًا موقعها.
رغم كل ما سبق، لا تخلو المصرفية المفتوحة من تحديات حقيقية:
لهذا، شدّدت الجهات التنظيمية في معظم الدول على:
المصرفية المفتوحة ليست طريقًا بلا مخاطر، لكنها — اقتصاديًا — أكثر كلفة في حال تجاهلها من تبنّيها.
إنها انتقال من اقتصاد “الصناديق المغلقة” إلى اقتصاد “المنصات المفتوحة”، حيث تتدفق القيمة مع تدفّق البيانات.
المصرفية المفتوحة ليست مجرّد تحديث تقني في أنظمة البنوك، بل تحوّل هادئ في فلسفة المال نفسها. فهي تنقلنا من عالم كانت فيه البيانات حبيسة الجدران المصرفية، إلى فضاء تُصبح فيه البيانات أداة تمكين، لا وسيلة احتكار. في هذا النموذج الجديد، لم يعد البنك هو محور النظام المالي، بل العميل؛ بوعيه، وخياراته، وموافقته.
اقتصاديًا، أثبتت التجربة أن فتح البيانات لا يضعف النظام المالي، بل يقوّيه: يزيد المنافسة، يخفض التكاليف، ويُسرّع الابتكار. لكن هذا التحول يظل مشروطًا بثلاثة عناصر لا غنى عنها: تنظيم صارم، وبنية تقنية آمنة، ووعي مجتمعي ناضج. فالتكنولوجيا مهما بلغت لا تحمي مستخدمًا لا يفهم ما يوقّع عليه.
ونظامٌ ماليٌّ يُقاس نجاحه بقدر ما يمنح الأفراد قدرةً أكبر على الفهم والاختيار.
والسؤال الذي يبقى مفتوحًا ليس إن كانت المصرفية المفتوحة قادمة — فهي قادمة لا محالة —
بل: هل سنكون مستهلكين سلبيين في هذا التحول، أم شركاء واعين في تشكيله؟