يظهر التحدي غالبًا في نهاية الشهر: رصيد كشف الحساب البنكي لا يطابق الرصيد الموجود في الدفاتر المحاسبية، والمدفوعات لم تظهر كلها بالترتيب نفسه، وبعض الرسوم أو الإيداعات تحتاج تفسيرًا قبل إغلاق الفترة. هنا تصبح التسوية البنكية خطوة أساسية لفهم ما حدث فعليًا في حسابات الشركة.
بالنسبة للمدير المالي أو فريق المحاسبة، لا تكمن الصعوبة في إجراء المطابقة مرة واحدة فقط، بل في تكرارها مع أكثر من بنك، أكثر من حساب، ومدفوعات يومية تتغير بسرعة. كل تأخير في المطابقة قد ينعكس على رؤية السيولة، دقة التقارير، وقدرة الإدارة على اتخاذ قرار في الوقت المناسب.
هذا الدليل يشرح أسباب الفروقات، وخطوات مطابقة الحسابات، ومتى تصبح العملية أكثر تعقيدًا داخل الشركات السعودية، ثم يوضح كيف يمكن للرؤية المالية الموحدة أن تقلل العمل اليدوي دون تحويل المقالة إلى عرض منتج مباشر.
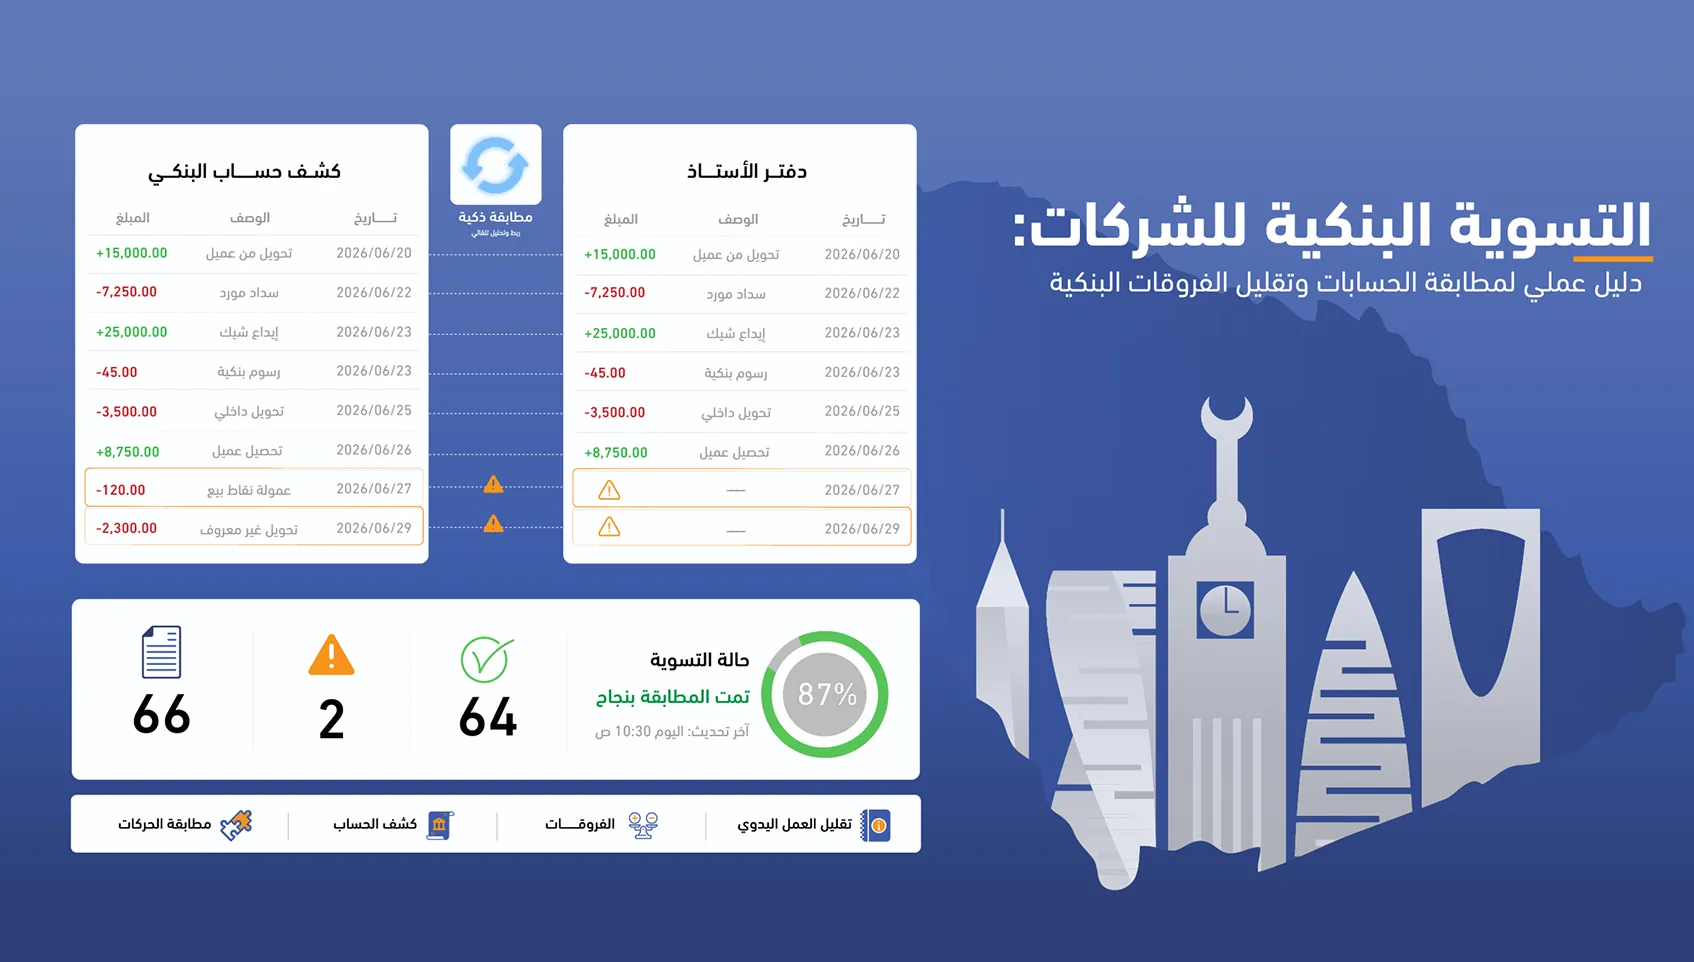
ببساطة، التسوية البنكية أو Bank Reconciliation هي عملية مقارنة بين حركات كشف الحساب البنكي وبين القيود المسجلة في الدفاتر أو Ledger، بهدف تحديد الفروقات البنكية وتفسيرها ثم تسجيل قيود التسوية اللازمة. ففائدتها العملية أنها تمنح الشركة رصيدًا أكثر موثوقية لإدارة النقد، لا مجرد تقرير محاسبي لإغلاق الشهر.
تحدث الفروقات لأن توقيت تسجيل العملية في البنك لا يطابق دائمًا توقيت تسجيلها داخل النظام المحاسبي. قد تظهر الحوالة في كشف الحساب البنكي قبل أن تُسجل في الدفاتر، أو تُسجل فاتورة داخليًا قبل تنفيذ الدفع فعليًا، أو تُخصم رسوم بنكية لم ينتبه لها الفريق بعد.
من الأسباب المتكررة أيضًا الشيكات أو التحويلات المعلقة، الإيداعات تحت المعالجة، أخطاء إدخال المبالغ، تكرار تسجيل حركة واحدة، أو اختلاف وصف العملية بين كشف الحساب البنكي والنظام المحاسبي. هذه الفروقات لا تعني دائمًا وجود خطأ كبير، لكنها تحتاج إلى تفسير موثوق قبل اعتماد الرصيد النهائي.
في الشركات التي تدير مدفوعات كثيرة، تصبح المشكلة أكثر حساسية. فخطأ بسيط في مطابقة الحسابات قد يؤدي إلى قراءة غير دقيقة للسيولة، أو الدفع لمورد مرتين، أو تأخير اعتماد تقرير مالي يعتمد عليه فريق الخزينة في إدارة النقد.
تبدأ المطابقة الناجحة من ترتيب البيانات قبل التحليل. الهدف ليس البحث العشوائي عن فرق في الرصيد، بل بناء عملية مطابقة واضحة يمكن تكرارها شهريًا أو أسبوعيًا حسب حجم العمليات. كلما كان التسلسل ثابتًا، أصبح اكتشاف الأخطاء أسرع وأسهل على الفريق.
الخطوة الأولى هي جمع كشوف الحساب لكل بنك وحساب خلال الفترة المطلوبة، مع التأكد من تاريخ البداية والنهاية والرصيد الافتتاحي والختامي. في الشركات متعددة الحسابات، يجب توحيد الفترة الزمنية حتى لا تتم مقارنة كشف يغطي شهرًا كاملًا مع دفتر يغطي جزءًا من الشهر.
بعد ذلك تبدأ مطابقة العمليات بين كشف البنك والدفاتر. حيث يتم البحث عن كل حركة بحسب التاريخ، المبلغ، الوصف، المرجع، أو المستفيد. فأحيانًا لا يتطابق الوصف حرفيًا، لذلك يحتاج الفريق إلى قواعد عملية للمطابقة بدل الاعتماد الكامل على اسم العملية كما يظهر في البنك.
عند ظهور فرق، يجب تصنيفه قبل معالجته: هل هو رسم بنكي؟ دفعة معلقة؟ إيداع لم يسجل؟ خطأ إدخال؟ أم حركة مكررة؟ هذا التصنيف يمنع معالجة كل الفروقات بالطريقة نفسها، ويساعد فريق المحاسبة على معرفة ما يحتاج إلى قيد، وما يحتاج إلى انتظار، وما يحتاج إلى مراجعة داخلية.
بعد تفسير الفروقات، تُسجل قيود التسوية في النظام المحاسبي عند الحاجة. قد تشمل القيود رسومًا بنكية، فوائد، مصروفات لم تُسجل، أو إيرادات ظهرت في البنك ولم تدخل الدفاتر. المهم أن يكون كل قيد مدعومًا بسبب واضح، وليس مجرد تعديل لإجبار الأرصدة على التطابق.
يمكن لفريق المالية استخدام إطار بسيط قبل إغلاق التسوية: هل البيانات مكتملة؟ هل الحركات المتطابقة موثقة؟ هل الفروقات مصنفة؟ وهل تم فصل الأخطاء التشغيلية عن الفروقات الزمنية؟ هذا الإطار يساعد على تحويل التسوية من مهمة فردية إلى عملية قابلة للمراجعة.
| مرحلة العمل | ما الذي يراجعه الفريق؟ | الأثر العملي على القرار المالي |
|---|---|---|
| تجهيز البيانات | كشف الحساب البنكي، الدفاتر، الفترة الزمنية، الرصيد الافتتاحي | تقليل أخطاء المقارنة من البداية. |
| مطابقة الحركات | المبلغ، التاريخ، المستفيد، رقم المرجع، وصف العملية | تسريع اكتشاف العمليات غير المتطابقة. |
| تصنيف الفروقات | رسوم، دفعات معلقة، إيداعات تحت المعالجة، أخطاء إدخال | منع تسجيل قيود غير دقيقة. |
| اعتماد التسوية | مستندات داعمة، قيود التسوية، تقرير مختصر | رفع موثوقية التقارير وإغلاق الفترة بثقة أكبر. |
تصبح التسوية أكثر تعقيدًا عندما تنتقل الشركة من حساب واحد وعدد محدود من العمليات إلى شبكة من الحسابات والفروع والمدفوعات. هنا لا تكون المشكلة في فهم مفهوم تسوية البنك، بل في حجم البيانات وتكرار المطابقة والوقت الذي يستغرقه الفريق قبل الوصول إلى رصيد قابل للاعتماد.
تظهر الصعوبة بوضوح عند وجود حسابات تشغيلية وحسابات رواتب وحسابات تحصيل، أو عند التعامل مع موردين كثر ومدفوعات مجمعة. كل حساب يضيف طبقة جديدة من كشف الحساب البنكي، وكل نظام داخلي يضيف طريقة مختلفة لتسمية الحركات، مما يزيد احتمال التشتت والعمل اليدوي.
مثال على ذلك: شركة سعودية لديها فروع في أكثر من مدينة، وتستخدم حسابًا للتحصيل، وآخر للرواتب، وثالثًا للموردين. إذا تمت التسوية يدويًا من ملفات متعددة، فقد يعرف الفريق أن هناك فرقًا في الرصيد، لكنه يحتاج وقتًا أطول لمعرفة مصدر الفرق وتأثيره على التدفق النقدي.
هذه الأخطاء لا تؤثر في المحاسبة فقط. عندما تتكرر، قد تجعل تقارير السيولة أقل وضوحًا، وتدفع الإدارة إلى اتخاذ قرارات اعتمادًا على أرصدة غير مفسرة بالكامل. لذلك تحتاج الشركات إلى عملية مطابقة يمكن تتبعها، لا إلى تعديل سريع للأرقام.
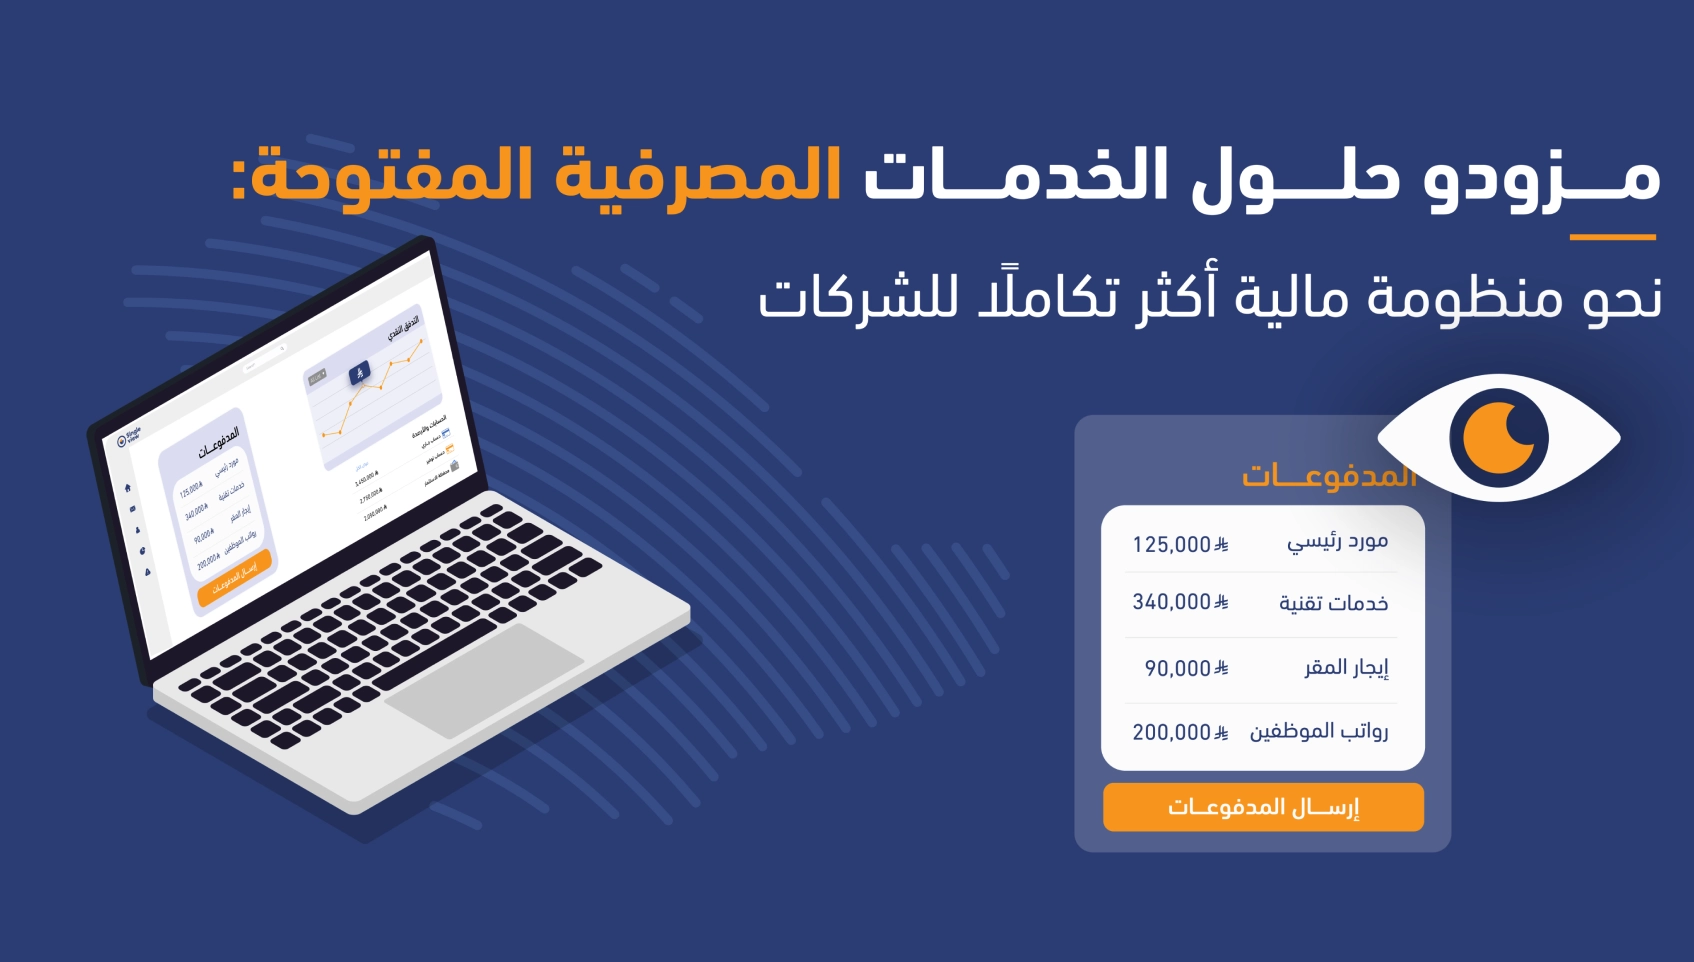
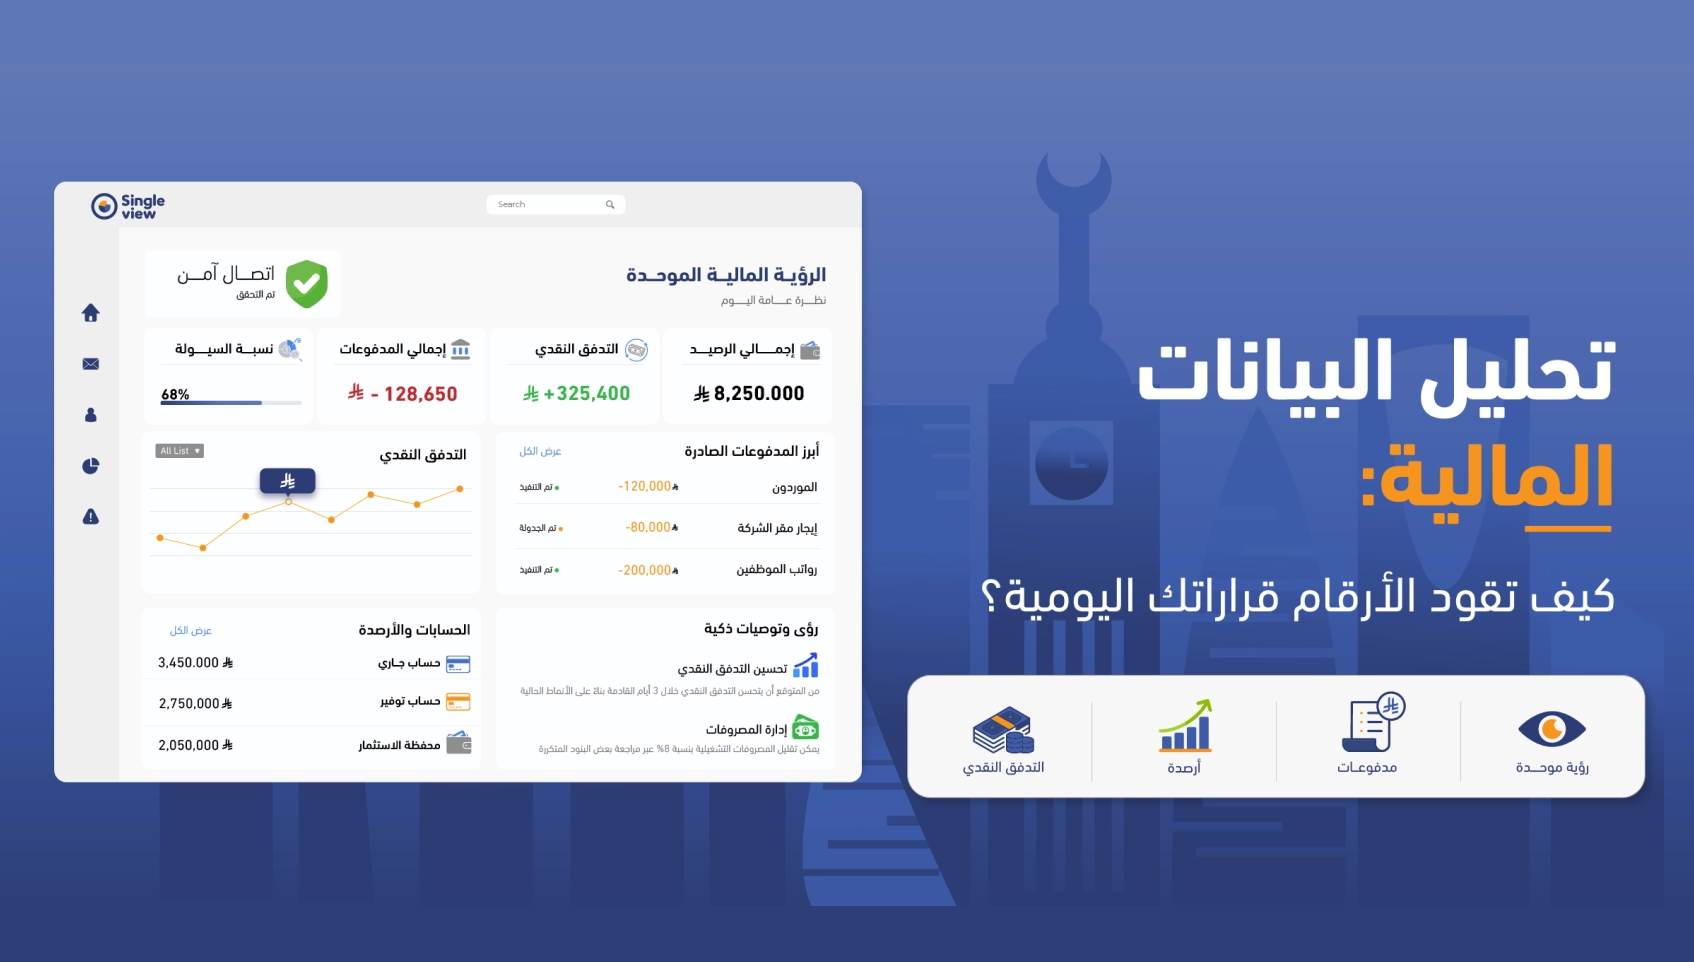
البيانات البنكية الموحدة تساعد فريق المالية على تقليل الوقت الضائع في جمع الملفات قبل بدء التحليل. عندما تظهر الحسابات والحركات في مكان واحد، يصبح التركيز على تفسير الفروقات بدل البحث عن كشف مفقود أو مقارنة ملفات بصيغ مختلفة.
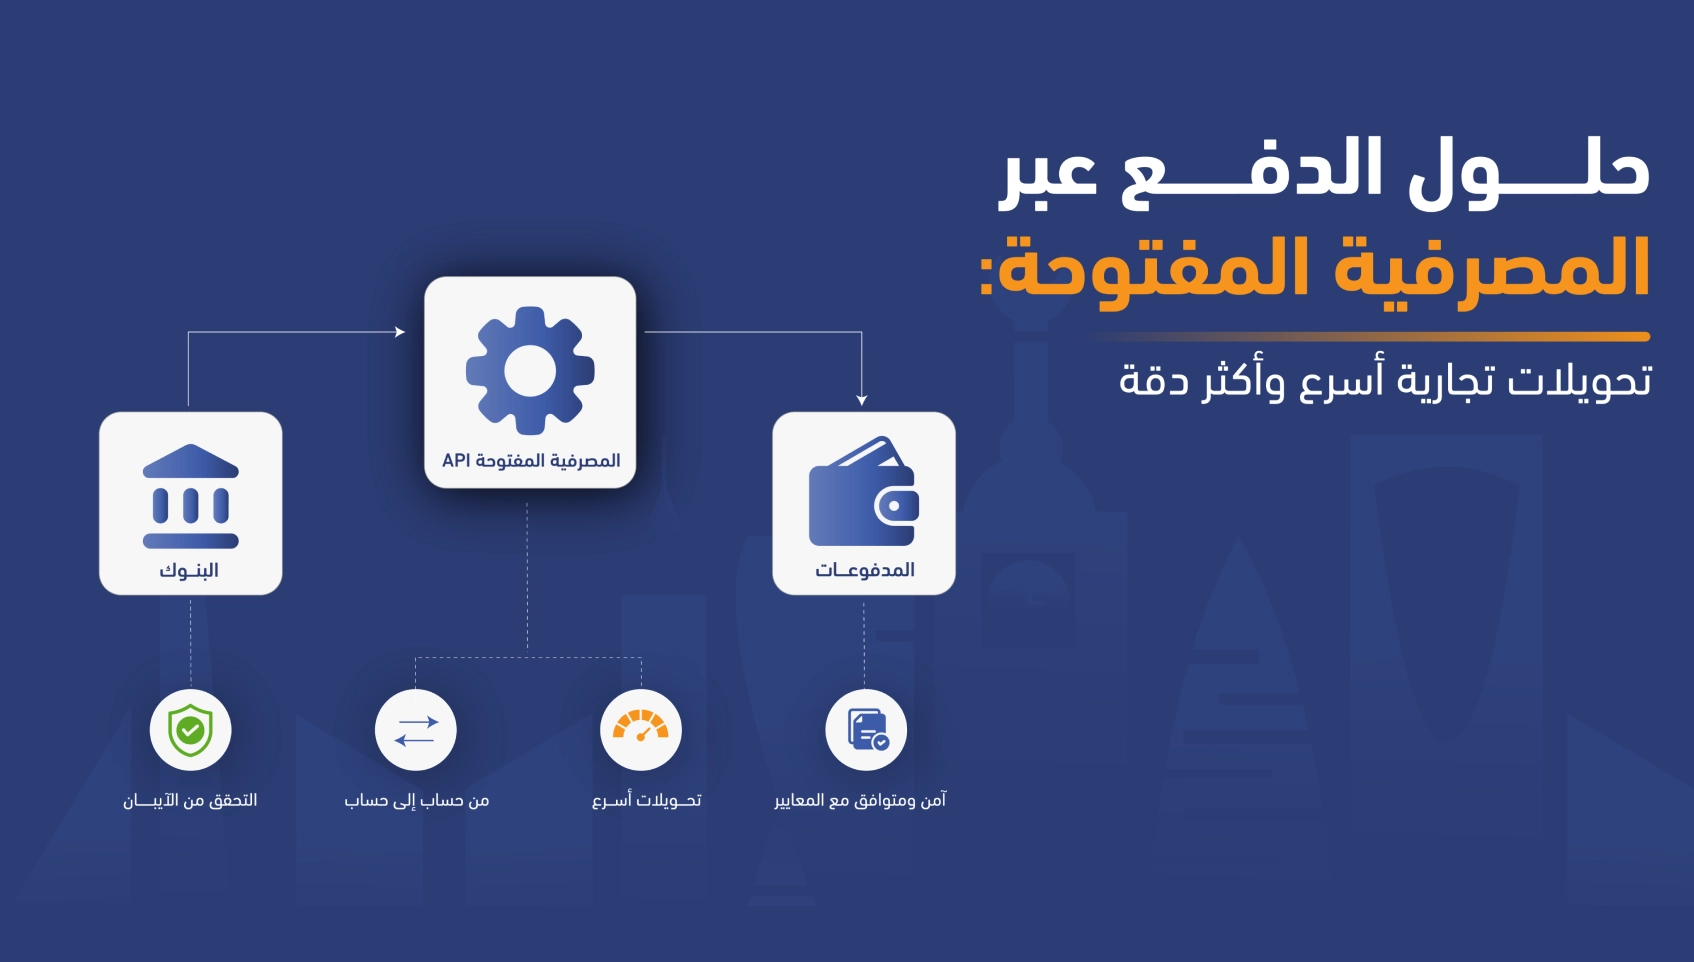
هنا تظهر علاقة المصرفية المفتوحة بالموضوع؛ فهي تتيح عند وجود التفويض المناسب، تنظيم الوصول إلى بيانات الحسابات بطريقة تساعد الشركات على بناء رؤية مالية أوضح. لا يعني ذلك أن التسوية تتم بلا مراجعة، لكنه يقلل جزءًا مهمًا من العمل اليدوي قبل المطابقة.
عندما تكون البيانات أوضح، يستطيع المدير المالي رؤية الحسابات التي تحتاج انتباهًا، المدفوعات التي لم تُطابق بعد، والحركات التي قد تحتاج قيدًا أو تحققًا إضافيًا. هذا يربط التسوية بإدارة السيولة، وليس فقط بإغلاق دفاتر نهاية الشهر.
تدخل سنقل فيو في هذه المرحلة كأداة تساعد الشركات على بناء رؤية أوضح للحسابات والمدفوعات، خصوصًا عندما تتعامل مع أكثر من حساب بنكي أو أكثر من فريق. القيمة ليست في إلغاء دور المحاسب أو المراجع، بل في تقليل التشتت قبل بدء المطابقة وتسهيل متابعة الحركة المالية.
من خلال حلول مصرفية الشركات، يمكن للشركات التعامل مع الحسابات المتعددة والرؤية المالية الموحدة بطريقة أكثر تنظيمًا. وعند ذكر جودة بيانات المدفوعات، تصبح خدمة التحقق من الآيبان جزءًا مساعدًا في تقليل أخطاء بيانات المستفيدين قبل تنفيذ المدفوعات، وهو ما يدعم عملية تسوية أكثر نظافة لاحقًا.
لذلك، إذا كان فريقك يقضي وقتًا طويلًا في جمع كشوف الحساب، أو يجد صعوبة في تفسير الفروقات بين الدفاتر والبنوك، فقد تكون الخطوة الأولى هي تحسين طريقة الوصول إلى البيانات البنكية قبل التفكير في أي أتمتة أوسع.
قبل اعتماد التسوية، يمكن للمدير المالي استخدام قائمة مراجعة مختصرة تساعد على تقييم جودة العملية. الهدف ليس زيادة الخطوات، بل التأكد من أن الرصيد النهائي موثوقًا ويمكن إثبات صحته عند المراجعة أو عند استخدامه في قرار سيولة أو تمويل.
إذا كانت الإجابة غير واضحة على أكثر من نقطة، فالمشكلة غالبًا ليست في التسوية نفسها، بل في طريقة جمع البيانات وتنظيمها. ومع نمو عدد الحسابات، يصبح تحسين الرؤية المالية جزءًا من ضبط عملية التسوية لا خطوة منفصلة عنها.
التسوية البنكية ليست مجرد مطابقة رقمين في نهاية الشهر. بل هي عملية تساعد الشركة على فهم رصيدها الحقيقي، تفسير الفروقات البنكية، تسجيل قيود التسوية بدقة، وتحسين جودة قرارات السيولة. وكلما زاد عدد الحسابات والمدفوعات، أصبح تنظيم البيانات قبل المطابقة جزءًا أساسيًا من نجاح العملية.
إذا كانت شركتك تعتمد على حسابات متعددة أو تواجه تأخيرًا في مطابقة الحسابات، فقد تكون الرؤية المالية الموحدة خطوة عملية لتقليل التشتت وتحسين المتابعة. ابدأ في استكشاف حلول سنقل فيو لدعم إدارة الحسابات والمدفوعات ومساعدة فريقك على بناء عملية تسوية أكثر وضوحًا.