مع تزايد العمليات والالتزامات اليومية للشركات، لم يعد الاعتماد على الحسابات البنكية وحدها كافيًا لتكوين صورة متكاملة عن الوضع المالي. فقد تكون المبيعات في نمو، بينما تتوزع السيولة بين عدة حسابات بنكية، وتتراكم المدفوعات المستحقة مثل الرواتب وفواتير الموردين، مما يجعل متابعة التدفقات النقدية واتخاذ القرارات المالية أكثر تعقيدًا وأبطأ.
وهنا تظهر القيمة الحقيقية التي يقدمها مزودو حلول الخدمات المصرفية المفتوحة؛ ليس فقط باعتبارهم مزودي حلول تقنية مستقلة، بل كمدخل لبناء إدارة مالية أكثر تكاملاً ووضوحًا.
لا يحتاج صاحب العمل أو المدير المالي إلى قائمة طويلة من المنتجات بقدر حاجته إلى إجابات عملية:
يتناول هذا المقال كيفية تلبية مزودي حلول الخدمات المصرفية المفتوحة لهذه الاحتياجات من منظور تشغيلي يتناسب مع بيئة الشركات، بدءًا من إدارة الحسابات والسيولة، مرورًا بالمدفوعات التجارية وتقليل الأخطاء، ووصولاً إلى تحويل البيانات المالية إلى رؤى قابلة للتنفيذ.
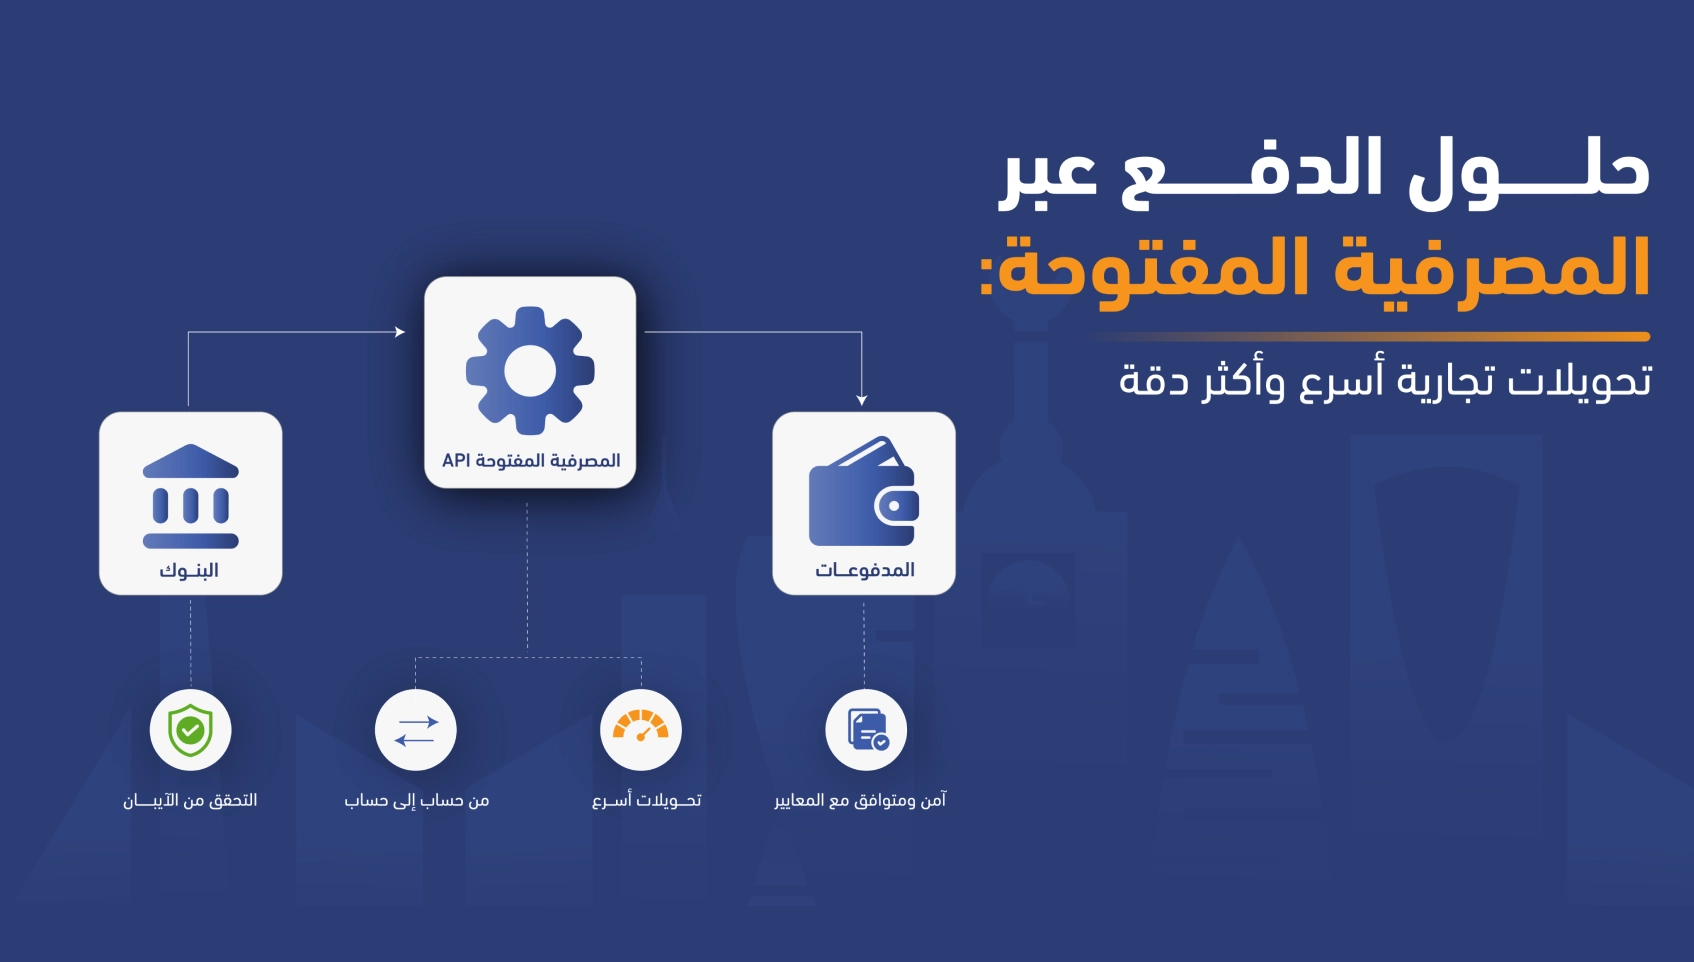
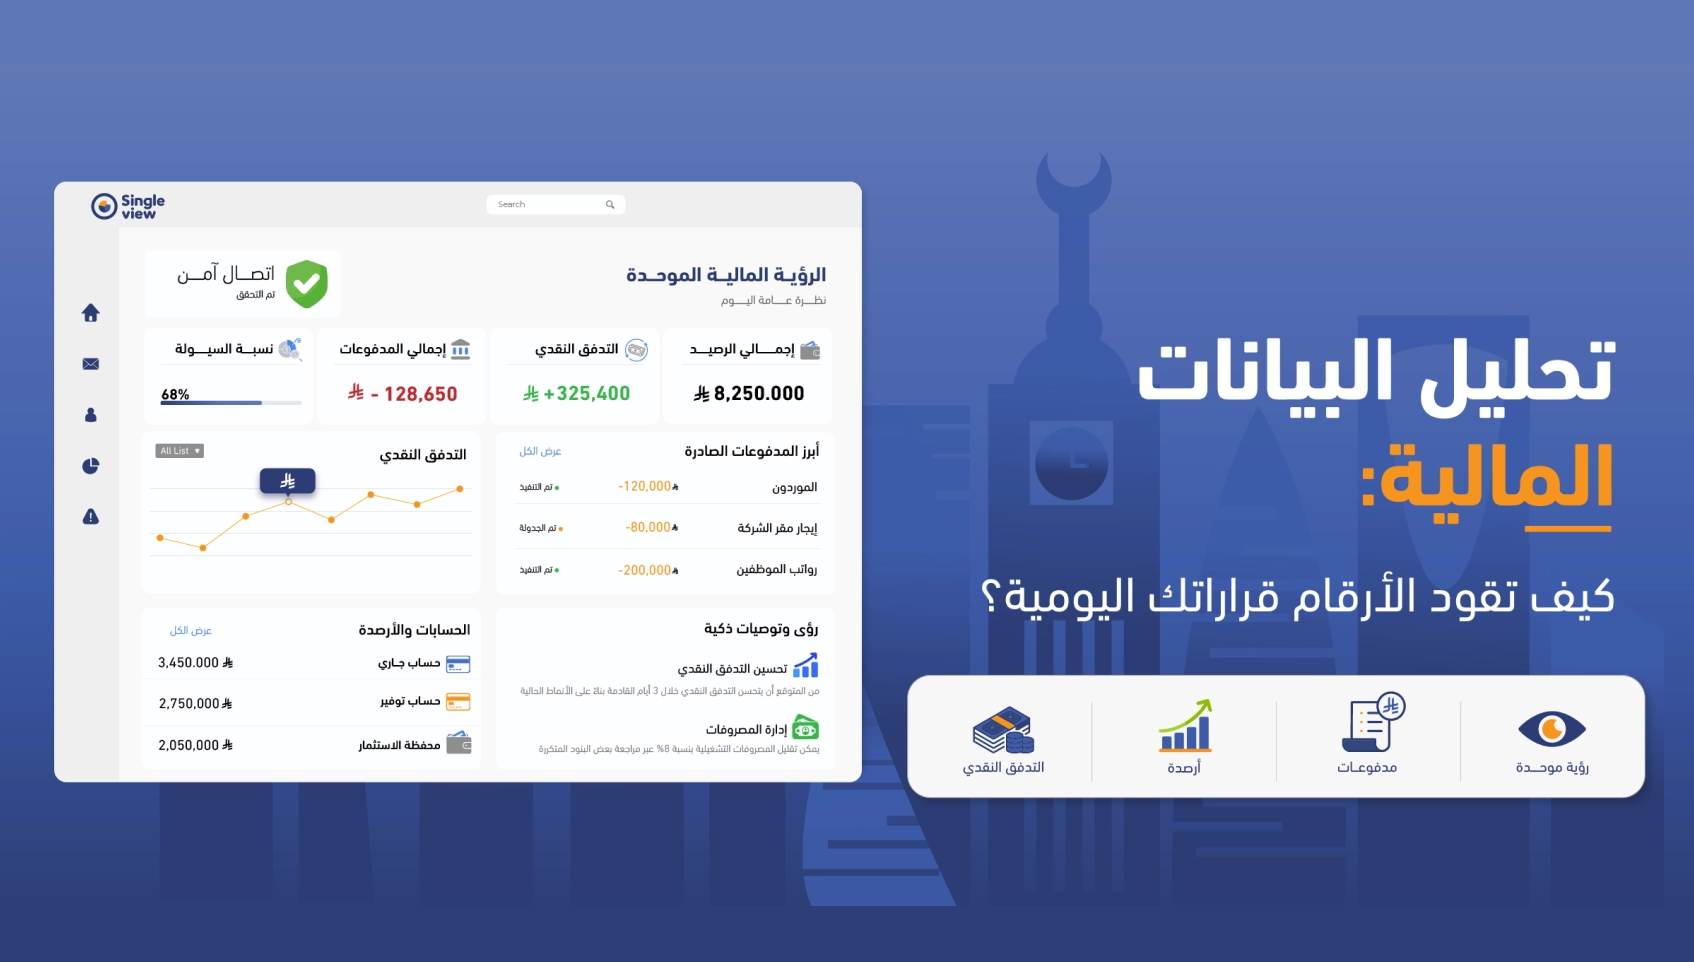
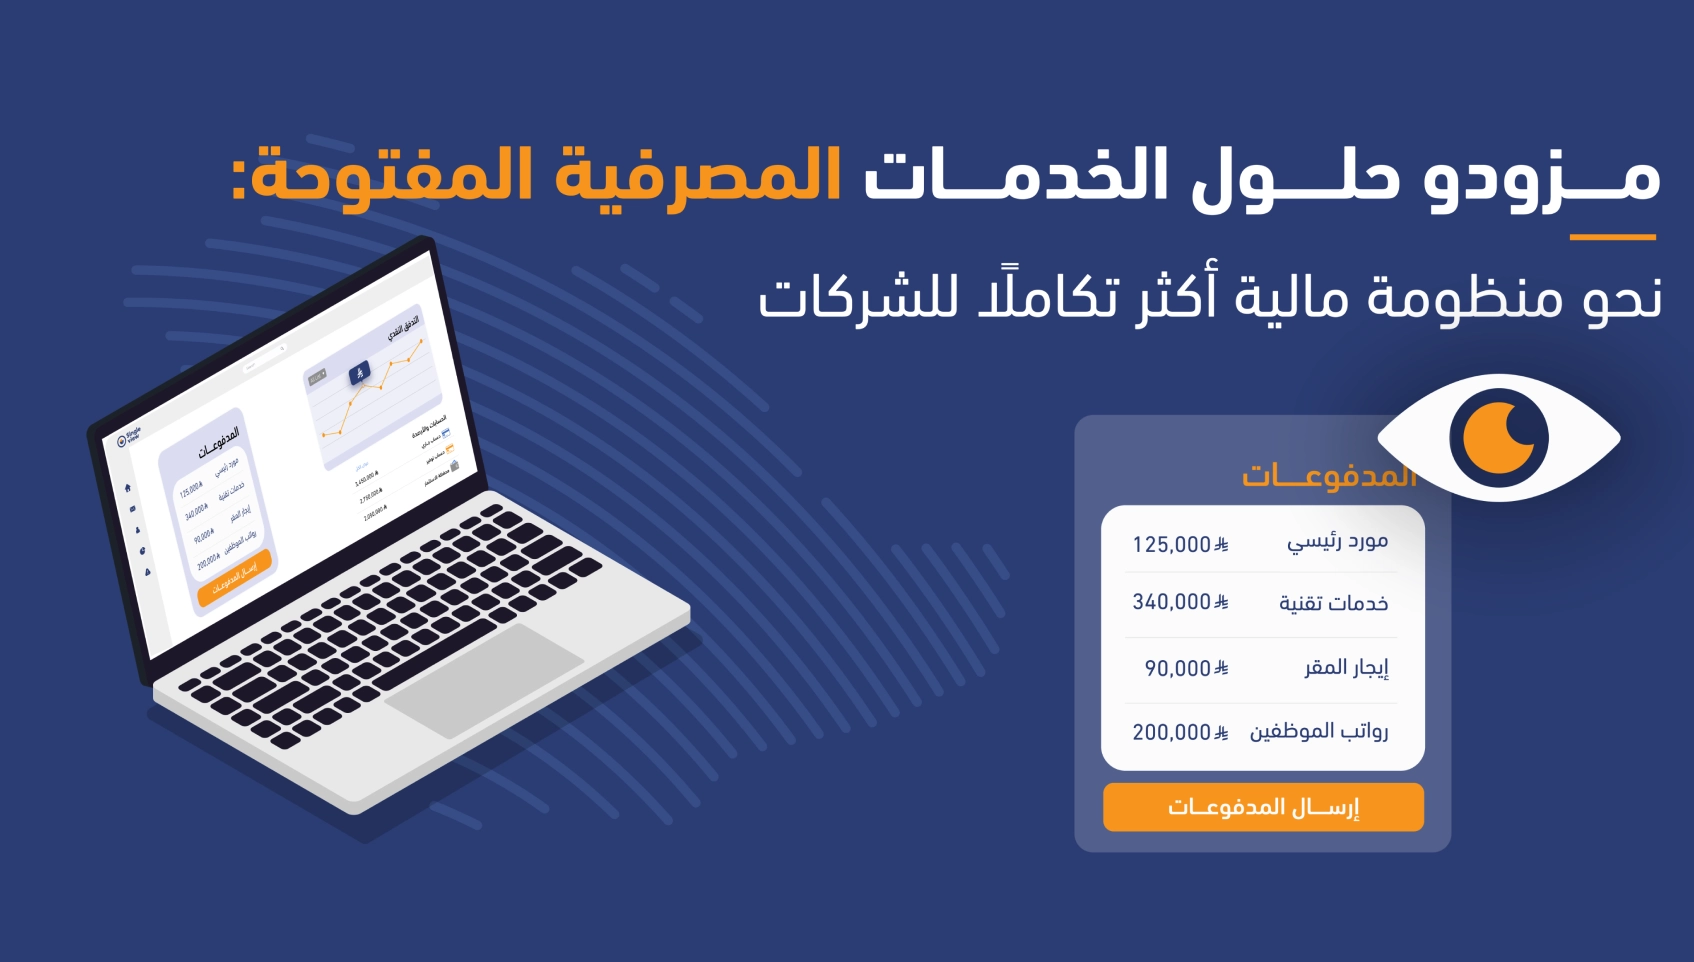
ومن الناحية العملية، يتيح الاعتماد على مزودي حلول الخدمات المصرفية المفتوحة للشركات ربط حساباتها البنكية والتمويل والمدفوعات والسيولة اليومية ضمن سير عمل واحد. وتظهر القيمة الحقيقية لهذه الحلول عندما تتكامل الخدمات مع رؤية موحدة للبيانات، وتقلل من العمليات اليدوية، وتمكّن فرق الخزينة والمحاسبة من اتخاذ قرارات أسرع وأكثر انضباطًا.
تبدأ العلاقة المصرفية التقليدية غالبًا بفتح حساب بنكي، وإصدار بطاقات للشركة، وإجراء التحويلات، أو التقدم للحصول على التمويل. لكن هذه الخدمات، رغم أهميتها، لا تجيب دائمًا عن السؤال التشغيلي اليومي الأهم: كيف يمكن للشركة معرفة وضعها المالي الحالي في أي وقت؟
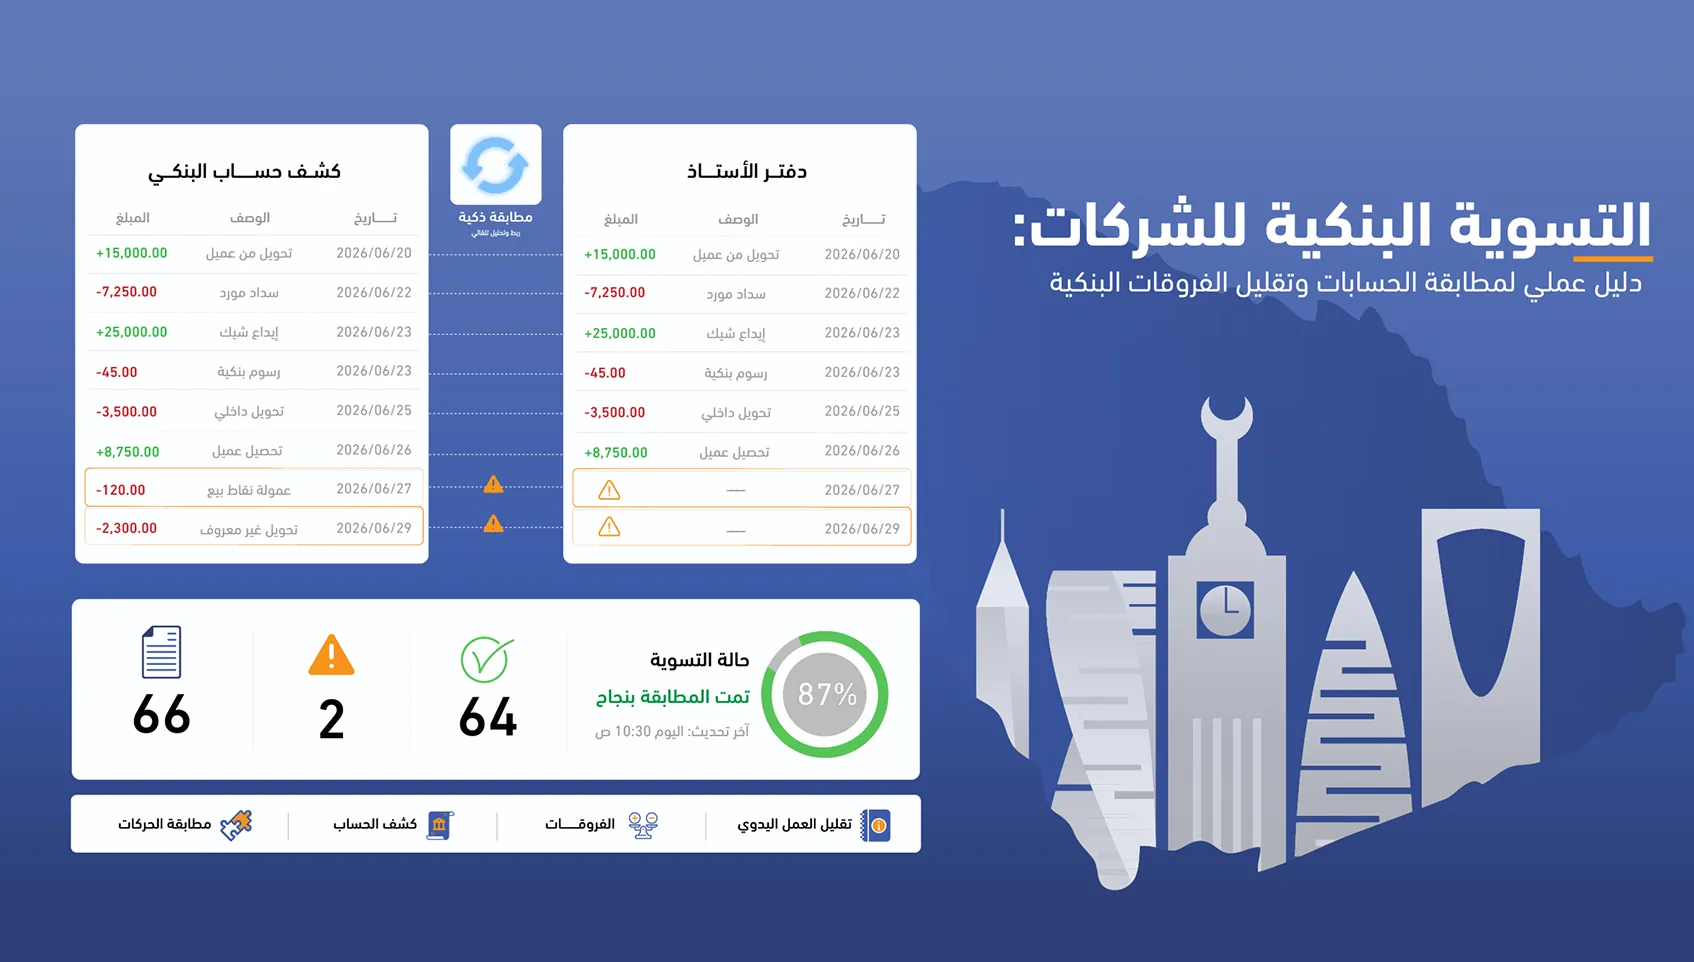
المشكلة لا تكمن بالضرورة في تعدد الخدمات، وإنما في تشتت المعلومات بين عدة بنوك، وأنظمة المحاسبة، وجداول البيانات، ورسائل الموردين. ومع مرور الوقت، قد يضطر الفريق المالي إلى تجميع الأرصدة يدويًا، ومراجعة بيانات المستفيدين قبل كل عملية دفع، ثم مطابقة التحويلات مع الفواتير بعد تنفيذها.
ويزداد هذا التشتت مع نمو الشركة، سواء بسبب زيادة عدد الفروع أو الموردين أو قنوات البيع أو الحسابات البنكية. لذلك، لا ينبغي النظر إلى الخدمات المصرفية للشركات الحديثة باعتبارها مجرد حسابات بنكية وتحويلات أو تمويل، بل باعتبارها جزءًا من بنية مالية تساعد الشركة على إدارة السيولة، والحد من المخاطر التشغيلية، وتحسين كفاءة القرارات المالية اليومية.
تحتاج الشركات إلى أدوات مالية عملية تربط بين البيانات واتخاذ القرار. وبالنسبة لمعظم المؤسسات، تتمثل الاحتياجات الأساسية في ثلاث قدرات واضحة:
لا تقتصر إدارة السيولة على معرفة الرصيد الحالي للحسابات فقط ، بل تمتد إلى فهم المبالغ المتوقع خروجها ودخولها خلال الأيام والأسابيع المقبلة. وعندما يتمكن فريق الخزينة من الاطلاع على عدة حسابات بنكية ضمن سياق موحد، يصبح من الأسهل التخطيط لمدفوعات الموردين، ومتابعة الالتزامات القادمة، وتحديد الاحتياجات التمويلية قبل أن تتحول إلى مشكلة تشغيلية.
تتوزع المدفوعات التجارية بين الموردين، والإيجارات، والاشتراكات، والرواتب، وغيرها من الالتزامات التي تتطلب مراجعة وموافقة وتنفيذًا في الوقت المناسب.
وكلما زاد الاعتماد على الإجراءات اليدوية، ارتفعت احتمالية التأخير أو تكرار عمليات الدفع أو حدوث أخطاء أثناء إدخال البيانات وتنفيذ المعاملات. لذلك، تساعد أتمتة أجزاء من دورة الدفع على تنظيم العمليات وتقليل التدخل اليدوي، مع الحفاظ على الضوابط والموافقات اللازمة داخل الشركة.
قبل تنفيذ أي عملية دفع، تحتاج الشركة إلى التأكد من صحة بيانات الحساب المستفيد. وهنا تصبح خدمة التحقق من الآيبان بشكل آلي خطوة مهمة ضمن دورة الدفع.
فالهدف لا يقتصر على تسريع عمليات التحويل، بل يشمل أيضًا تقليل احتمالات فشل التحويلات والأخطاء التشغيلية قبل إرسال الأموال، والحد من الوقت والجهد اللازمين لمعالجة المدفوعات غير الصحيحة.
يساعد الإطار التالي الفرق المالية للشركات على تقييم مدى كفاءة منظومتها المالية الحالية في دعم العمليات اليومية، وتحديد الجوانب التي قد تحتاج إلى مزيد من التكامل أو الأتمتة:
| السؤال | ما الذي يكشفه؟ | الإجراء المقترح |
|---|---|---|
| هل تعتمد الشركة على عدة حسابات بنكية؟ | مدى تشتت البيانات المالية. | توحيد عرض الحسابات بدلًا من مراجعة كل حساب بشكل منفصل. |
| هل تتأخر المطابقات بعد تنفيذ المدفوعات؟ | زيادة العمل اليدوي أو نقص تكامل البيانات. | ربط المدفوعات بالتقارير والبيانات المحدثة. |
| هل تتكرر أخطاء بيانات المستفيدين؟ | ضعف التحقق من البيانات قبل الدفع. | دمج التحقق من الآيبان ضمن سير عمل المدفوعات. |
لا ينبغي النظر إلى العمل مع مزودي حلول الخدمات المصرفية المفتوحة باعتباره مجرد تغيير في طريقة التعامل مع الحسابات البنكية.
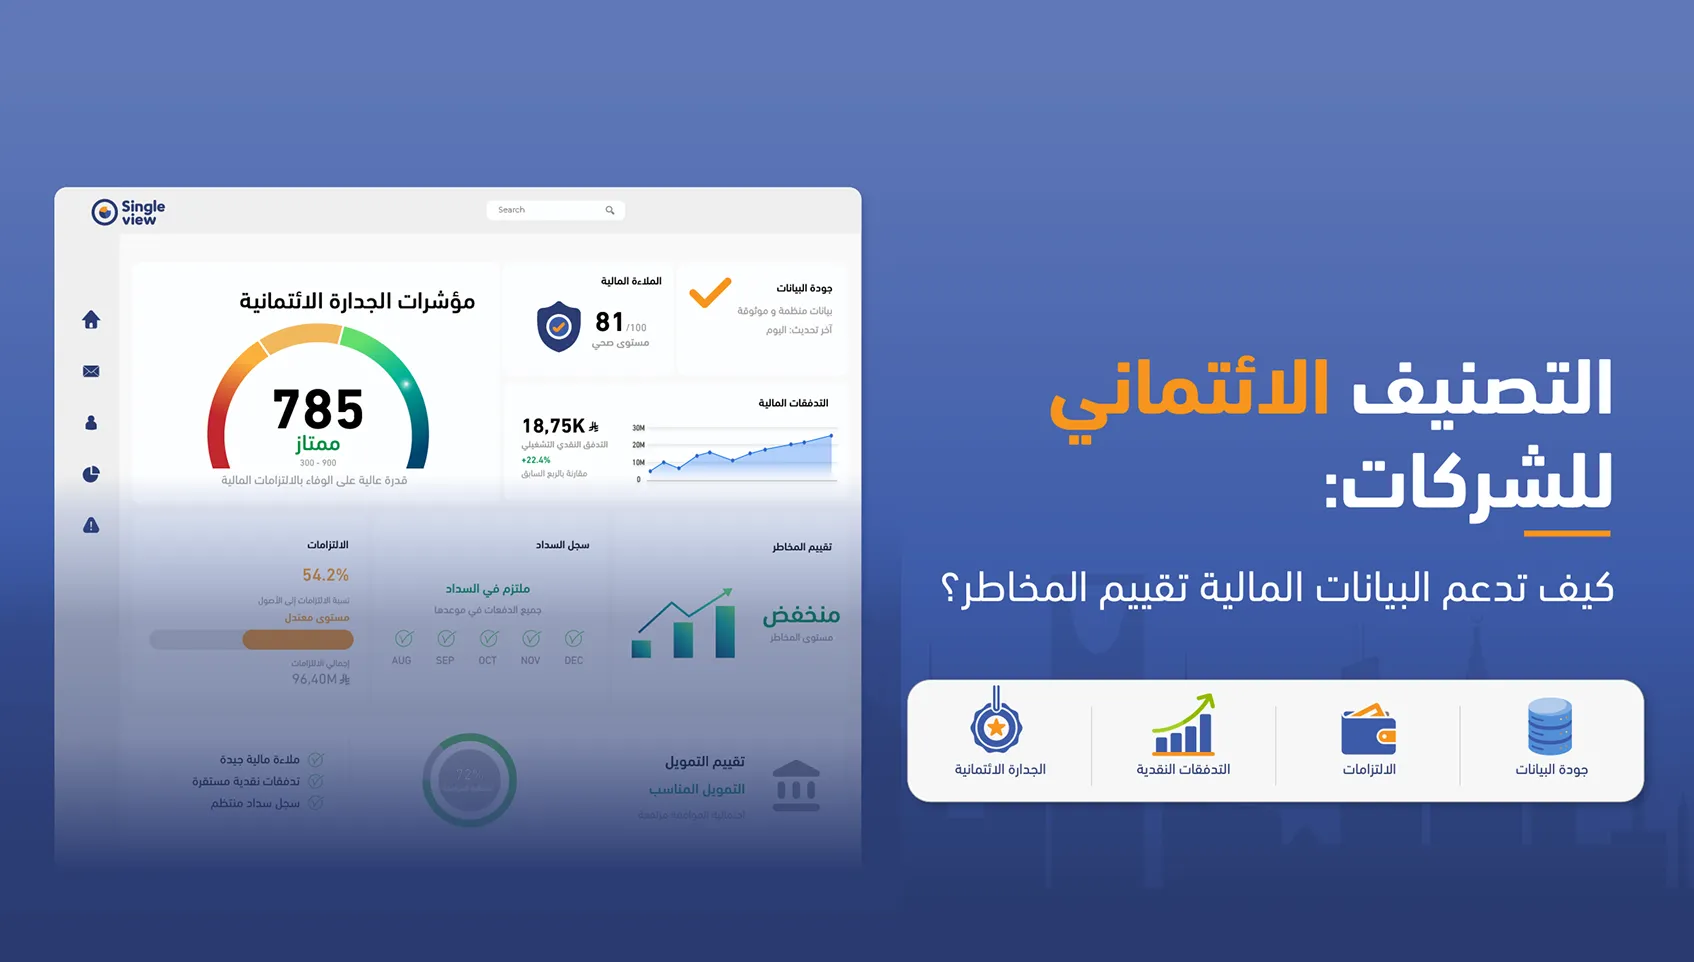
فالشركات التي تستهدف النمو المنضبط تحتاج أولًا إلى رؤية أوضح لحساباتها وسيولتها ومدفوعاتها، بما يساعد فرقها المالية على اتخاذ القرارات المناسبة في الوقت المناسب، وتقليل العمليات اليدوية والأخطاء التشغيلية.