قد تبدو أرقام الشركة جيدة في نهاية الربع، لكن السؤال الأهم لفريق الإدارة هو: هل تعرف الشركة وضعها المالي اليوم؟ ليس بعد إقفال الفترة فقط، بل قبل قرار دفع كبير، أو تمديد ائتمان، أو تحويل رصيد بين الحسابات.
هنا تظهر أهمية فهم المركز المالي للشركة كصورة عملية لا كقائمة محاسبية فقط.
قائمة المركز المالي تعطي قراءة منظمة لما تملكه الشركة وما عليها وما يتبقى لحقوق الملكية. لكن في الشركات التي تدير حسابات بنكية متعددة والتزامات متكررة، لا يكفي انتظار التقرير الدوري لمعرفة قدرة الشركة على الوفاء بالتزاماتها اليومية.
هذا المقال يشرح الفكرة ببساطة، ثم يربطها بإدارة السيولة، التدفقات النقدية، والبيانات البنكية اليومية. الهدف أن يصبح المركز المالي أداة تساعد المدير المالي وصاحب الشركة على قراءة الوضع بوضوح أكبر داخل السوق السعودي.
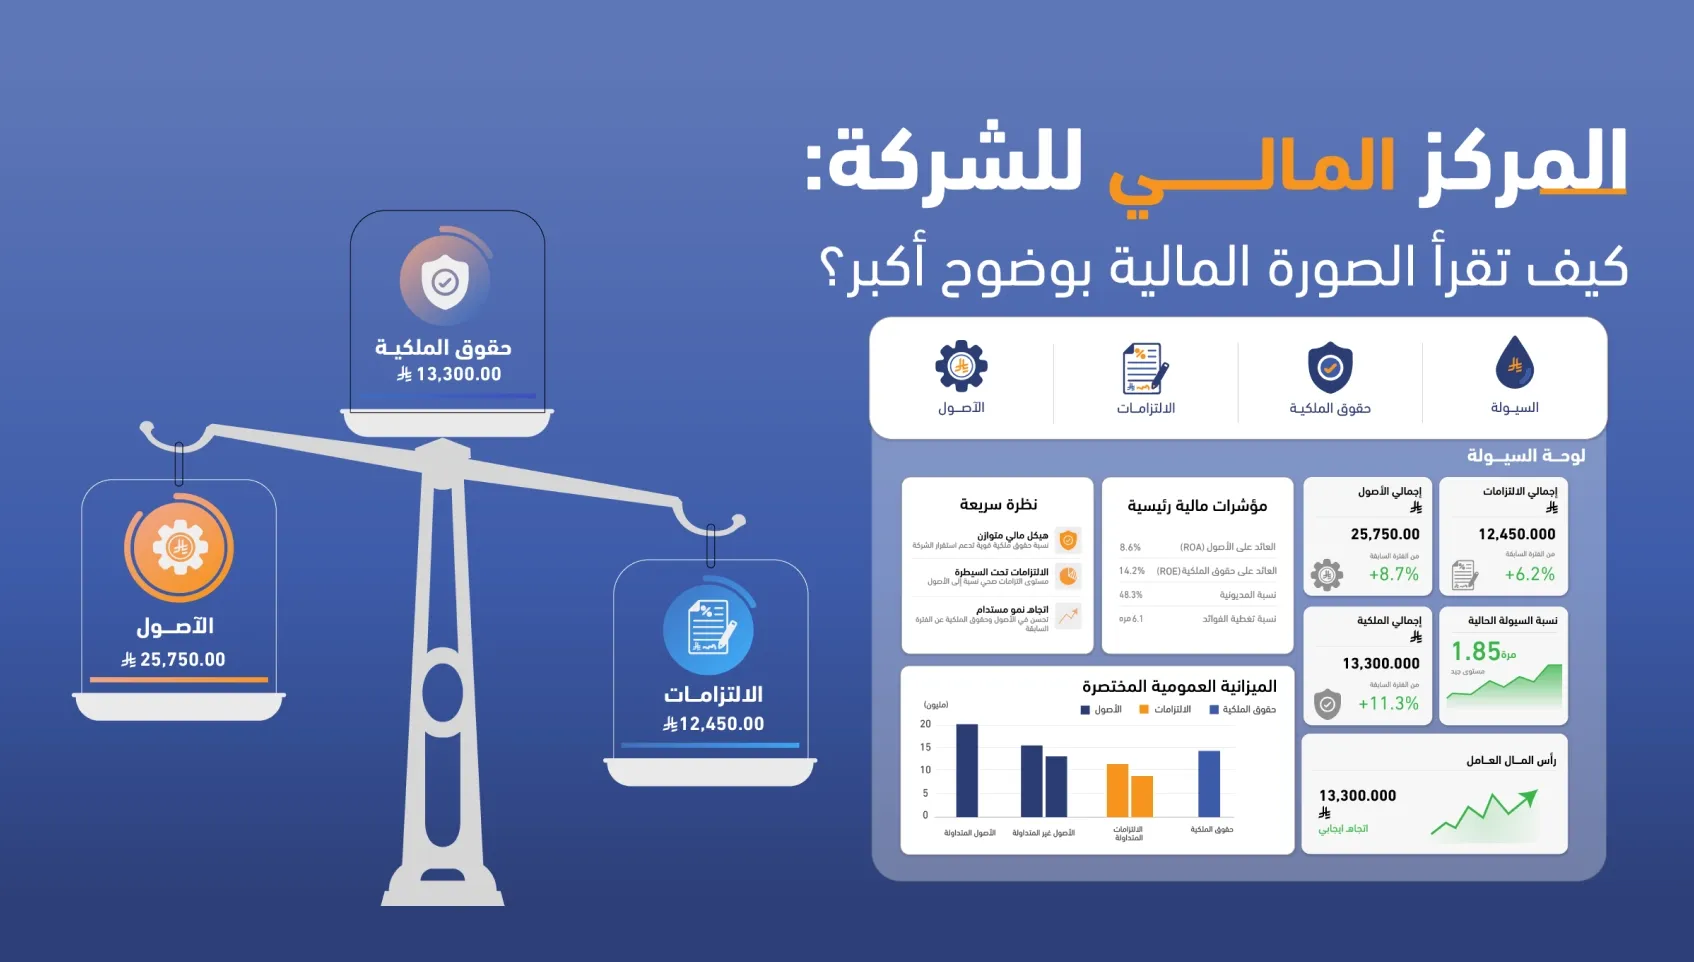
ببساطة، المركز المالي للشركة يوضح العلاقة بين أصول الشركة، خصوم الشركة، وحقوق الملكية في لحظة محددة. لكنه يصبح أكثر فائدة عندما لا يُقرأ كجدول ثابت فقط، بل كمدخل لفهم السيولة، الالتزامات القادمة، ومدى قدرة الشركة على اتخاذ قرارات مالية آمنة بين الفترات المالية.
قائمة المركز المالي، أو Statement of Financial Position، تعرض ما لدى الشركة من أصول، وما عليها من التزامات، وما يخص الملاك من حقوق ملكية. لذلك لا تقيس القائمة الربح وحده، بل تساعد على فهم Financial Health، أي الصحة المالية للشركة، من زاوية القدرة والالتزام والاستقرار.
القراءة العملية تبدأ بسؤالين: ما الموارد التي يمكن للشركة الاعتماد عليها؟ وما الالتزامات التي يجب سدادها؟ عندما تقرأ الإدارة الإجابتين معًا، يصبح من الأسهل تقييم السيولة الحالية، جودة الأصول، وحجم الضغط المتوقع من الالتزامات قصيرة الأجل.
لا تتحول كل الأصول إلى سيولة بنفس السرعة، ولا تضغط كل الالتزامات على الشركة في الوقت نفسه. لذلك يحتاج المدير المالي إلى قراءة المكونات بطريقة تربط المحاسبة بالقرار اليومي. الأهم ليس الرقم منفصلاً، بل توقيته ومدى قابليته للتحول إلى نقد عند الحاجة.
الأصول المتداولة تشمل البنود الأقرب للتحول إلى نقد، مثل النقدية، أرصدة الحسابات البنكية، الذمم المدينة، والمخزون. عمليًا، لا يكفي أن تكون هذه الأصول كبيرة على الورق؛ يجب أن تكون قابلة للاستخدام في الوقت المناسب. فقد تكون المبيعات مرتفعة، لكن التحصيل المتأخر يضغط على Liquidity Position، أي وضع السيولة.
الالتزامات قصيرة الأجل هي الدفعات الأقرب زمنيًا، مثل مستحقات الموردين، الرواتب، الأقساط، الرسوم، أو أي مدفوعات مجدولة. كلما كانت هذه الالتزامات واضحة ومربوطة بالأرصدة المتاحة، أصبح قرار الدفع أو التأجيل أو التحويل بين الحسابات أكثر انضباطًا.
حقوق الملكية، أو Equity، لا تُقرأ فقط كرقم متبقٍ بعد خصم الالتزامات من الأصول. هي مؤشر يساعد الإدارة على فهم مدى تراكم القيمة داخل الشركة، ومدى اعتمادها على التمويل الذاتي أو الالتزامات. لذلك يمكن أن تكشف قراءة حقوق الملكية، مع الأصول والخصوم، عن قوة المركز المالي أو نقاط الضعف التي تحتاج متابعة.
القوائم الدورية ضرورية للمحاسبة والإفصاح والمتابعة، لكنها غالبًا تأتي بعد انتهاء الفترة. أما قرارات الخزينة فتحدث يوميًا: هل ننفذ دفعة مورد؟ هل نحول من حساب إلى آخر؟ هل توجد سيولة كافية للرواتب؟ وهل التحصيل المتوقع سيصل قبل موعد الالتزام؟
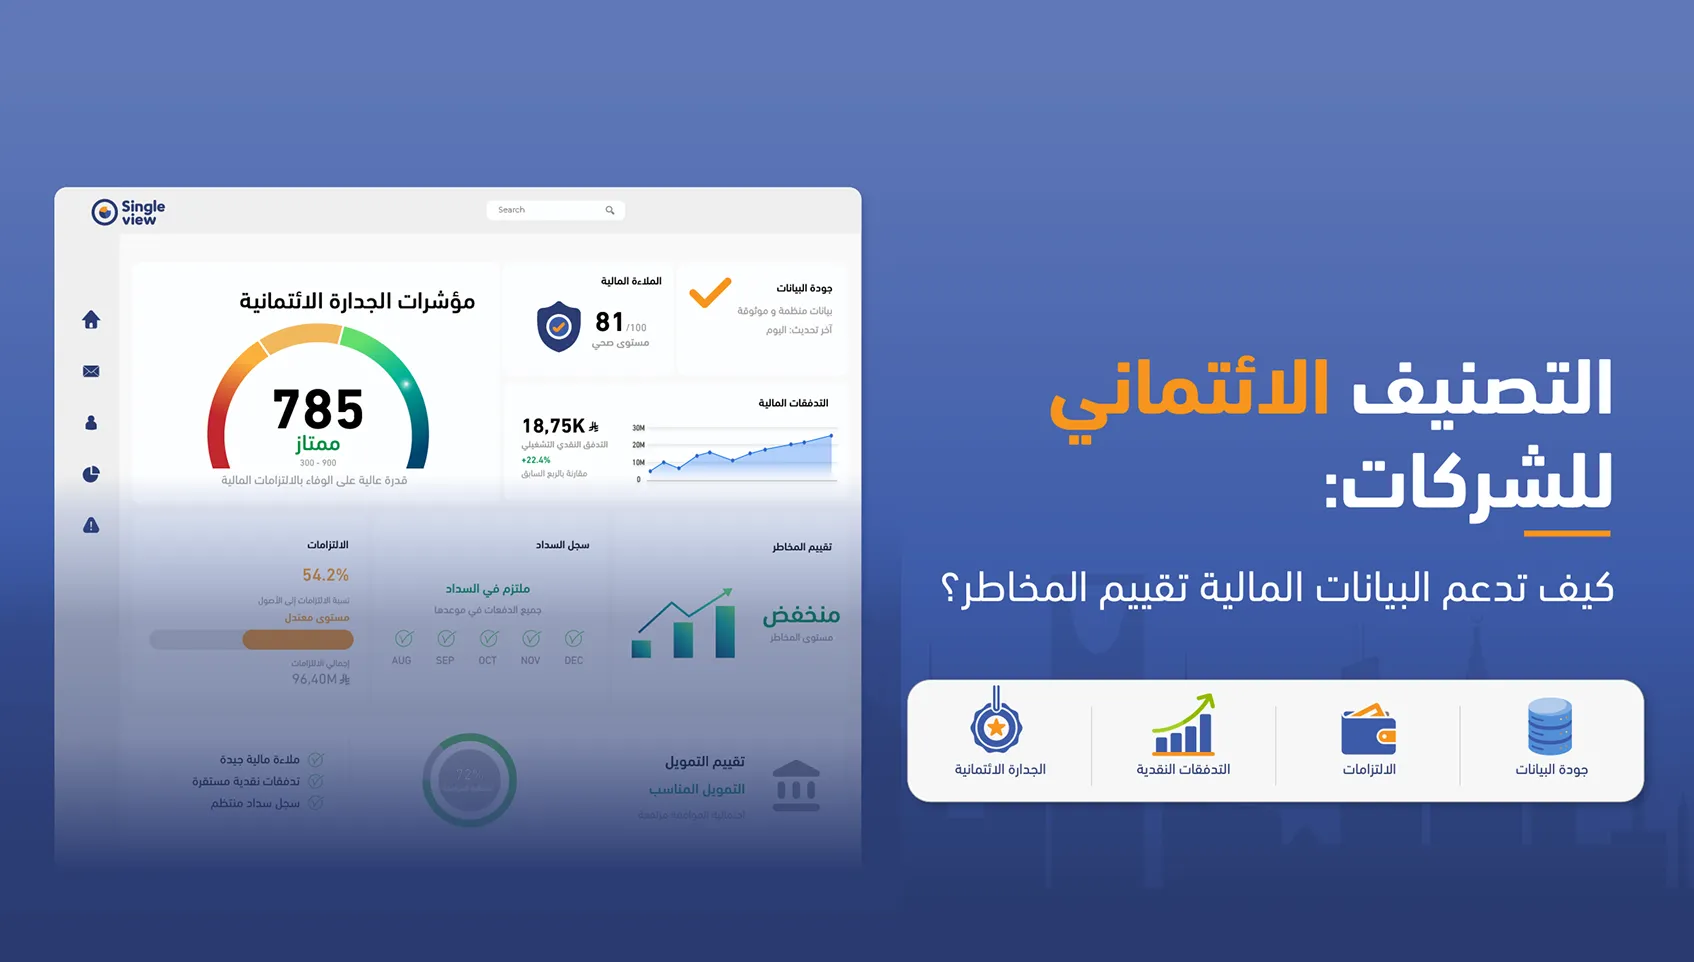
هنا يظهر الفرق بين قراءة المركز المالي في نهاية الفترة وقراءة الوضع المالي بشكل يومي. الأولى تعطي صورة منظمة للتقييم والمراجعة، والثانية تساعد على إدارة التشغيل المالي لحظة بلحظة، خصوصًا لدى الشركات التي لديها أكثر من بنك أو أكثر من فريق يتعامل مع المدفوعات.
| سؤال المدير المالي | ما الذي يحتاجه من البيانات؟ | أثره على القرار |
|---|---|---|
| هل تكفي السيولة لدفعات الأسبوع؟ | أرصدة الحسابات + الالتزامات القريبة. | تحديد أولويات الدفع وتجنب ضغط مفاجئ على النقد. |
| هل الأصول المتداولة قابلة للتحصيل سريعًا؟ | حركة التحصيل والذمم المدينة. | تقييم واقعية الرصيد المتوقع لا الرقم المحاسبي فقط. |
| هل يوجد حساب بنكي غير مستغل؟ | رؤية موحدة للأرصدة عبر البنوك. | إعادة توزيع السيولة قبل تنفيذ المدفوعات. |
| هل بيانات المستفيدين دقيقة؟ | بيانات الآيبان والحسابات قبل الدفع. | تقليل أخطاء التحويل والمراجعات اليدوية. |
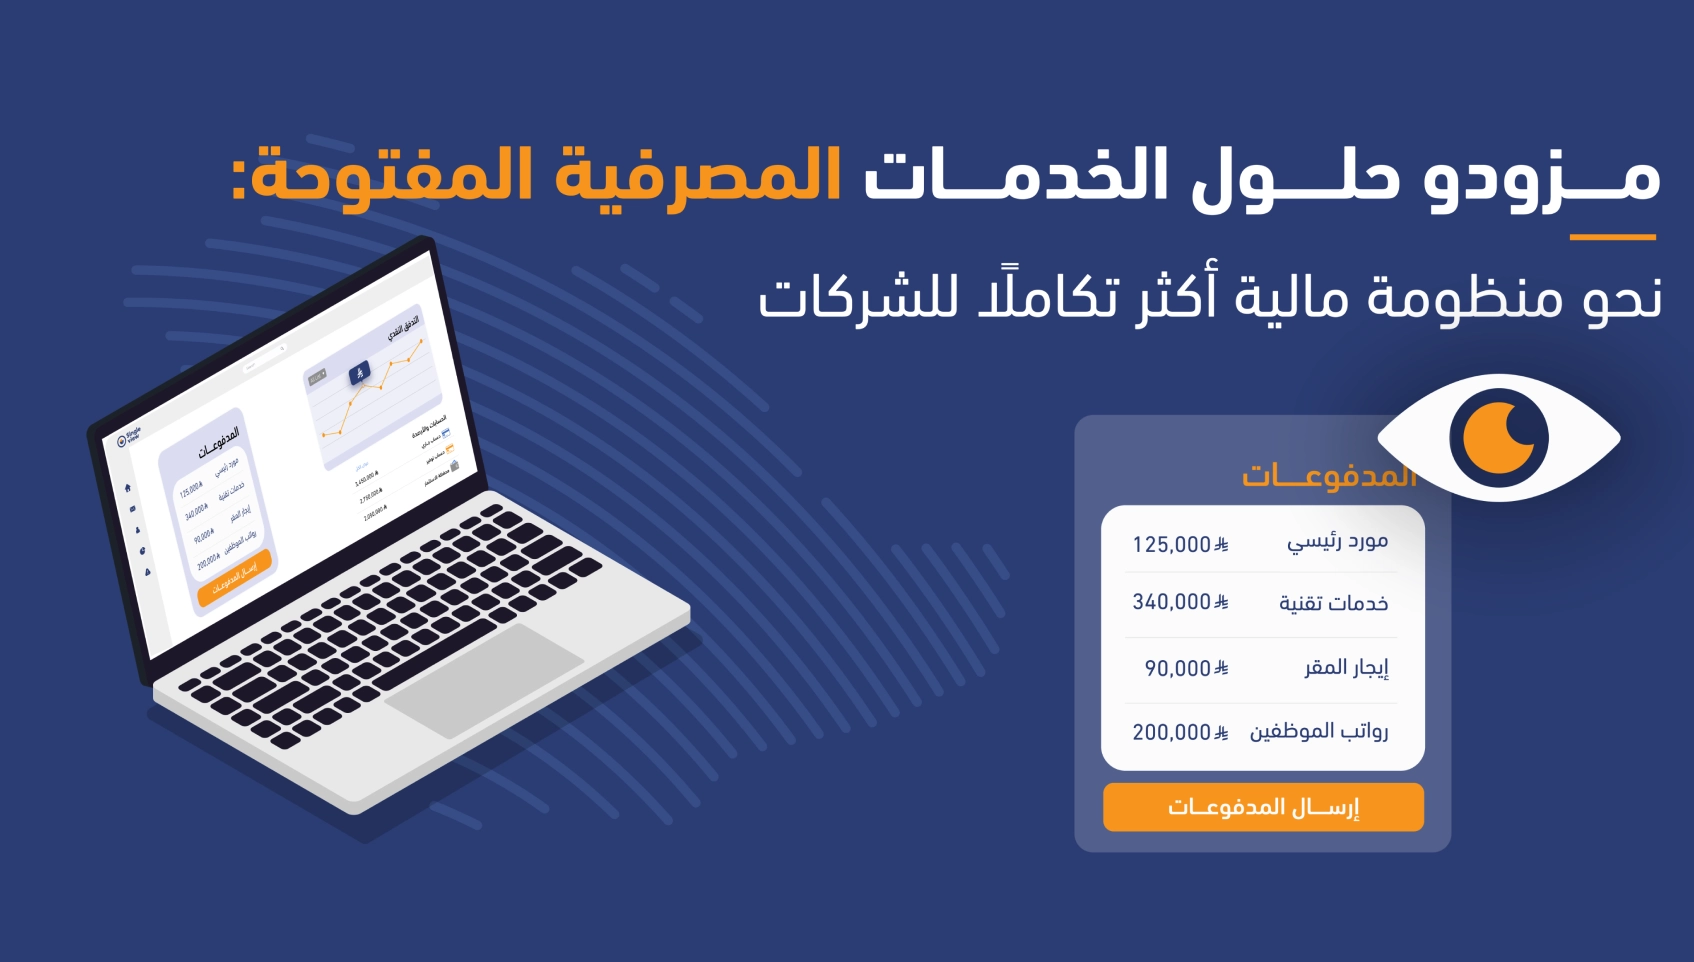
البيانات البنكية تجعل قراءة المركز المالي أقرب إلى الواقع اليومي. فبدل أن يعتمد الفريق على ملفات منفصلة من كل بنك، تساعد الرؤية الموحدة على جمع الأرصدة والحركات والمدفوعات القادمة في سياق واحد. هذا لا يستبدل القوائم المالية، لكنه يدعمها بقراءة تشغيلية أكثر حداثة.
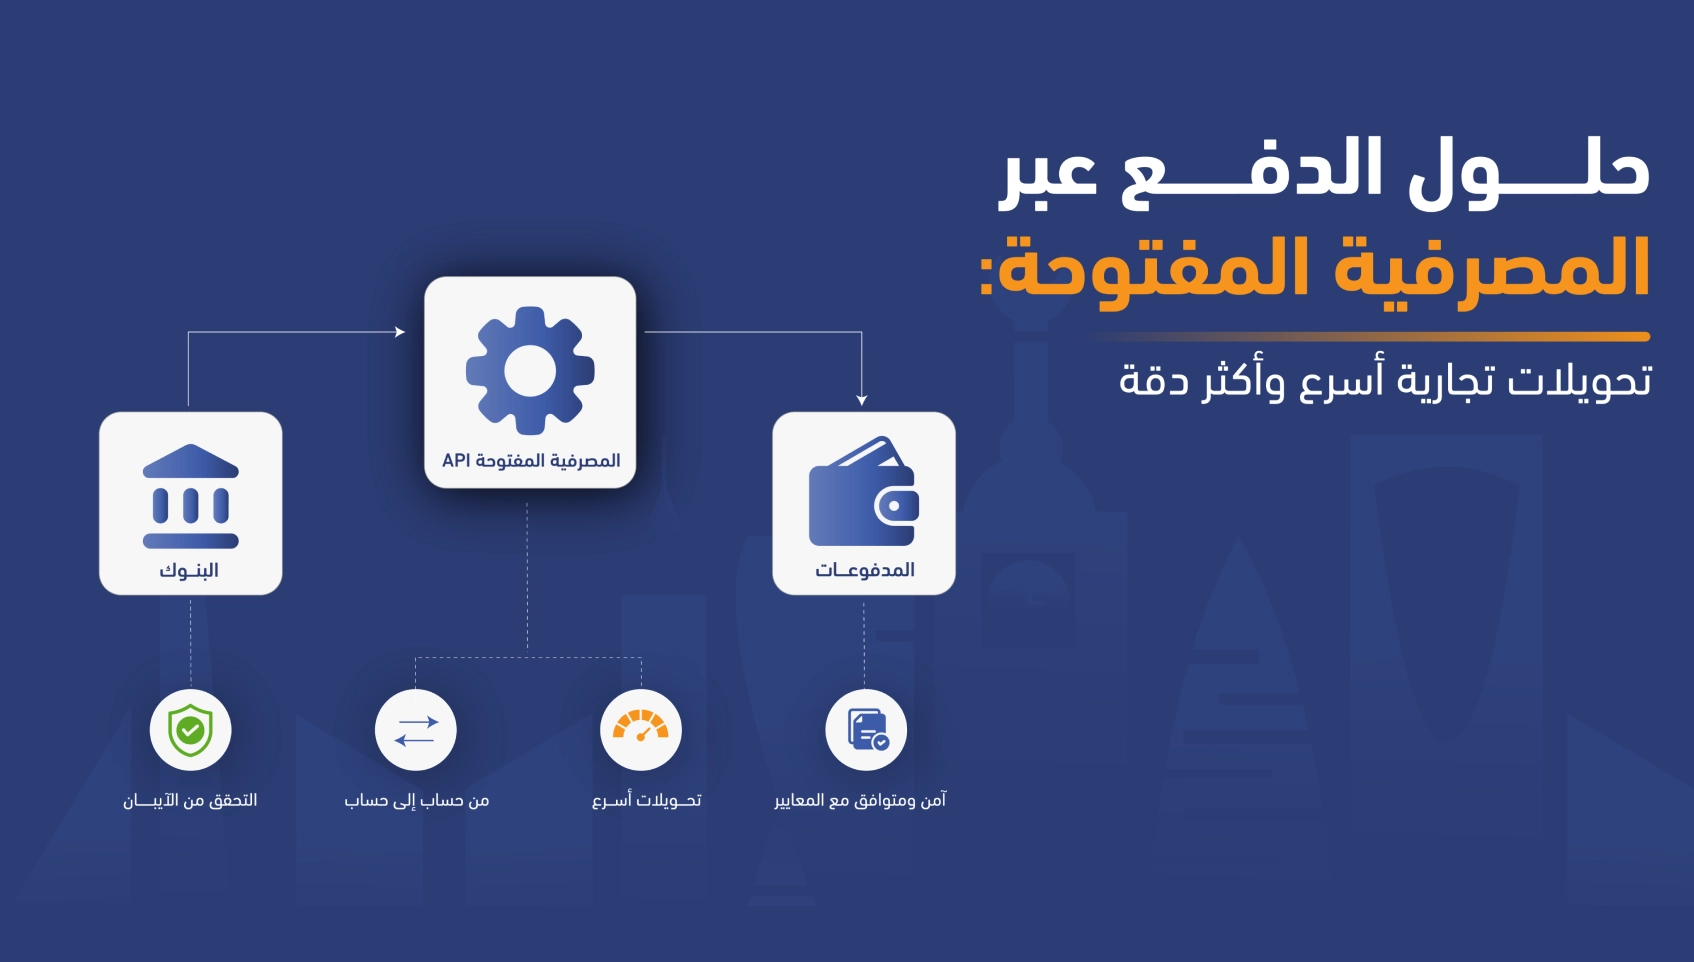
من هنا تظهر قيمة المصرفية المفتوحة عندما تتيح للشركات التعامل مع البيانات البنكية بشكل منظم وآمن ضمن ضوابط واضحة. فكلما أصبحت البيانات محدثة ومتاحة للفريق المصرح له، زادت قدرة الإدارة على مقارنة الصورة المحاسبية بالصورة النقدية الحالية.
وفي جانب المدفوعات، لا تكتمل جودة قراءة الوضع المالي دون التأكد من صحة بيانات المستفيدين. لذلك يمكن أن تكون خطوة التحقق من الآيبان جزءًا من حوكمة البيانات المالية، خصوصًا قبل ملفات الدفع الكبيرة أو المدفوعات المتكررة للموردين والموظفين.
قبل أن تسأل الشركة عن قوة مركزها المالي، من المفيد أن تختبر وضوح البيانات التي تقرأ منها هذا المركز. الإطار التالي يساعد فريق المالية على تحويل السؤال من ”ما الرصيد؟“ إلى ”ما القرار المناسب بناءً على الرصيد والالتزامات والتوقيت؟“
هذا الإطار لا يغني عن التقارير المحاسبية، لكنه يساعد على سد الفجوة بين قائمة المركز المالي الرسمية والقرار المالي اليومي. كلما أصبحت هذه القراءة أكثر انتظامًا، أصبح الفريق أقل اعتمادًا على التقدير اليدوي وأكثر قدرة على إدارة السيولة بوضوح.
بعد فهم المركز المالي للشركة ومكوناته، تظهر الحاجة إلى أدوات تساعد الفريق على رؤية الحسابات والحركات والمدفوعات من مكان واحد. ضمن حلول مصرفية الشركات، تساعد SingleView فرق المالية والخزينة على التعامل مع البيانات البنكية والرؤية المالية الموحدة بصورة أكثر تنظيمًا.
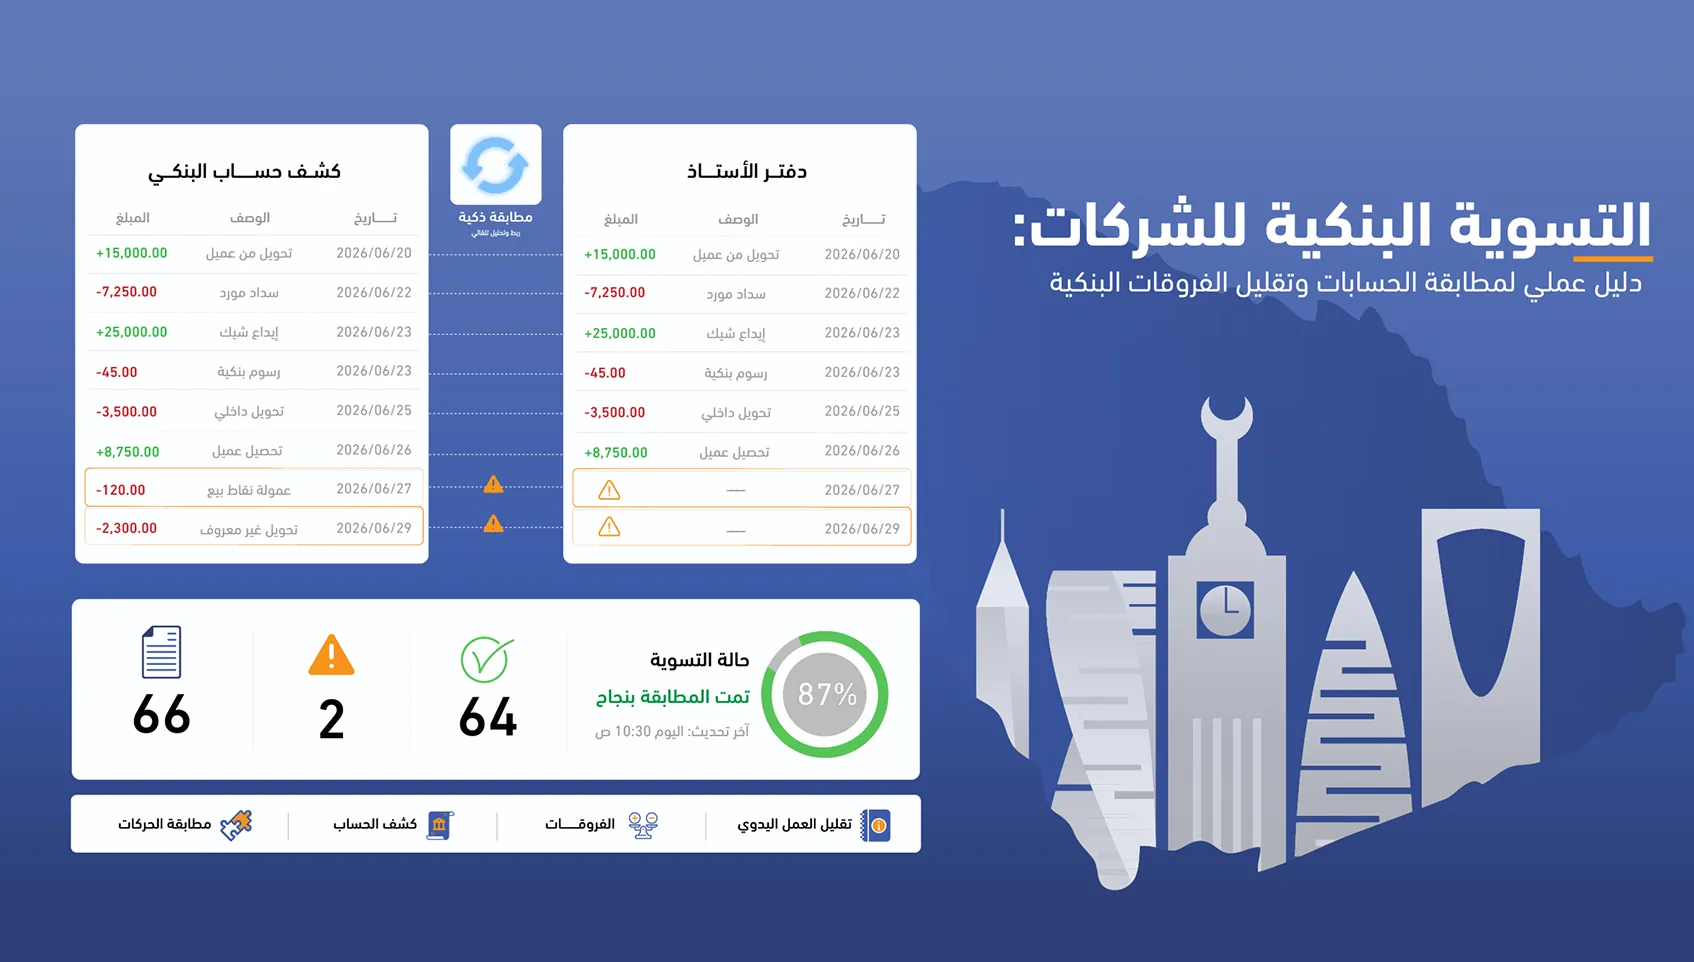
الفكرة ليست أن يتخذ النظام القرار بدل المدير المالي، بل أن يخفف الوقت المبذول في جمع البيانات والمطابقة الأولية، حتى يركز الفريق على التحليل والمراجعة والاعتماد. عندما تكون الأرصدة والحركات أوضح، يصبح تقييم السيولة والالتزامات أقرب إلى الواقع اليومي.
وقد يكون ذلك مفيدًا للشركات التي تدير أكثر من حساب بنكي، أو تنفذ مدفوعات متكررة، أو تحتاج إلى تقليل العمل اليدوي بين الخزينة والمحاسبة. في هذه الحالة، تتحول الرؤية الموحدة من ميزة تقنية إلى طبقة دعم للقرار المالي.
قراءة المركز المالي للشركة لا يجب أن تتوقف عند نهاية الفترة أو عند إعداد القوائم. القيمة العملية تظهر عندما تربط الإدارة بين الأصول، الالتزامات، حقوق الملكية، والسيولة اليومية، ثم تستخدم هذه القراءة لتحسين قرارات الدفع والتحصيل وإدارة الحسابات البنكية.
إذا كانت شركتك تعتمد على أكثر من حساب بنكي أو تحتاج إلى رؤية أوضح بين المحاسبة والخزينة، فقد تكون الرؤية المالية الموحدة خطوة مهمة. استكشف كيف يمكن لـ SingleView دعم شركتك في إدارة الحسابات البنكية، السيولة، والمدفوعات ضمن إطار أوضح لاتخاذ القرار.