في المملكة العربية السعودية، ترتكز رؤية 2030 على ثلاثة ركائز أساسية: مجتمع حيوي، اقتصاد مزدهر، ووطن طموح. هذه الرؤية الطموحة تسعى إلى تنويع الاقتصاد وتعزيز الحضور العالمي، بهدف جعل المملكة قوة اقتصادية رائدة ومحركًا أساسيًا في مجال التقنية الرقمية والتقنية المالية، مما يمهد الطريق نحو مستقبل مليء بالابتكار والريادة.
لتجسيد الطموح، يجب أن يكون الابتكار في صميم كل تغيير. عبر تقديم تقنيات وحلول مبتكرة للنظام البيئي، نمهد الطريق لتحقيق اقتصاد رقمي أكثر تطورًا. البنك المركزي السعودي (ساما) كشفت عن طموحها المستقبلي، حيث سيكون الابتكار، مثل الخدمات المصرفية المفتوحة، هو المحرك الرئيسي لهذا التغيير.
يقود البنك المركزي السعودي (ساما) تطوير الخدمات المصرفية المفتوحة من خلال إطار تنظيمي واضح في المملكة العربية السعودية. و يشمل هذا القواعد التي تحكم مشاركة السوق، وجودة واجهات برمجة التطبيقات (API)، وشهادات الجهات الخارجية، وإرشادات العملاء التشغيلية.
لكن ما هو مفهوم المصرفية المفتوحة؟ ببساطة، إنها تتعلق بقيام البنوك بمشاركة بيانات عملائها مع شركات التقنية المالية الأخرى بموجب موافقة صارمة وصريحة.
ألا يحدث هذا بالفعل في بعض الأماكن؟ نعم. ومع ذلك، النقطة الرئيسية هنا هي وجود إطار عمل يحدد من يمكنه القيام بذلك، ما هو المعيار والنطاق المتاح للبيانات، وما هي حالات الاستخدام.
إذا كان هذا يحدث بالفعل، فلماذا كل هذا الاهتمام الآن؟ نعم يمكن لشركات التقنية المالية الحصول على البيانات من البنوك، هذا صحيح. ومع ذلك، فإن المعلومات التي يحصلون عليها ليست دائمًا بنفس المعايير أو النطاق، ما لم يكن هناك اتفاق بين شركة التقنية المالية والبنك لضمان نوع اتفاقية مستوى الخدمة (SLA). وهذا يعني أن أي خدمات قائمة على البيانات تقدمها شركة التقنية المالية للعميل النهائي قد تواجه مشكلات تتعلق بالتناسق وسلامة المعلومات.
تخيل لو لم يكن هناك إطار عمل لتنظيم عمل إشارات المرور. في بلد ما، ستتحرك عند الإشارة الحمراء، وفي بلد آخر عند الإشارة الخضراء. ستعم الفوضى! بالتأكيد لن تكون تجربة جيدة.
يدخل مفهوم الخدمات المصرفية المفتوحة لترتيب الفوضى وإحلال الانسجام والابتكار في عالم تتحول فيه البيانات بشكل متزايد إلى ذهب العصر الجديد.
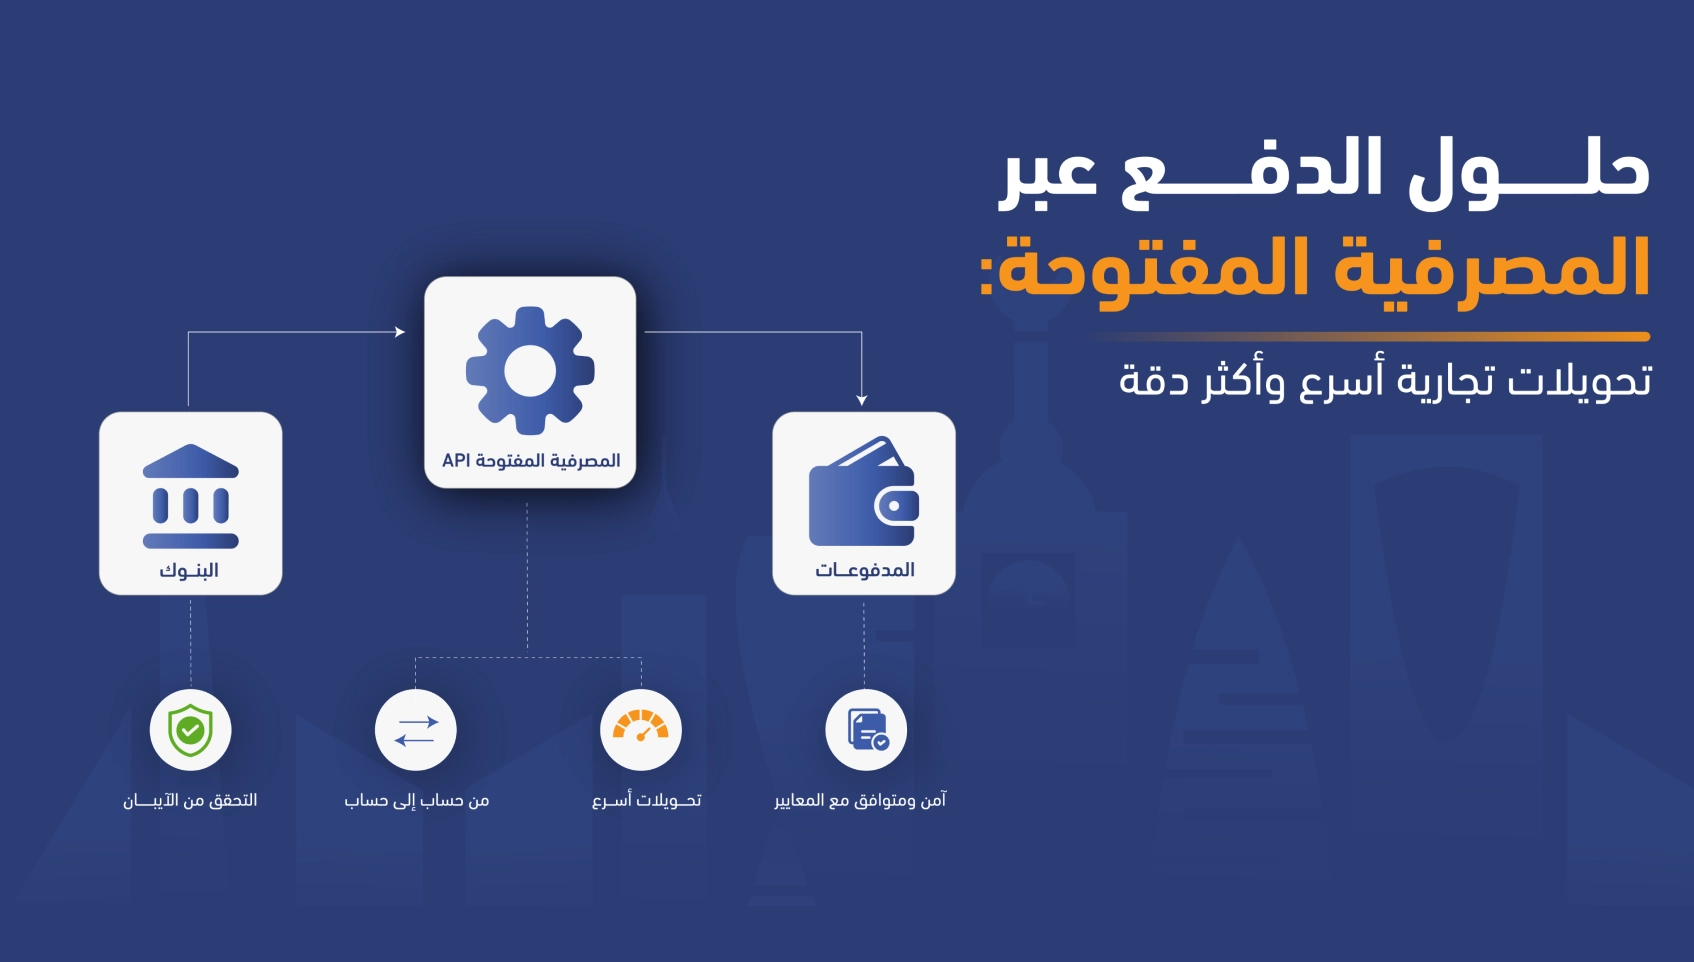
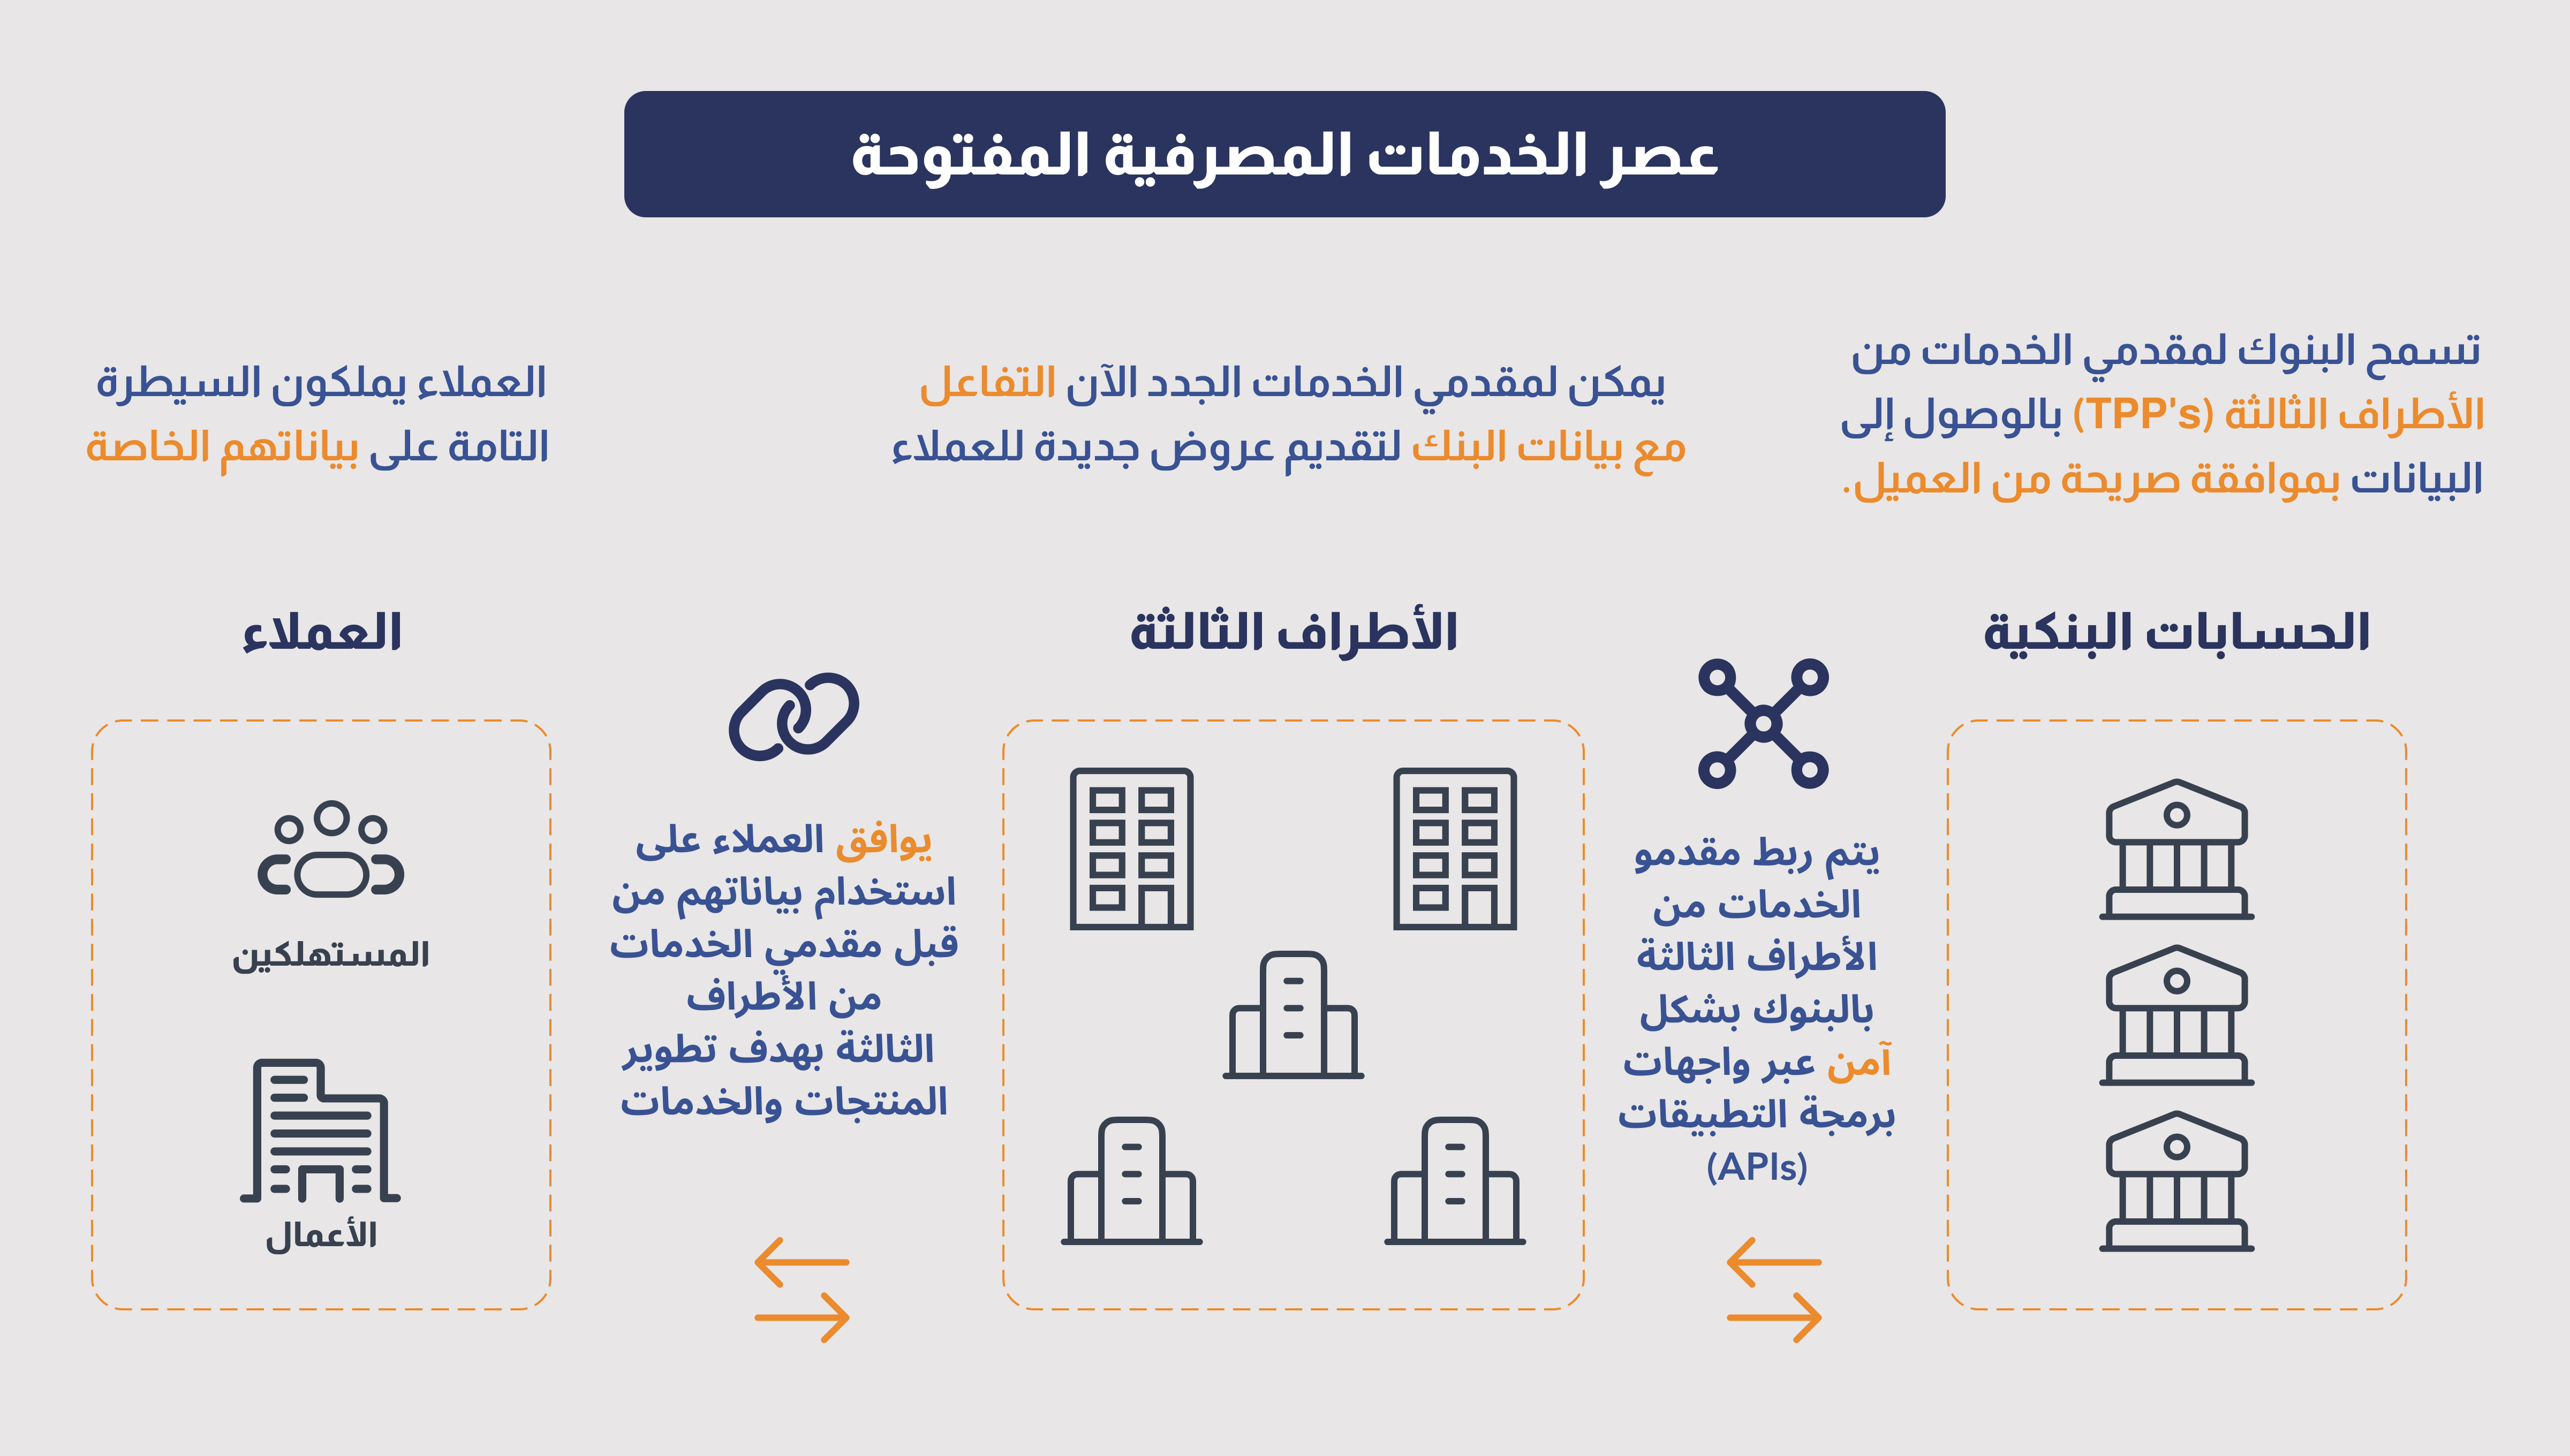
تتضمن الخدمات المصرفية المفتوحة التعاون بين البنوك وشركات التكنولوجيا المالية والجهات الفاعلة الأخرى في المشهد المالي. يسمح النظام للمزودين الخارجيين (المعروفين باسم TPPs) بالوصول إلى البيانات المالية من البنوك من خلال واجهات برمجة التطبيقات (APIs). يتحكم العملاء (المعروفون باسم PSUs - مستخدمو خدمات الدفع) في البيانات بموجب موافقة صارمة وصريحة.
تُعزز واجهات برمجة التطبيقات للخدمات المصرفية المفتوحة كفاءة المعاملات المالية وتوفر حلولاً فعالة من حيث التكلفة لقبول المدفوعات. استعرض بعض الأمثلة على واجهات برمجة التطبيقات الرائدة التي طوّرها مقدمو الخدمات المالية لتحقيق هذه الفوائد.
إمكانية تطوير منتجات وخدمات مصرفية مفتوحة جديدة لا حدود لها عمليًا، مقيدة فقط بقيود البيانات المنظمة لمعايير البنك المركزي السعودي.
تسعى المصرفية المفتوحة إلى تمكين العميل (سواء كان فردًا أو مؤسسة) من التحكم في بياناته المالية وتوفير الوصول لشركات التقنية المالية إلى قاعدة عملاء كانت مقيدة بالنسبة لهم. تم تصميم واجهات برمجة التطبيقات (APIs) لتحقيق استفادة أفضل من البيانات التي تحتفظ بها البنوك.
تخيل الفكرة التالية: ماذا لو أصبح بالامكان تحويل الحجر إلى ذهب! مع المصرفية المفتوحة، لن تكتفي فقط بتعزيز الشمول المالي، بل ستتيح فرصًا جديدة للوصول إلى الخدمات المالية للفئات غير المتعاملة مع البنوك، والأفراد والشركات الصغيرة التي تعاني من نقص الخدمات المصرفية. فرص لا تقدر بثمن تنتظرك!
اعتمدت المملكة العربية السعودية نهجًا تدريجيًا ومنظمًا لتطبيق الخدمات المصرفية المفتوحة، مع إطار تنظيمي قوي يضمن الامتثال لقوانين حماية البيانات وتبادل المعلومات المالية بأمان. هذا النهج يعكس رؤية مستقبلية واضحة، لكنه يواجه تحديات عديدة تحتاج إلى حلول مبتكرة.
على الرغم من أن الفوائد تبدو واضحة، إلا أن هناك العديد من التحديات (بخلاف الانتهاء من إعداد الإطار التنظيمي من قبل البنك المركزي السعودي - ساما) التي أعاقت اعتماد الخدمات المصرفية المفتوحة في المملكة العربية السعودية، مثل:
يعتمد تبني المصرفية المفتوحة على الجاهزية الثقافية والسوقية. حيث أنه من الضروري بناء الثقة وتغيير ثقافة البنوك للتغلب على مقاومة المؤسسات المصرفية التقليدية واحتضان الخدمات المصرفية المفتوحة في جميع القطاعات.
تبدأ المصرفية المفتوحة في المملكة العربية السعودية بتغيير مشهد الخدمات المالية من خلال دفع الابتكار وتحسين تجربة العملاء وزيادة الكفاءة وتعزيز المنافسة وتعزيز الشمول المالي. مع تبني المزيد من المؤسسات المالية للخدمات المصرفية المفتوحة، ستفيد الابتكارات المستهلكين والأعمال التجارية والاقتصاد بشكل عام.
لقد أطلقت المملكة بالفعل المرحلة الأولى من المصرفية المفتوحة، التي تركز على خدمات معلومات الحسابات (AIS)، والتي تتيح للعملاء دمج بياناتهم المالية من مصادر متعددة في عرض واحد لإدارة مالية أفضل.
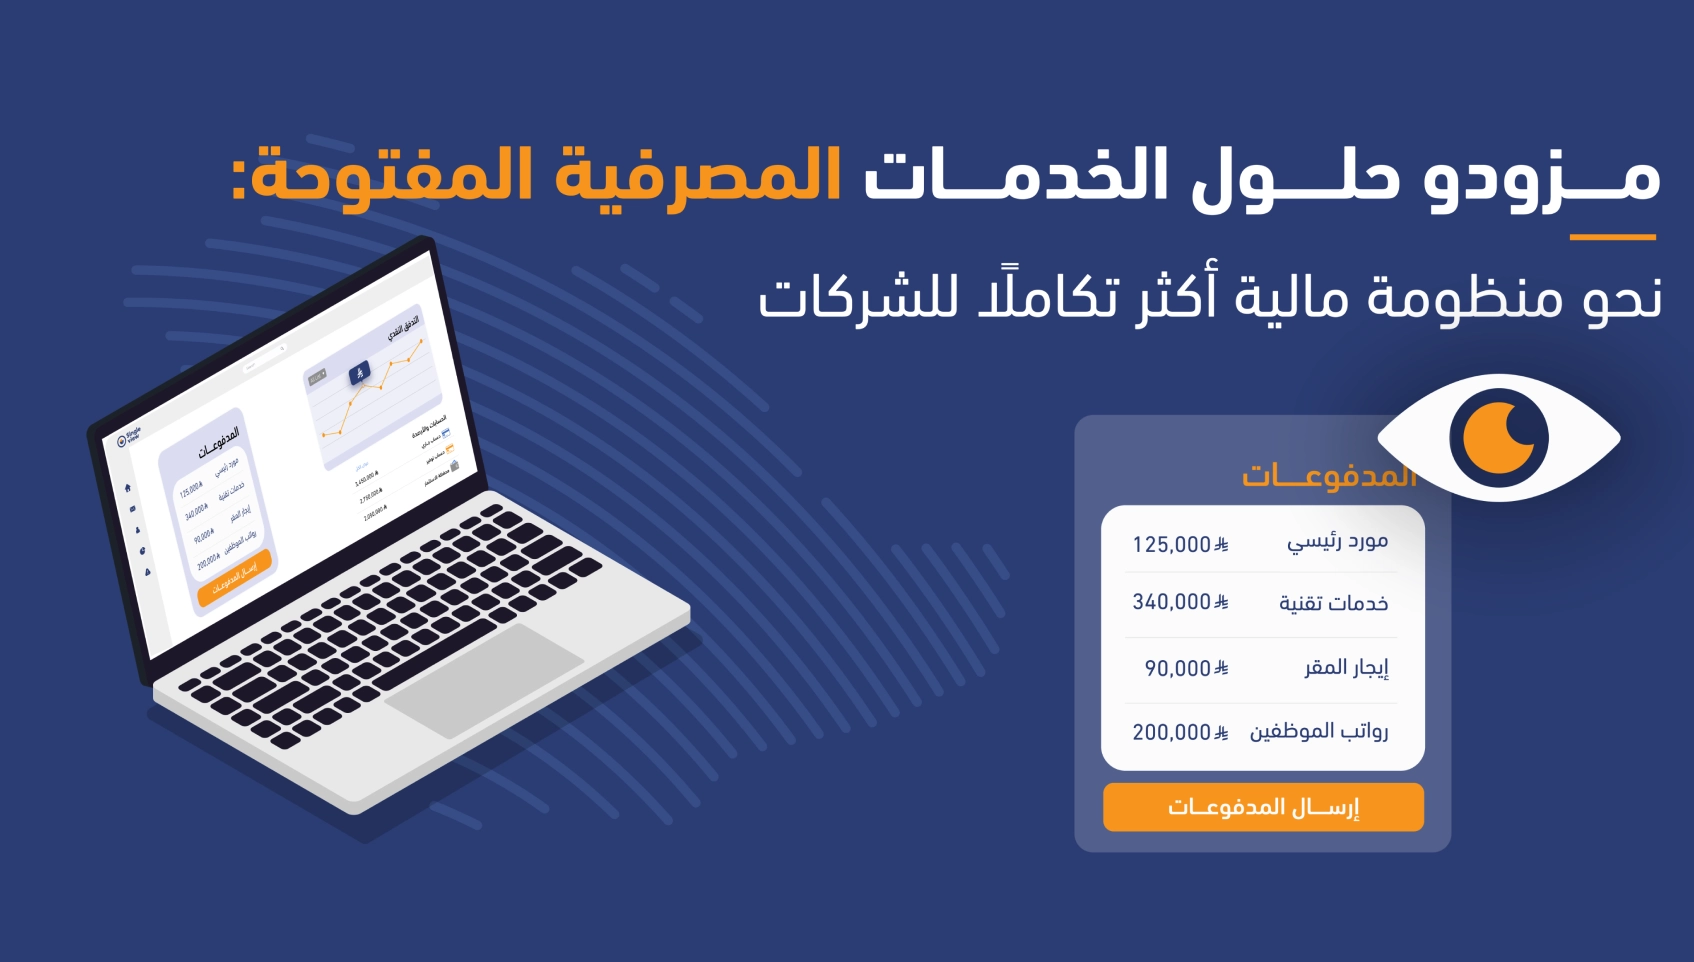
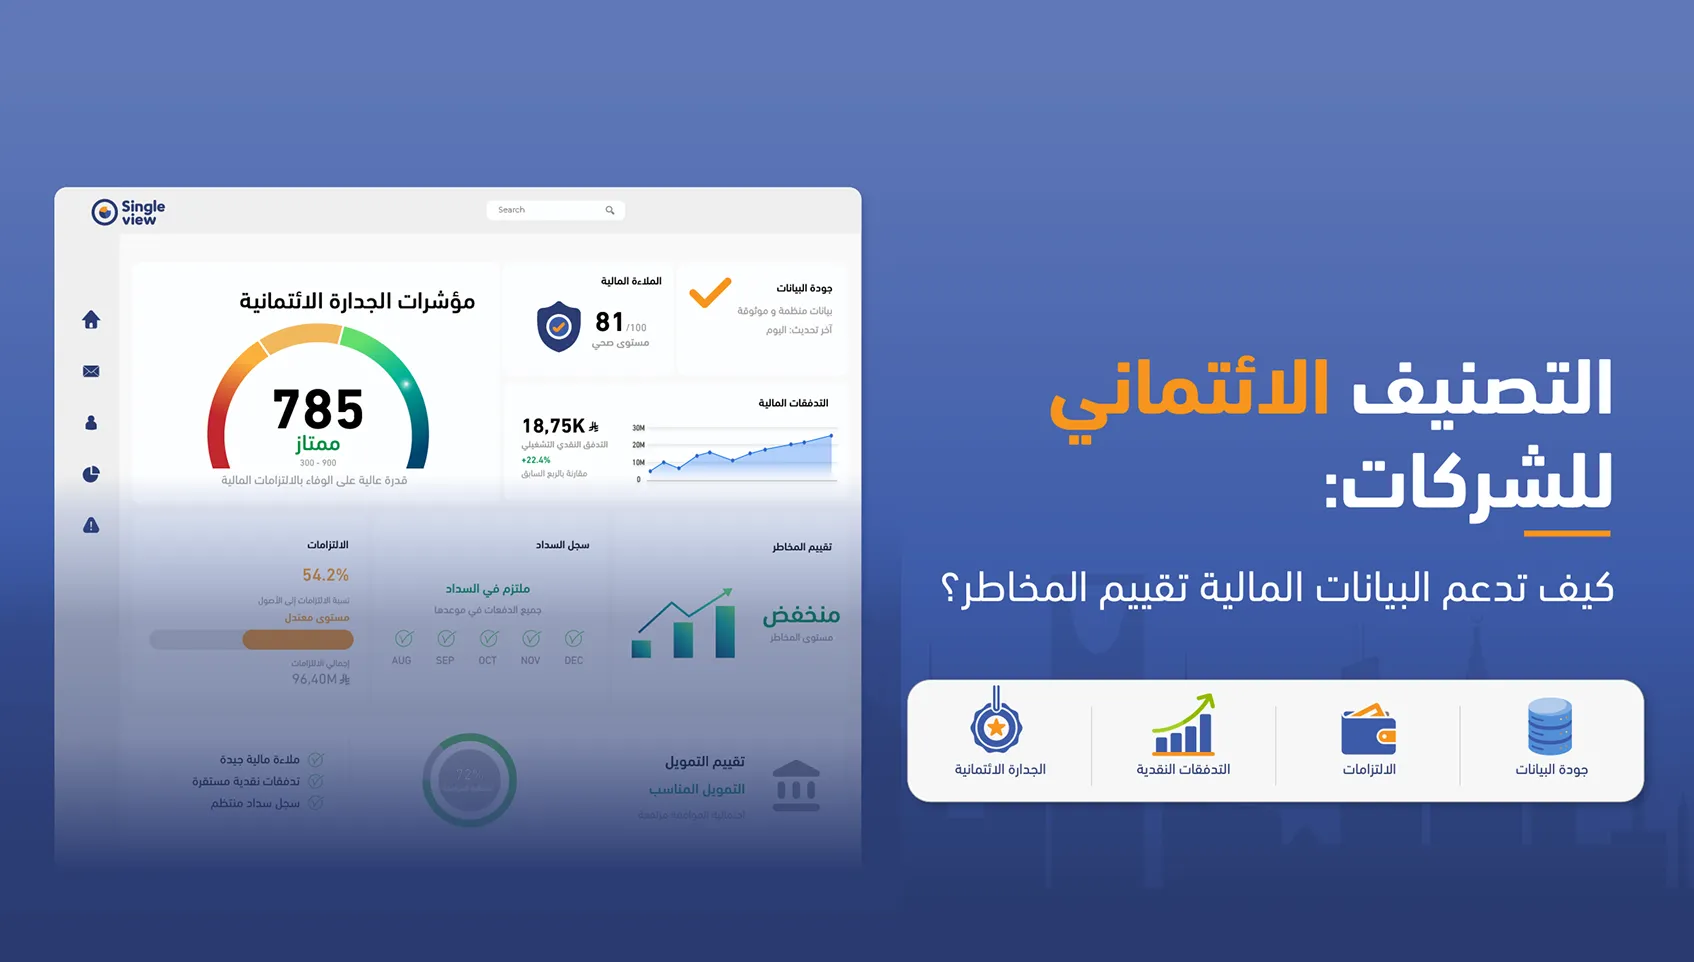
وإلى جانب حالات الاستخدام التي قدمها البنك المركزي السعودي – ساما مثل تجميع الحسابات، وإدارة الشؤون المالية الشخصية، ورؤى الائتمان، وإدارة الشؤون المالية للشركات والمؤسسات، وتقديم الضرائب، وخطابات الضمان، هناك تطبيقات إضافية أقل شهرة للمصرفية المفتوحة تتمتع بإمكانات هائلة لكل من المؤسسات المالية والمستهلكين.
من بين ما تم تقديمه هو توسيع سمات العملاء. وهذا يعني أن مقدمي الخدمة ينظرون إلى أكثر من مجرد معلوماتنا المصرفية، بل ينظرون أيضًا إلى سلوك العملاء وما هي خصائصهم كأشخاص. يمكن أن يساعد ذلك في تقديم نصائح أفضل حول إدارة الأموال والحفاظ على أمان الحسابات.
هذه المعلومات الموسعة تساعد أيضًا البنوك في تصميم عروض مخصصة واستراتيجيات تسويق دقيقة تستهدف مختلف العملاء. كل هذه التطورات تجعل الخدمات المصرفية أكثر ذكاءً وسهولة وشخصية وأمانًا، مع وعود بمزيد من التغييرات المثيرة في المستقبل.
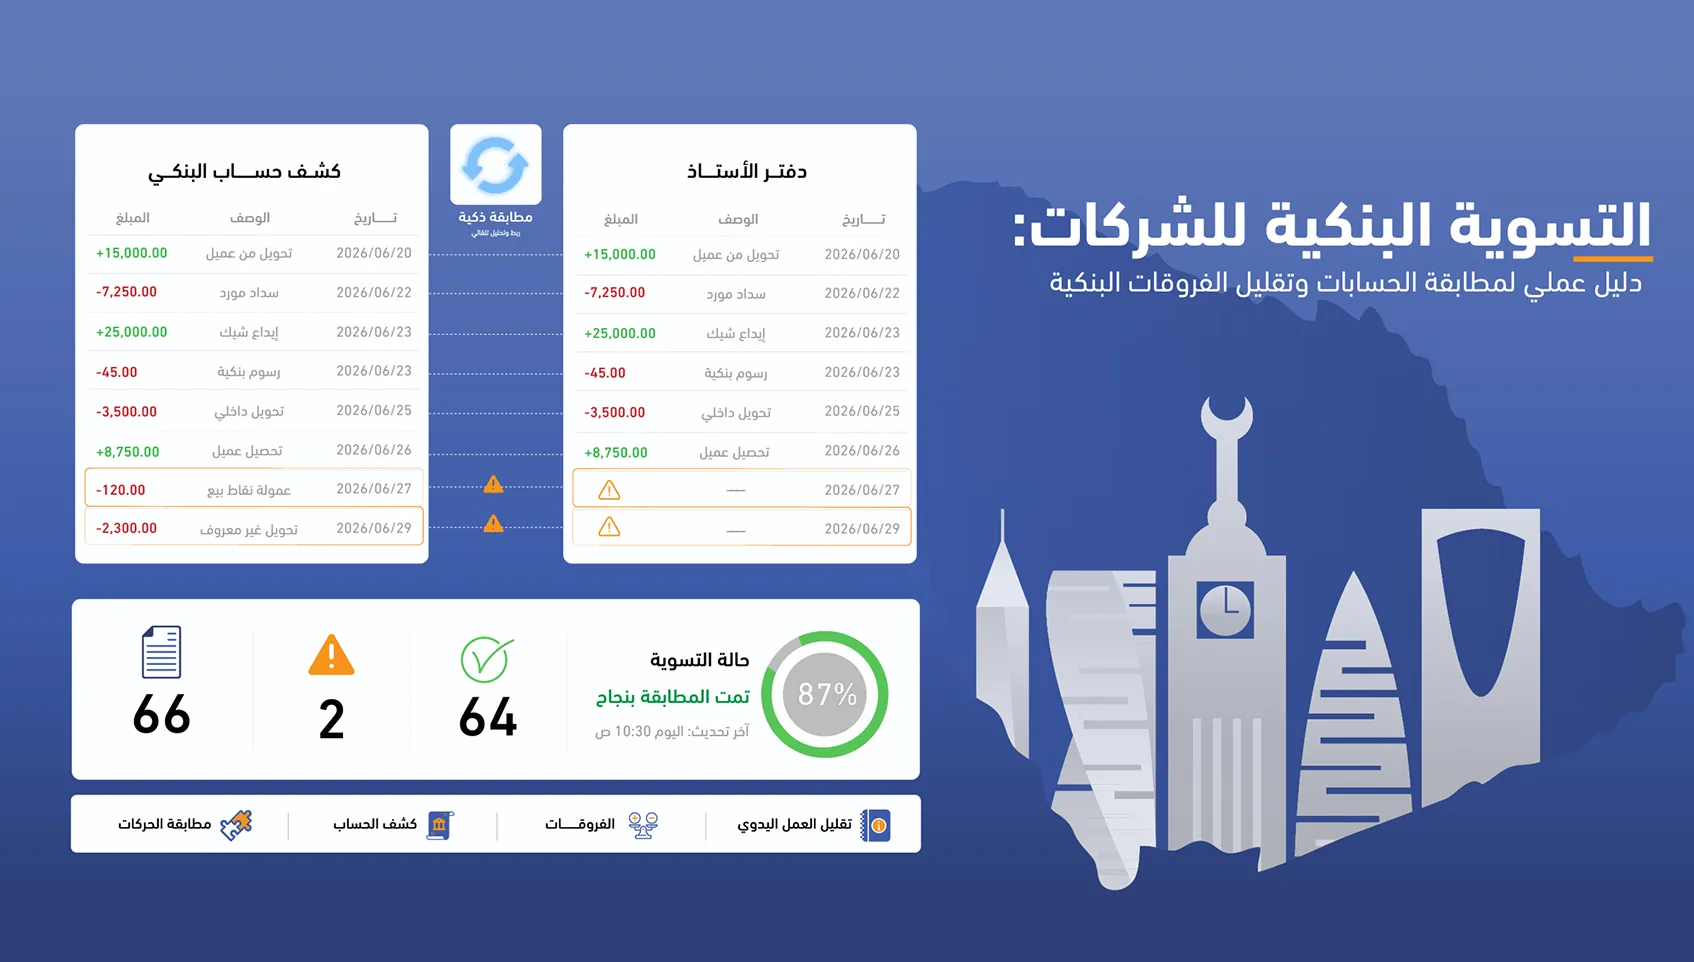
شركة سنقل فيو السعودية الرائدة تقود هذا التحول في قطاع الخدمات المالية. باعتبارها شركة تقنية مالية مبتكرة، تركز سنقل فيو على تقديم حلول متقدمة في مجال المصرفية المفتوحة عبر مختلف القطاعات. بفضل التزامها بالمعايير التنظيمية للمصرفية المفتوحة في السعودية، تتيح الشركة حلولًا تتميز بالسرعة، المرونة، والأمان.
سنقل فيو تميزت بتقديم تجربة عميل سلسة وبسيطة، مع رؤية تهدف لتحويل القطاع المالي إلى بيئة متنوعة وفعالة تدعم الاقتصاد الوطني. في عام 2023، حصلت سنقل فيو على جائزة أفضل مزود خدمات مصرفية مفتوحة في المملكة العربية السعودية خلال الحفل العالمي للتمويل في دبي.
تفخر شركة سنقل فيو بتلبية توقعات العملاء. قم بتحديد موعد لإجراء عرض توضيحي واكتشف كيف يمكن لسنقل فيو تمكينك من تعزيز رفاهيتك المالية مع ضمان أقصى قدر من الأمان والخصوصية.