في المملكة العربية السعودية، ترتكز رؤية 2030 على ثلاثة ركائز أساسية: مجتمع حيوي، اقتصاد مزدهر، ووطن طموح. هذه الرؤية الطموحة تسعى إلى تنويع الاقتصاد وتعزيز الحضور العالمي، بهدف جعل المملكة قوة اقتصادية رائدة ومحركًا أساسيًا في مجال التقنية الرقمية والتقنية المالية، مما يمهد الطريق نحو مستقبل مليء بالابتكار والريادة.
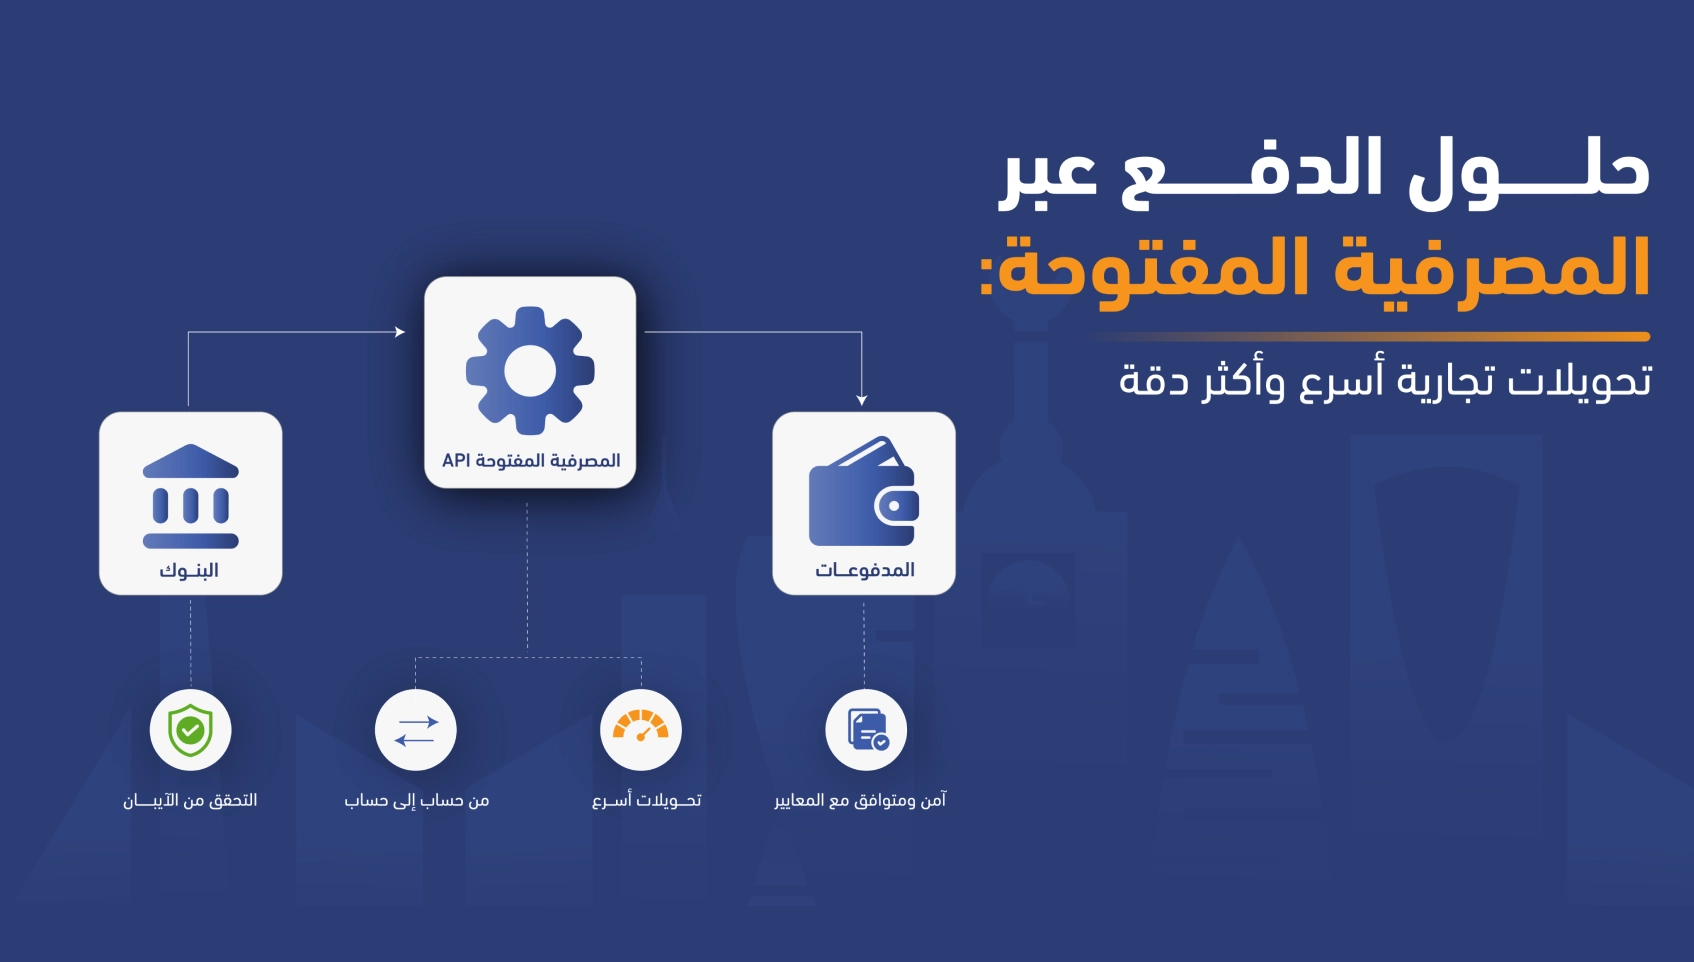
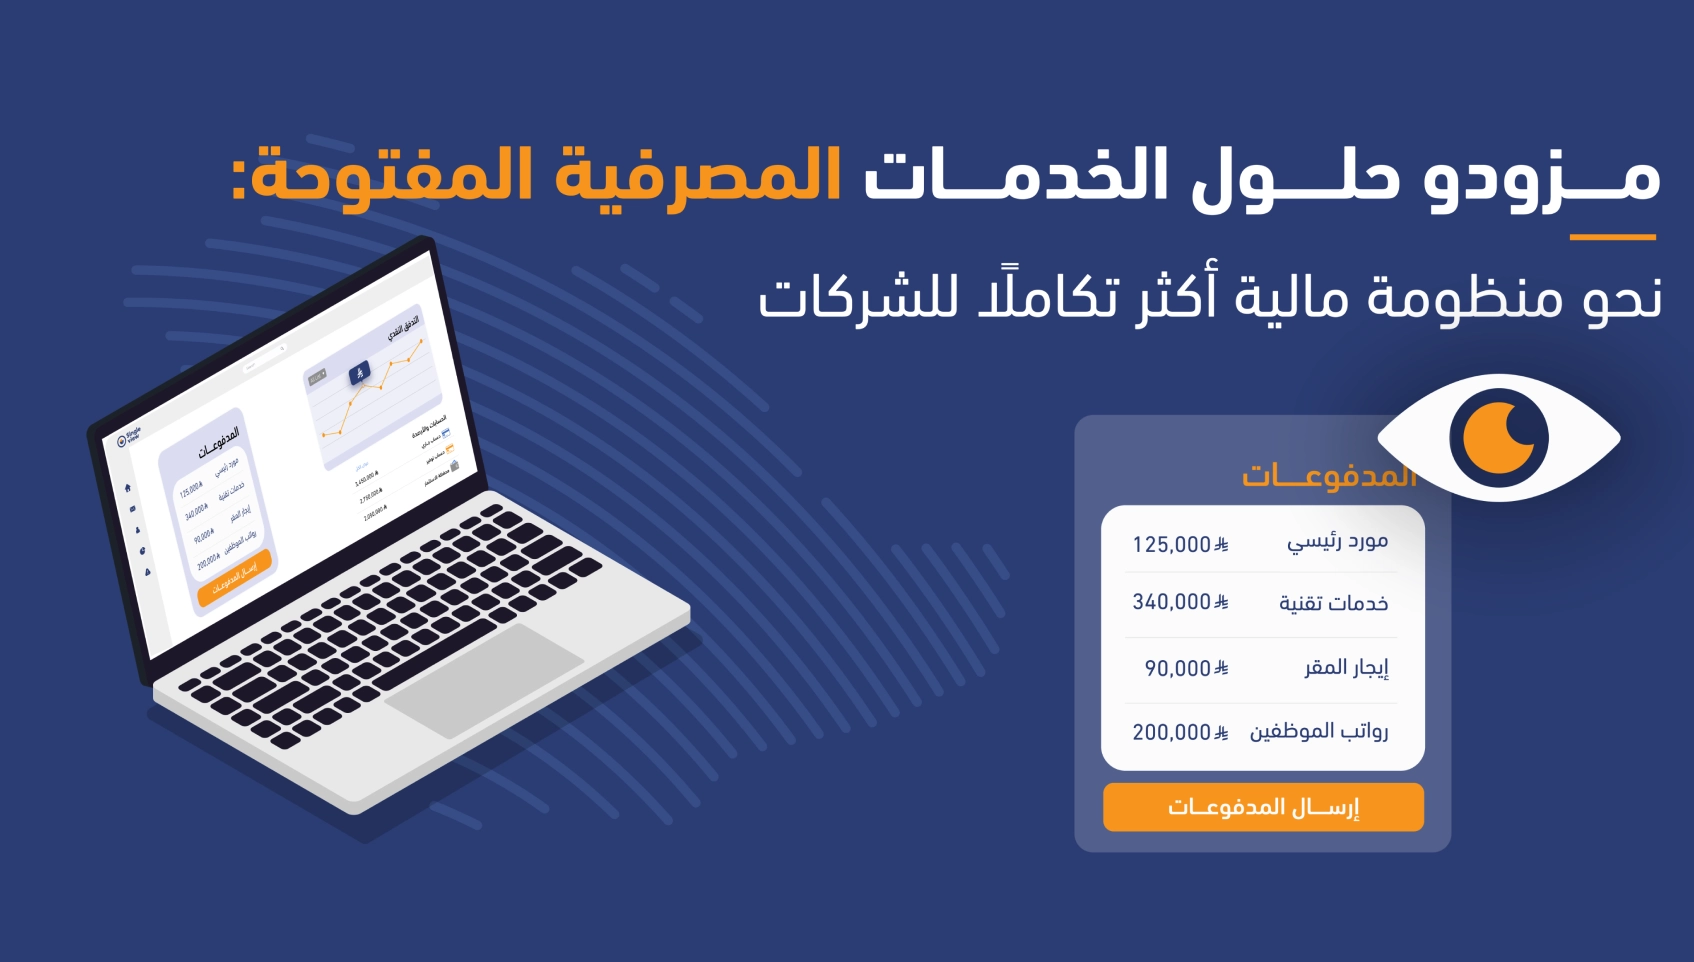
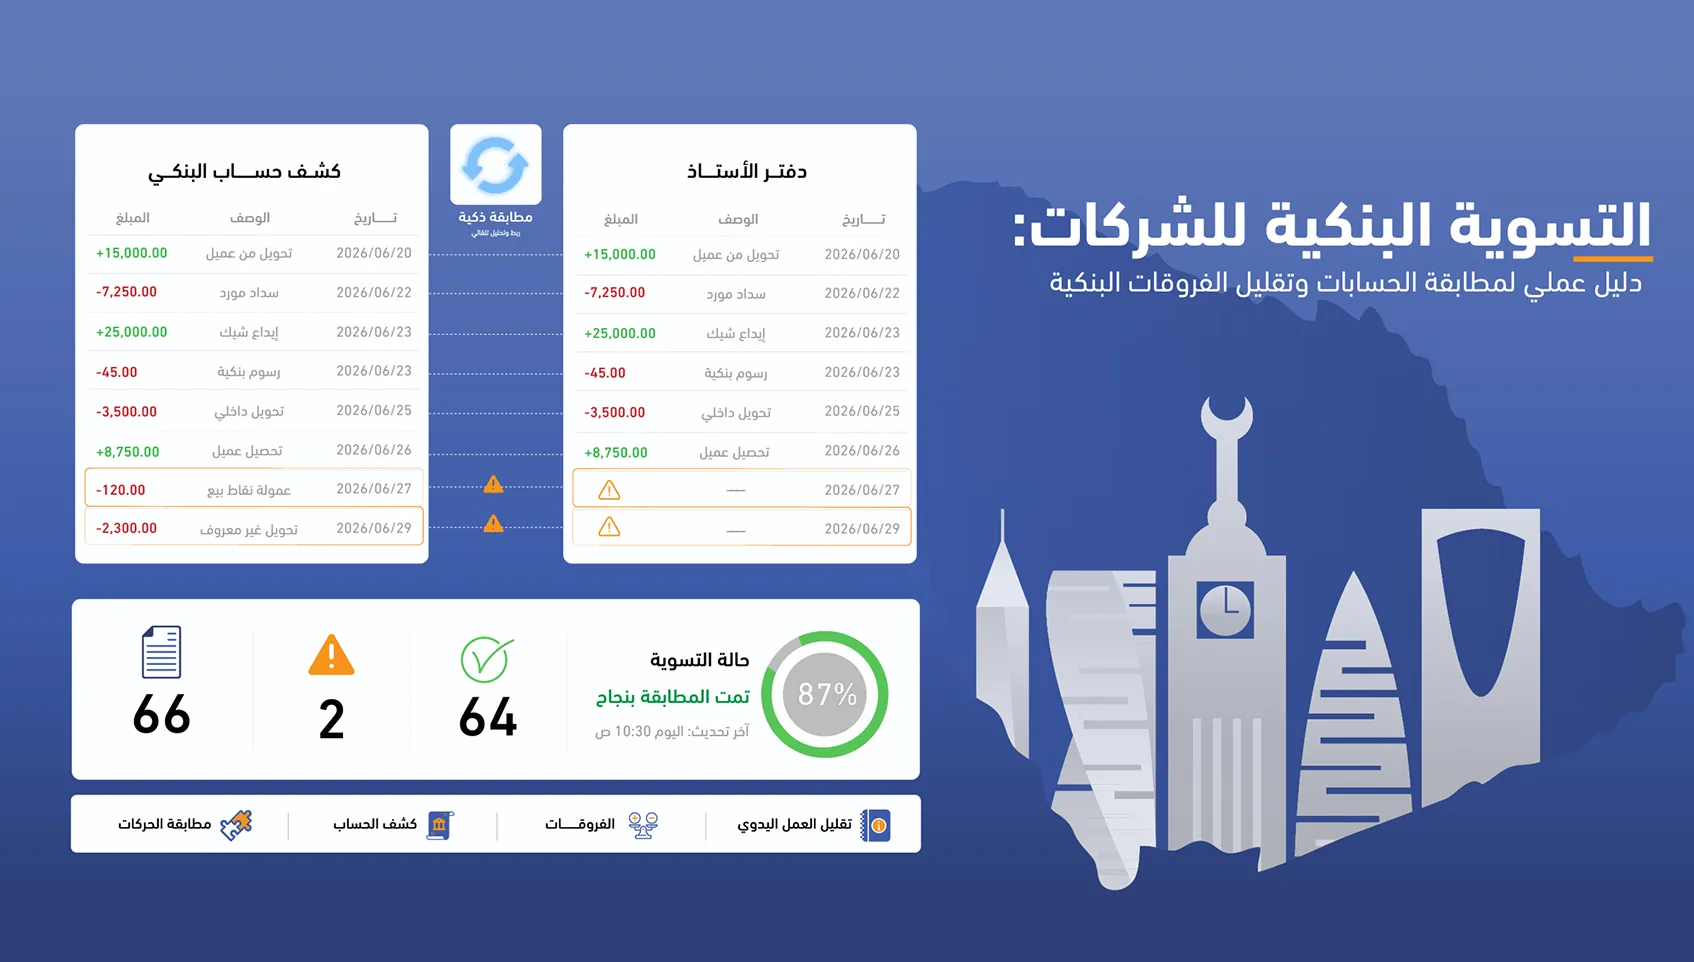
إن تحقيق هذه الرؤية يتطلب دمج الطموح مع الابتكار، وتطبيق تقنيات وحلول جديدة لتحقيق اقتصاد رقمي أكثر تقدماً. واحدة من أبرز هذه الابتكارات هي المصرفية المفتوحة، التي تُحدث تحولاً في العديد من جوانب المشهد المالي، بما في ذلك تحسين تقييم مخاطر الائتمان.
يقود البنك المركزي السعودي (ساما) تطوير الخدمات المصرفية المفتوحة من خلال إطار تنظيمي واضح في المملكة العربية السعودية. و يشمل هذا القواعد التي تحكم مشاركة السوق، وجودة واجهات برمجة التطبيقات، وشهادات الجهات الخارجية، وإرشادات العملاء التشغيلية.
التمويل بطبيعته ينطوي على مخاطر، حيث يمكن للمقترضين أن يتعثروا في الوفاء بالتزاماتهم المالية في أي وقت. إن تقييم احتمالية التعثر عن السداد أمر بالغ الأهمية للمؤسسات المالية. تقليديًا، اعتمدت هذه المؤسسات على:
على الرغم من أن هذه الأساليب قد تكون دقيقة، إلا أنها غالبًا ما تكون غير فعالة.
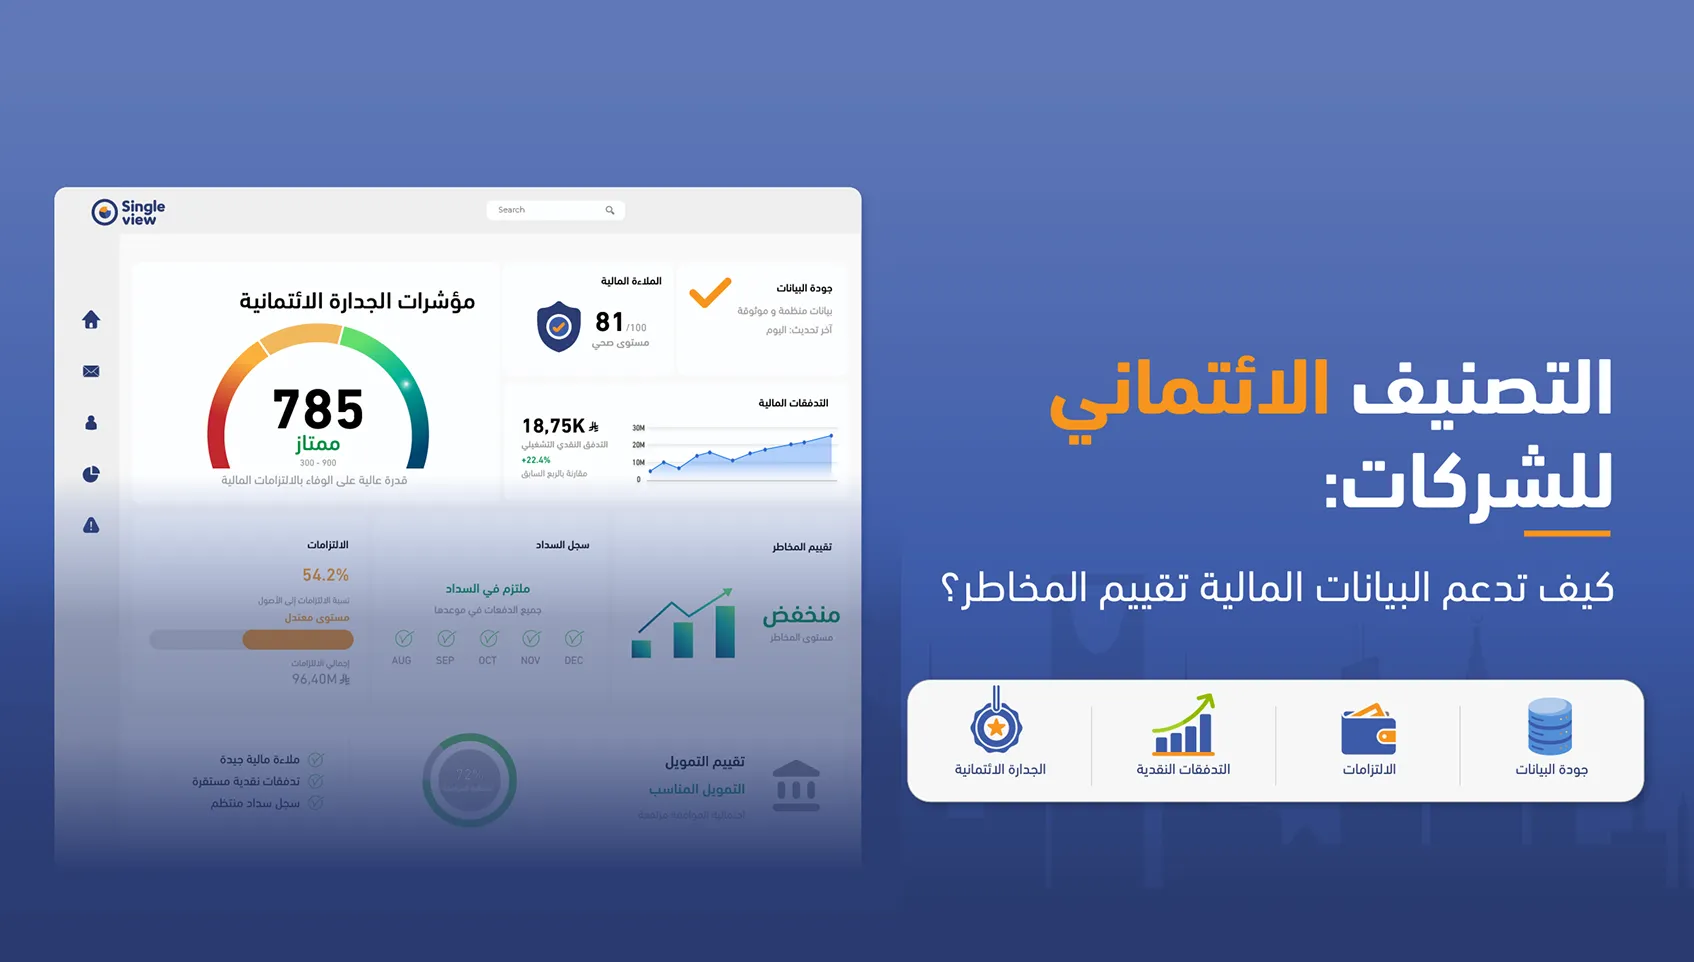
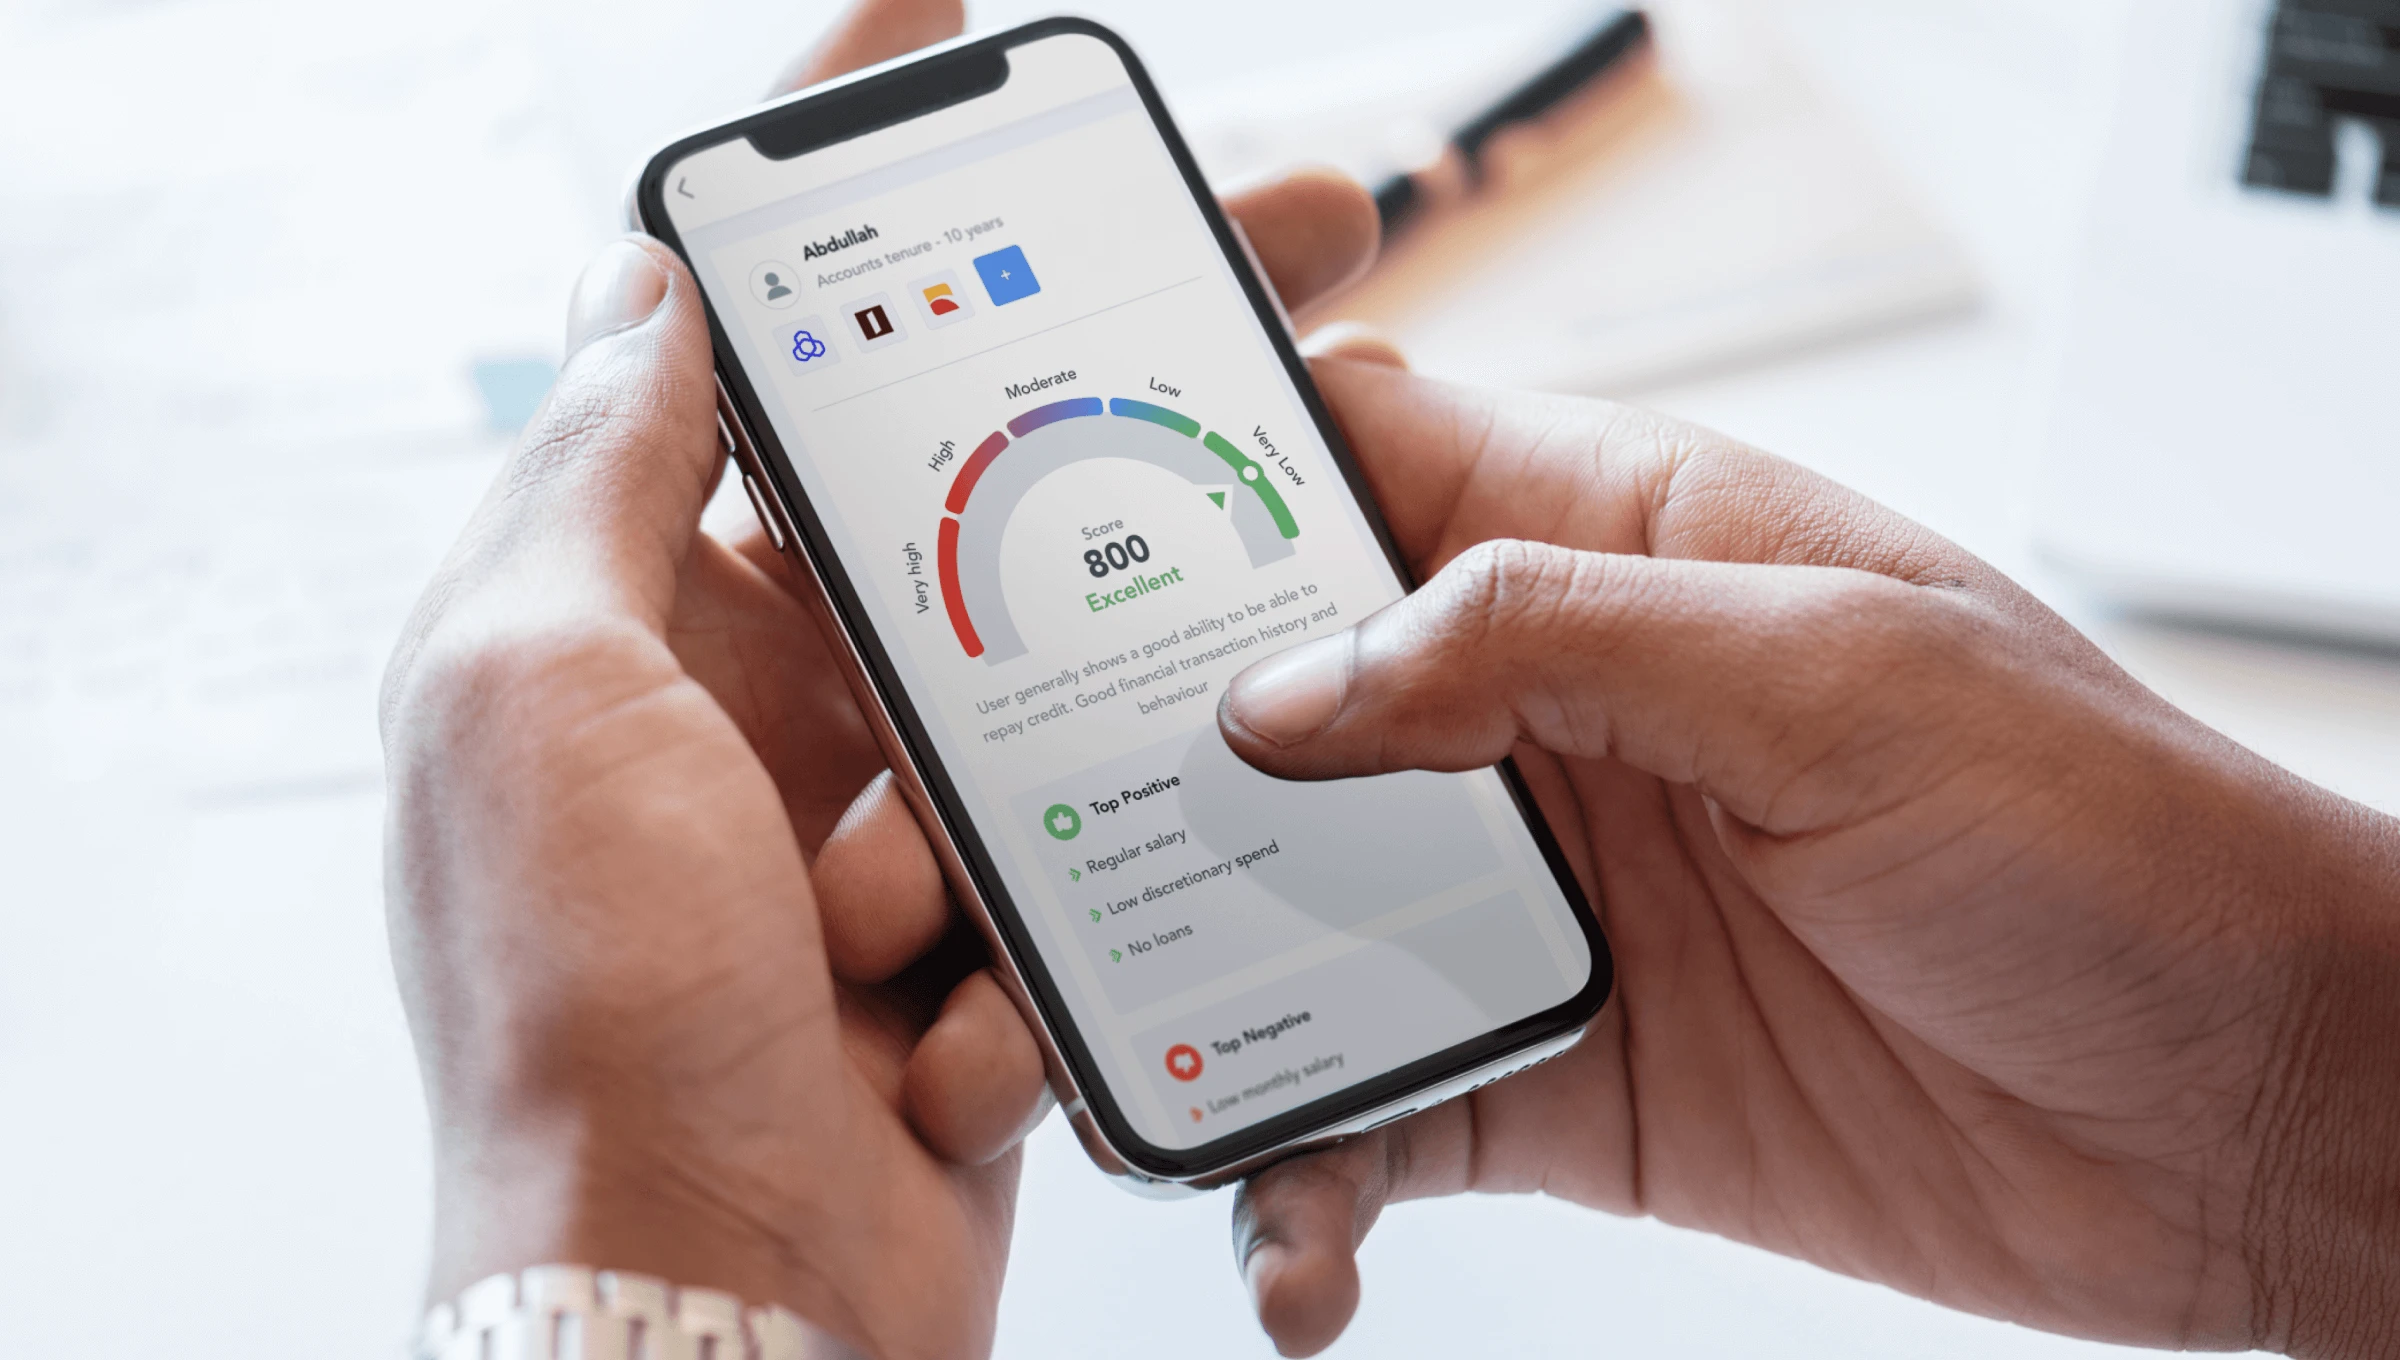
تتيح المصرفية المفتوحة للمؤسسات المالية الوصول إلى بيانات مصرفية في الوقت الفعلي للمقترضين. تشمل هذه البيانات سلوك سداد بطاقات الائتمان والقروض، الأرصدة، عادات الإنفاق، الدخل، ومعلومات شخصية أخرى. توفر هذه الرؤى صورة مفصلة عن سلوك المقترض، ومدى قدرته على السداد، واستقراره المالي.
تسمح هذه النظرة الشاملة بإجراء تقييم مُفصل، مما يؤدي إلى الحصول على درجة احتمالية التعثر عن السداد القائمة على العمليات. بالإضافة إلى ذلك، يوفر هذا النهج، عند دمجه مع درجة الائتمان من مكاتب الائتمان، رؤية شاملة لمخاطر الائتمان قبل اتخاذ قرار الإقراض. كما تسهل المصرفية المفتوحة تحليل المخاطر وتغطي الأفراد أو الشركات الذين لديهم ملفات ائتمان ضئيلة أو غير موجودة في مكاتب الائتمان، مما يعزز الشمول المالي في المملكة.
بينما لا يزال استخدام الخدمات المصرفية المفتوحة في تقييم مخاطر الائتمان في مراحل مبكرة، فإنه يحمل وعدًا بإحداث ثورة في كيفية اتخاذ المؤسسات المالية لقرارات الإقراض. يفتح هذا الابتكار الأفق لعدد أكبر من الأفراد والشركات الصغيرة والمتوسطة للوصول إلى منتجات مالية متنوعة.
من خلال تبني تقنية الخدمات المصرفية المفتوحة، يمكن للشركات تقديم حلول مبتكرة، تفهم احتياجات عملائها بشكل أفضل، وتطور منتجات وخدمات جديدة تلبي احتياجاتهم المحددة بدقة.