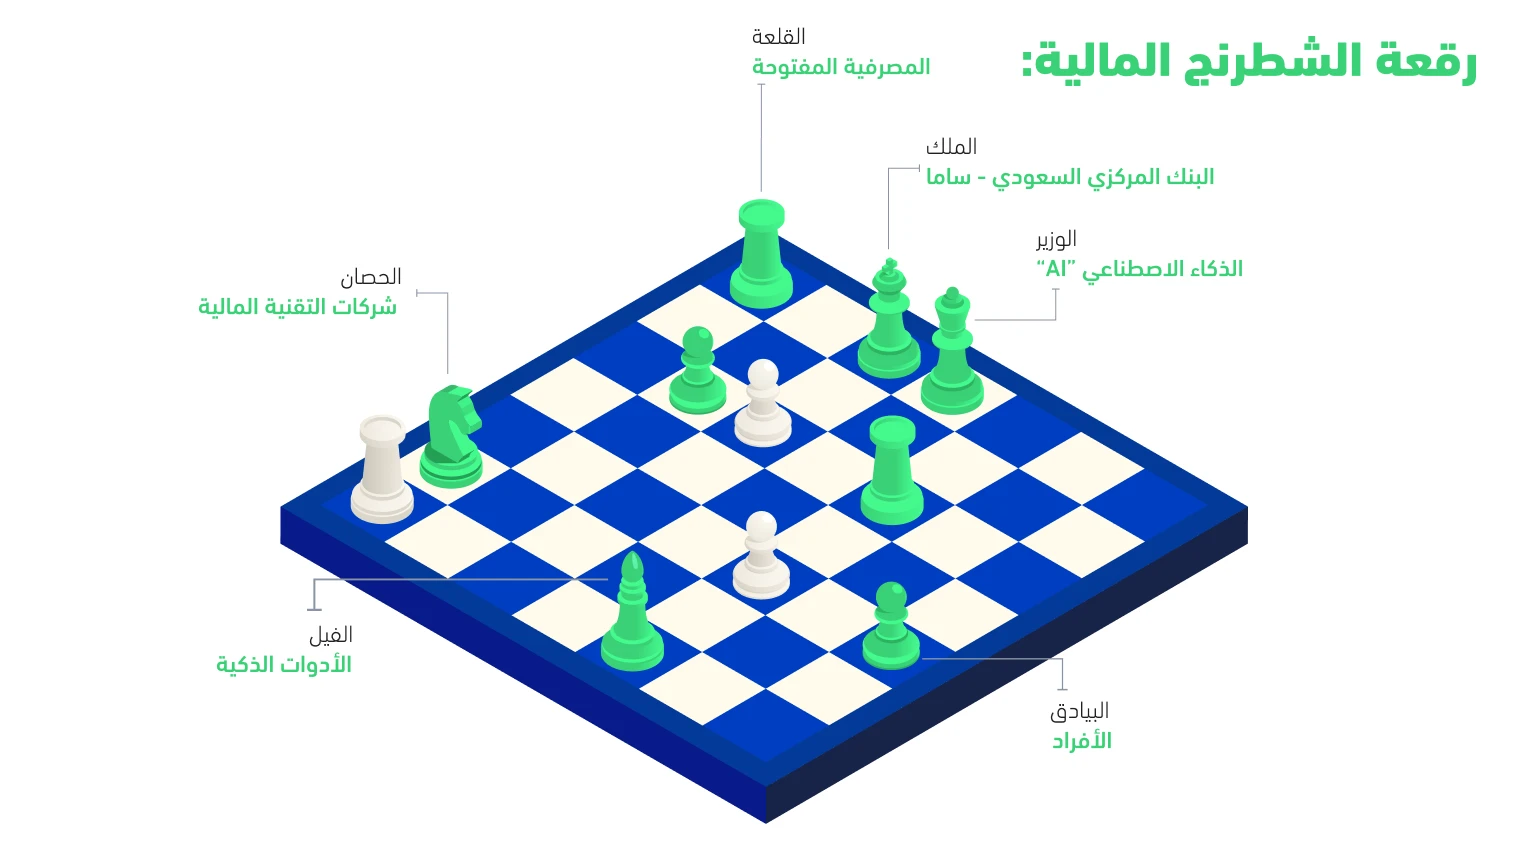
يشهد المشهد المالي تحولًا غير مسبوق مع اندماج المصرفية المفتوحة والذكاء الاصطناعي (AI)، مما يعيد تعريف كيفية إدارة الأفراد والشركات لأموالهم. وبقيادة رؤية 2030، تسعى المملكة العربية السعودية إلى تعزيز ريادتها في التكنولوجيا المالية وترسيخ مكانتها في الاقتصاد الرقمي العالمي.
كيف يؤثر هذا التحول على حياتنا اليومية؟
ما هو الدور المتنامي للمملكة في هذا المجال؟
كيف يمكن لهذا التكامل أن يعيد تشكيل عادات الادخار والاستثمار؟
في هذه المقالة، سنستكشف التأثيرات التحويلية لهذا التكامل، وكيف يمكن أن يصبح المفتاح لمستقبل مالي أكثر ذكاءً ومرونة.
"يعمل الذكاء الاصطناعي المدعوم بالتعلم الآلي كالوزير على رقعة الشطرنج المالية، حيث يربط القطع الاستراتيجية لاتخاذ قرارات دقيقة وتحويلية."
على رقعة الشطرنج المالية، يؤدي الذكاء الاصطناعي (AI) دور الوزير—العقل الاستراتيجي الذي يتمتع بحرية تحليل البيانات المالية المعقدة.
يتيح هذا التكامل للمستخدمين تجربة تفاعلية وسهلة الاستخدام، حيث يقدم الذكاء الاصطناعي توصيات مبنية على التعلم الآلي، مما يعزز كفاءة القرارات المالية ويجعل الإدارة المالية أكثر دقة ومرونة. اقرأ أكثر
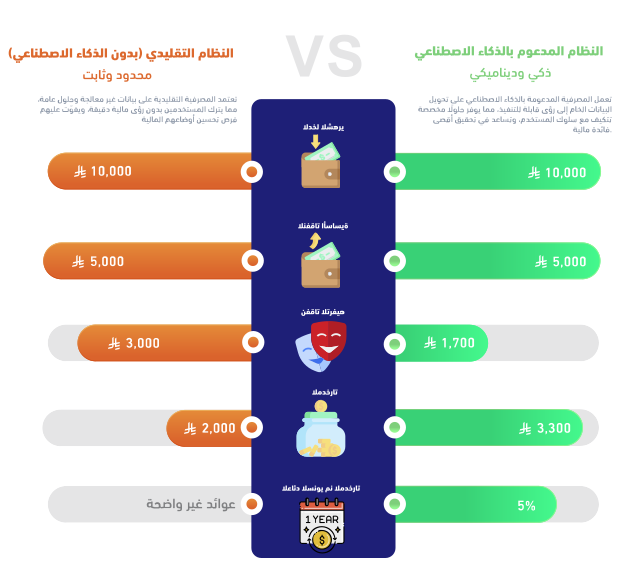
تخيل أن هناك شركة مثل X تستفيد من الذكاء الاصطناعي لتعزيز إمكانيات المصرفية المفتوحة. أحمد، موظف براتب شهري 10,000 دي، يواجه صعوبة في إدارة أمواله، مما يترك له مساحة ضئيلة للادخار أو الاستثمار.
بعد ربط أحمد حساباته بمنصة مصرفية مفتوحة مدعومة بالذكاء الاصطناعي، يتم تحليل بياناته المالية واكتشاف ما يلي:
هذا يوضح كيف يمكن للذكاء الاصطناعي أن يتجاوز الحدود التقليدية للمصرفية المفتوحة، مما يوفر رؤى أكثر ذكاءً وقابلة للتنفيذ لتحسين رفاهية الأفراد المالية.
الجواب يكمن في اعتماده على التعلم الآلي (ML)، وهو النواة الديناميكية التي تمنح الذكاء الاصطناعي القدرة على أداء دور الوزير على رقعة الشطرنج المالية.فعلى الرغم من أن الذكاء الاصطناعي هو العقل الاستراتيجي المدبر، إلا أنه لا يستطيع تحقيق إمكاناته الكاملة بدون الدعم الأساسي للتعلم الآلي، الذي يضمن التعلم المستمر والتنفيذ الدقيق.
يُمكّن التعلم الآلي الذكاء الاصطناعي من تحليل عادات الإنفاق، والتنبؤ بالاتجاهات المالية، واكتشاف الحالات الشاذة في الوقت الفعلي، مما يضمن اتخاذ قرارات مالية أكثر دقة.
يعتمد الذكاء الاصطناعي على التعلم الآلي لتحديث نماذجه بناءً على البيانات الجديدة، مما يسمح له بتقديم رؤى متطورة تتماشى مع سلوك المستخدمين المالي.
من خلال التعلم الآلي، يمكن للذكاء الاصطناعي التنبؤ بالتحديات المالية المستقبلية وتقديم توصيات للمستخدمين لا تقتصر على الاستجابة للوضع الحالي، بل تساعدهم على اتخاذ قرارات مالية ذكية وطويلة الأمد.
يعمل الذكاء الاصطناعي والتعلم الآلي معًا كوزير واحد، مستفيدين من إمكانيات المصرفية المفتوحة لتحويل البيانات المالية إلى رؤى قابلة للتنفيذ ومخصصة، مما يمهّد الطريق لقرارات مالية أذكى وأكثر كفاءة.
هذا التكامل القوي بين الذكاء الاصطناعي والتعلم الآلي يفتح الباب أمام إمكانيات تحولية غير مسبوقة في المصرفية المفتوحة!
دعونا نستكشف بعض الأمثلة العملية التي توضح كيف يتجاوز الذكاء الاصطناعي الحدود التقليدية للمصرفية المفتوحة.
"المصرفية المفتوحة هي القلعة التي تحمي البيانات وتنظمها، مما يسمح بتفاعلات مالية أكثر أمانًا ومرونة."
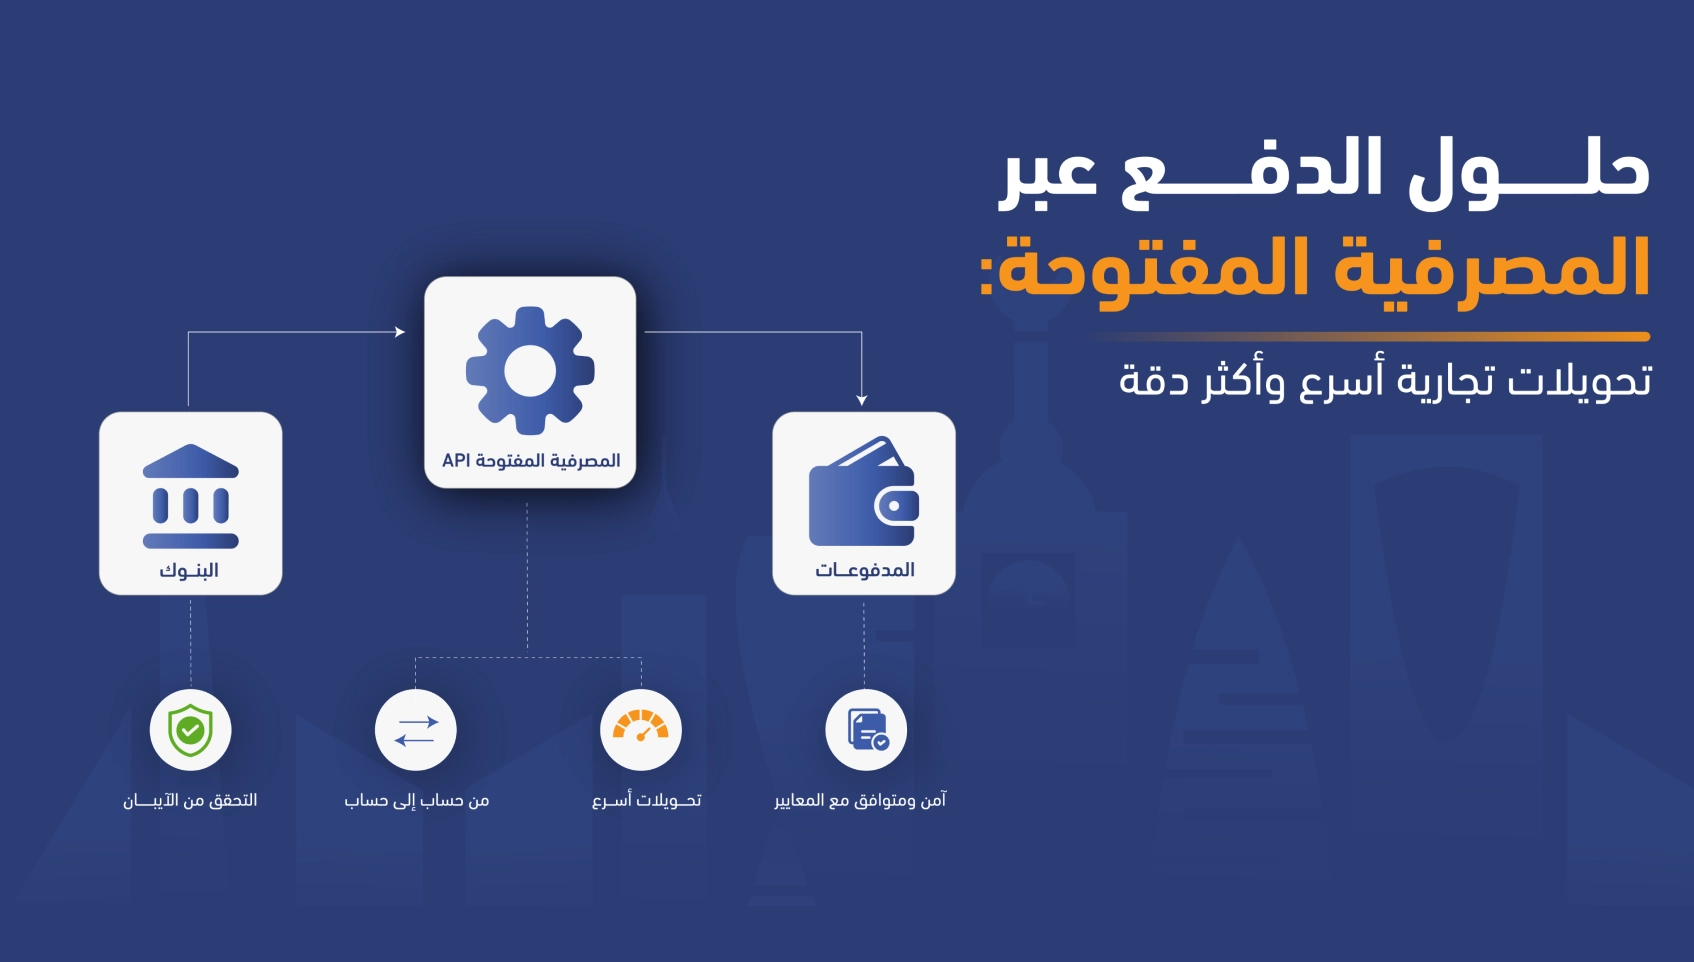
تلعب المصرفية المفتوحة دور البنية التحتية الأساسية التي تربط العملاء بمجموعة متنوعة من الخدمات المالية الذكية من خلال واجهات برمجة التطبيقات (APIs)، مما يتيح:
البنك المركزي السعودي (ساما) يعرّف المصرفية المفتوحة بأنها:
"عملية تتيح مشاركة البيانات المالية للعملاء بين البنوك ومقدمي الخدمات المالية الخارجيين عبر واجهات برمجة التطبيقات، بموافقة العميل."
الجواب يكمن في اعتماده على التعلم الآلي (ML)، وهو النواة الديناميكية التي تمنح الذكاء الاصطناعي القدرة على أداء دور الوزير على رقعة الشطرنج المالية.
فعلى الرغم من أن الذكاء الاصطناعي هو العقل الاستراتيجي المدبر، إلا أنه لا يستطيع تحقيق إمكاناته الكاملة بدون الدعم الأساسي للتعلم الآلي، الذي يضمن التعلم المستمر والتنفيذ الدقيق. أكتشف آكثر
""ساما هو الملك الذي يضع القواعد، يحمي النظام، ويقود التحول المالي في المملكة.""
كما أن الملك هو القطعة الأساسية في رقعة الشطرنج، فإن البنك المركزي السعودي (ساما) هو القوة الدافعة وراء استراتيجية المصرفية المفتوحة في المملكة.
كيف يقود ساما هذا التحول؟
من خلال إصدار الأطر التنظيمية وتشجيع الابتكار المالي، يعمل ساما على إعادة تشكيل القطاع المالي بطرق أكثر كفاءة ومرونة.
ما هي المصرفية المفتوحة؟
هي مفهوم حديث في القطاع المالي يمنح العملاء القدرة على مشاركة بياناتهم المالية بشكل آمن مع جهات خارجية موثوقة، مثل شركات التقنية المالية، بعد الحصول على موافقتهم الصريحة. تعرف أكثر
مزايا هذه التقنية:
توفير خدمات مالية مبتكرة ومخصصة
إتاحة الوصول إلى تطبيقات إدارة الحسابات المالية
تحسين تجارب العملاء من خلال حلول مالية متطورة أكتشف آكثر
برنامج المصرفية المفتوحة في المملكة العربية السعودية أطلق البنك المركزي السعودي (ساما) برنامج المصرفية المفتوحة كجزء من استراتيجيته للتكنولوجيا المالية، بهدف:
ترسيخ مكانة المملكة كمركز عالمي للتقنيات المالية تطوير لوائح تنظيمية ومعايير تقنية تتماشى مع أفضل الممارسات الدولية تمكين البنوك وشركات التقنية المالية من تقديم خدمات مصرفية مفتوحة متقدمة
مختبر المصرفية المفتوحة: بيئة اختبار للابتكار أنشأ ساما مختبر المصرفية المفتوحة، وهو بيئة تجريبية تقنية تتيح للبنوك وشركات التقنية المالية تطوير واختبار خدمات المصرفية المفتوحة، مما يسرّع عملية الابتكار ويعزز مستقبل الخدمات المالية في المملكة. أكتشف آكثر
هذا التطور يضع المملكة في مقدمة المشهد المالي العالمي، مما يفتح الباب أمام مستقبل مالي أكثر ذكاءً ومرونة! 💰
"شركات التقنية المالية هي الفارس الذي يقفز فوق التحديات، مقدمةً حلولًا ثورية تُعيد تعريف القطاع المالي."
كما أن الفارس في الشطرنج يتحرك بمرونة ودقة، متجاوزًا العقبات، تعمل شركات التقنية المالية في المملكة بنفس الاستراتيجية، حيث تقدم حلولًا مبتكرة تدعم المصرفية المفتوحة وتسهم في تحقيق رؤية 2030.
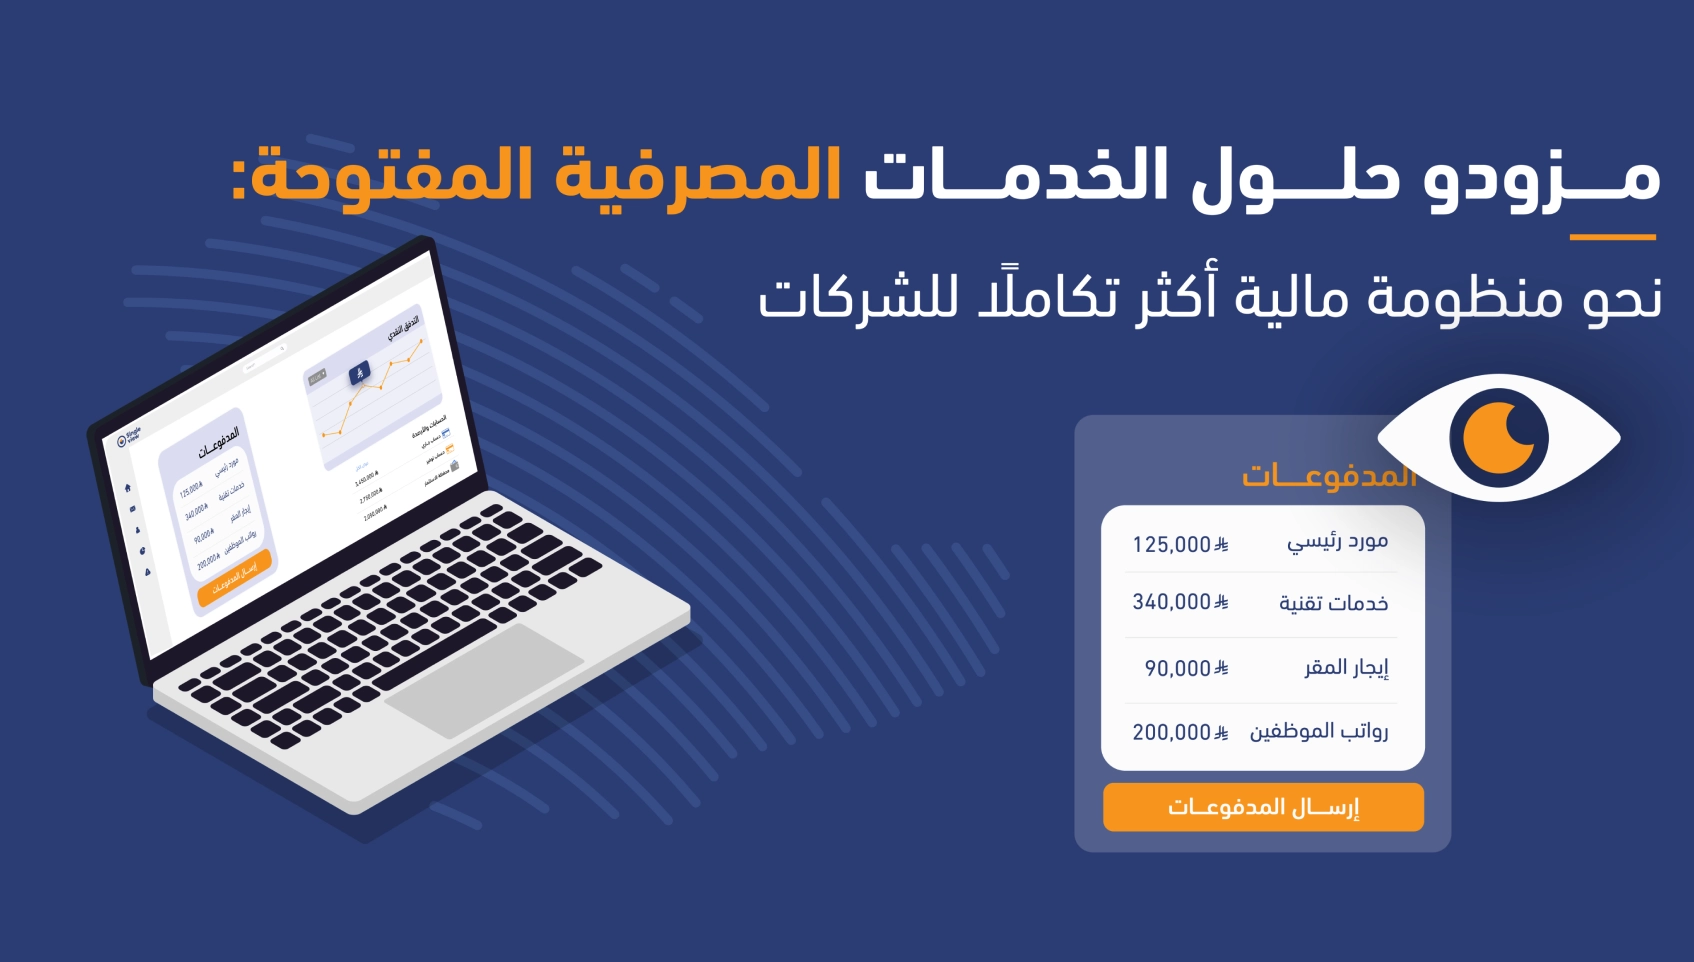
توفير أدوات وحلول مالية متقدمة تعزز تجربة المستخدم وتساعد في اتخاذ قرارات مالية أكثر ذكاءً. دعم المصرفية المفتوحة من خلال تقديم خدمات مالية متكاملة تتيح للمستخدمين مشاركة بياناتهم المالية بأمان. تحفيز الابتكار في القطاع المالي عبر تطوير تطبيقات وتقنيات تعتمد على الذكاء الاصطناعي والتعلم الآلي.
يعمل الإطار التنظيمي في المملكة على تمكين شركات التقنية المالية من تقديم خدمات آمنة ومتطورة، مما يخلق فرصًا جديدة للشركات الناشئة والبنوك لتطوير خدماتها ضمن بيئة آمنة ومحكمة التنظيم.
المصرفية المفتوحة هي نظام حديث يسمح للأفراد بمشاركة بياناتهم المالية مع جهات معتمدة، مثل مقدمي الخدمات المالية، بموافقتهم الصريحة، مما يسهل:
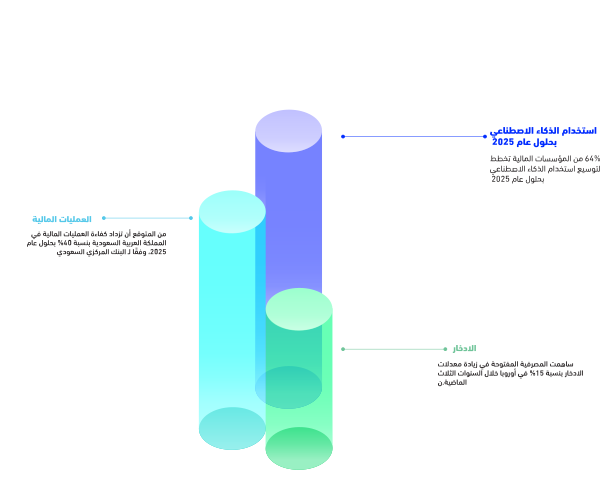
وفقًا للبنك المركزي السعودي (ساما)، من المتوقع أن تسهم المصرفية المفتوحة في زيادة كفاءة العمليات المالية بنسبة 40% بحلول عام 2025. اقرأ أكثر
مع تسارع الابتكار، تلعب شركات التقنية المالية دور الفارس الذي يدفع بالقطاع المالي نحو مستقبل أكثر ذكاءً وكفاءة!
"مع كل خطوة صغيرة، يمكن للأفراد تحقيق قفزات كبيرة نحو الاستقرار المالي بفضل التكنولوجيا الحديثة."
يُمثل الأفراد البيدق في هذه اللعبة المالية الاستراتيجية، حيث يمكنهم عبر الأدوات الذكية تحسين قراراتهم المالية لتحقيق مستقبل مالي أكثر استدامة.
توفر الأدوات المالية الذكية التي يدعمها الذكاء الاصطناعي للمستخدمين فهمًا أعمق لصحتهم المالية، مما يتيح استراتيجيات أفضل للتخطيط والادخار.تعرف أكثر
بينما تعمل المصرفية المفتوحة، الذكاء الاصطناعي، وشركات التقنية المالية بتناغم لإعادة تشكيل النظام المالي، إلا أن اللعبة لن تكتمل دون خصم قوي. هذا الخصم يُمثل مجموعة التحديات التي تهدد التقدم والابتكار المالي.
التحدي الأول: عدم الاستقرار الاقتصادي العالمي
تشمل هذه التحديات التضخم، تقلبات الأسواق المالية، والأزمات الاقتصادية، مما يتطلب قدرة دائمة على التكيف لضمان نظام مالي مستدام ومستقر.
التحدي الثاني: تهديدات الأمن السيبراني
مع تزايد الهجمات الإلكترونية، يصبح استهداف البيانات المالية الحساسة وتعطيل الأنظمة الرقمية خطرًا حقيقيًا، مما يستلزم استراتيجيات دفاعية قوية وتطورًا مستمرًا في تقنيات الأمان.
التحدي الثالث: مقاومة التغيير
غالبًا ما تكون المؤسسات المالية التقليدية بطيئة في تبني الابتكارات، مما قد يُعيق سرعة تبني المصرفية المفتوحة. كما أن المعايير الحالية للمصرفية المفتوحة قد تحد من إمكانياتها، تمامًا كما تُقيد قواعد الشطرنج حركة بعض القطع!
وهنا يبرز السؤال:
هل المصرفية المفتوحة مثل الشطرنج—استراتيجية لكنها مقيدة؟
وكيف يمكن للذكاء الاصطناعي تجاوز هذه القيود من خلال توفير حلول مالية ديناميكية وقابلة للتكيف؟
من خلال الابتكار، التعاون، وتعزيز الأطر التنظيمية، يمكن مواجهة هذه التحديات بذكاء. التكامل بين الذكاء الاصطناعي والمصرفية المفتوحة يقدم مسارًا واعدًا نحو مستقبل مالي أكثر مرونة، حيث يمكن للقرارات المالية أن تتجاوز النماذج التقليدية إلى مستوى أكثر ذكاءً وتخصيصًا.
لم يعد تكامل المصرفية المفتوحة والذكاء الاصطناعي مجرد تقدم تكنولوجي، بل هو تحول جوهري يعيد تعريف طريقة تفكيرنا وتعاملنا مع المال.
بدءًا من الادخار التلقائي الذكي الذي يتكيف مع أسلوب حياتنا، وصولًا إلى إدارة الديون بكفاءة واستثمارات استراتيجية مدروسة، يعد هذا التكامل بتقديم تجربة مالية أكثر سلاسة وذكاءً.
لكن القيمة الحقيقية لهذا التحول تتجاوز الأرقام والمعاملات المالية! إنه يمثل فرصة لإعادة بناء ثقافة الادخار، وتعزيز الشفافية، وابتكار حلول مالية تتماشى مع متطلبات الحياة العصرية.
في هذا السياق، لم يعد المال مجرد أداة تبادل، بل أصبح وسيلة لتحقيق الطموحات.
ومع تقدمنا نحو هذا المستقبل، تنفتح أمامنا إمكانيات غير محدودة لتحسين حياتنا واتخاذ قرارات مالية أكثر وعيًا واستدامة.
كيف ستتغير حياتنا عندما يصبح المال أكثر ذكاءً مما كنا نتخيل؟
على رقعة الشطرنج المالية، يؤدي تكامل المصرفية المفتوحة والذكاء الاصطناعي إلى لعبة استراتيجية مذهلة، تمنح الأفراد القدرة على تحقيق أهدافهم بثقة ومرونة.
ومع جهود المملكة العربية السعودية في تطوير هذا القطاع، من خلال الأطر التنظيمية للبنك المركزي السعودي (ساما)، وتغطية وكالة الأنباء السعودية، والتوقعات العالمية من المنتدى الاقتصادي العالمي، يصبح المستقبل المالي أكثر ذكاءً واستدامة.
أكثر ذكاءً واستدامة. الخطوة التالية بين يديك: هل ستتحرك بثقة نحو "كش ملك" في رحلتك المالية؟